手形貸付と受取手形は、どちらも「手形」という言葉が使われていますが、意味はまったく異なります。
手形貸付は銀行から融資を受ける方法であり、受取手形は商品やサービスの売上代金などとして取引先から受け取る手形です。
手形貸付では会社に借入金の返済義務が生じますが、受取手形では会社に代金を回収する権利が生じます。
この違いを理解していないと、銀行融資の仕組みや会社の決算書を正しく理解することが難しくなります。
また、手形貸付や受取手形と似た言葉に「手形割引」がありますが、こちらも意味が異なります。
さらに、紙の約束手形については、2027年3月31日をもって電子交換所での交換が廃止されることが決まっています。そのため、従来の手形取引の仕組みだけでなく、今後の資金調達や決済方法も理解しておく必要があります。
今回は、手形貸付と受取手形の違い、約束手形の仕組み、手形割引との関係、会計処理、銀行の融資審査での見方について、融資担当の銀行員の視点から説明します。
手形貸付と受取手形の違いとは
最初に結論から説明します。
手形貸付と受取手形の最大の違いは、銀行からお金を借りるためのものなのか、取引先から売上代金を受け取るためのものなのかという点です。
| 比較項目 | 手形貸付 | 受取手形 |
|---|---|---|
| 意味 | 銀行から融資を受ける方法 | 売上代金などとして受け取る手形 |
| 主な目的 | 資金調達 | 売上代金の回収 |
| 手形を振り出す人 | 融資を受ける会社など | 通常は販売先などの支払人 |
| 手形を受け取る人 | 銀行 | 商品などを販売した会社 |
| 会社の立場 | お金を借りる | お金を受け取る権利を持つ |
| 会計上の扱い | 借入金(負債) | 受取手形(資産) |
| 銀行が重視する点 | 借入金の返済能力 | 売上代金の回収可能性 |
例えば、会社が銀行から1,000万円を手形貸付で借り入れた場合、会社には1,000万円の返済義務が生じます。
一方、商品を販売した代金1,000万円を取引先から約束手形で受け取った場合、会社には1,000万円を回収する権利が生じます。
このように、手形貸付と受取手形では、お金の流れが反対です。
手形貸付と受取手形の違い
手形貸付:銀行から会社へお金が入り、会社は銀行に返済します。
受取手形:会社が取引先から手形を受け取り、原則として支払期日に代金を回収します。
手形貸付と受取手形の共通点
手形貸付と受取手形は目的が異なりますが、従来の紙の手形を用いる取引では、どちらも約束手形が関係するという共通点があります。
約束手形とは、振出人が受取人などに対して、決められた期日に一定の金額を支払うことを約束する有価証券です。
手形には、金額、支払期日、振出人などが記載されます。
ただし、同じ約束手形を使う場合でも、手形貸付と受取手形では、その手形が発行される目的が異なります。
また、紙の約束手形の利用は縮小しており、電子記録債権や銀行振込などへの移行が進められています。
以下では、まず従来の紙の約束手形を使った仕組みを説明します。
手形貸付とは銀行から融資を受ける方法
手形貸付とは、従来、銀行に約束手形を差し入れて融資を受ける方法として利用されてきた融資方式です。
銀行から融資を受ける場合、融資条件や返済義務などを定める契約が必要になります。
従来の手形貸付では、融資を受ける会社などが銀行を受取人とする約束手形を振り出し、銀行に差し入れます。
銀行は融資審査を行い、承認された条件に従って融資を実行します。
手形貸付で振り出す約束手形は、商品の販売代金として取引先から受け取ったものではありません。
銀行から融資を受けるために、借り手自身が振り出す手形です。
手形貸付で銀行に差し入れる約束手形
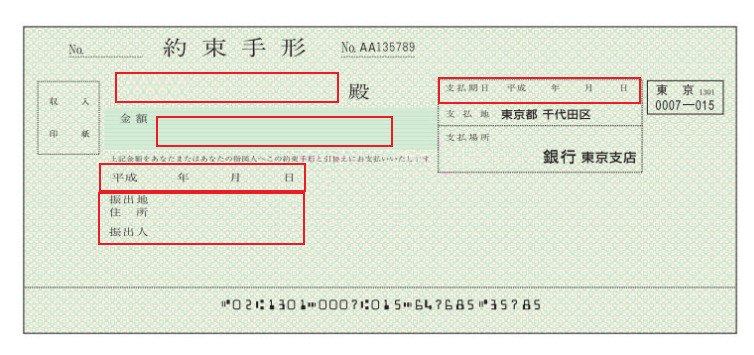
上の画像は、従来の手形貸付で銀行に差し入れる約束手形のひな型です。
主な記載項目は次のとおりです。
- 受取人:融資を行う銀行名
- 金額:融資金額
- 振出日:手形を振り出した日
- 振出人:融資を受ける会社など
- 支払期日:融資の返済期日
例えば、銀行から1,000万円を3か月間借り入れる場合には、従来の手形貸付では1,000万円の約束手形を振り出し、銀行に差し入れる方法が用いられてきました。
支払期日には、借り手は銀行に対して借入金を返済する必要があります。
なお、現在の契約書類や融資方式は金融機関によって異なり、紙の約束手形を使用しない方式への移行も進んでいます。
手形貸付は短期融資に利用される
手形貸付は、従来、比較的短期間の事業資金融資に利用されてきました。
例えば、次のような資金です。
- 売掛金が回収されるまでのつなぎ資金
- 一時的な仕入資金
- 季節的に必要となる運転資金
- 一定期間後に入金予定がある資金のつなぎ
銀行としては、返済期日にどのような資金で返済するのかを確認することが重要です。
短期の手形貸付であっても、返済の見通しがなければ融資審査に通るとは限りません。
手形貸付の返済方法には一括返済と分割返済がある
手形貸付には、期日に一括して返済する方法のほか、契約に応じて期日までに内入れを行う方法などがあります。
例えば、売掛金の回収予定に合わせて借り入れた場合には、その回収代金を原資として一括返済することが考えられます。
一方、会社の経常的な運転資金として利用している場合には、返済期日に借換えを相談するケースもあります。
ただし、借換えは自動的に認められるものではありません。銀行は業績や資金繰り、既存借入金の返済状況などを改めて確認します。
受取手形とは売上代金として受け取る手形
受取手形とは、商品やサービスを販売した会社が、売上代金などの支払いとして取引先から受け取る手形です。
例えば、A社がB社に商品を500万円で販売したとします。
B社が代金をすぐに現金で支払う代わりに、3か月後を支払期日とする500万円の約束手形を振り出し、A社に渡した場合、A社が受け取った手形が受取手形です。
A社は原則として、支払期日が到来したときに手形代金を回収します。
この取引は、A社が銀行から融資を受けたわけではありません。
A社が販売先から売上代金の支払いを受けるための取引です。
受取手形は貸借対照表の資産になる
受取手形は、原則として会社の貸借対照表に資産として計上されます。
一方、手形貸付によって銀行から借り入れた資金は、借入金として負債に計上されます。
ここにも両者の大きな違いがあります。
| 取引 | 貸借対照表上の扱い |
|---|---|
| 銀行から手形貸付で借りる | 借入金として負債に計上 |
| 販売先から受取手形を受け取る | 受取手形として資産に計上 |
なお、具体的な表示科目は決算書の様式や適用する会計基準などによって異なる場合があります。
受取手形は現金と同じではない
銀行員として注意したいのは、受取手形が資産に計上されていても、現預金と同じようにすぐに支払いに使えるわけではないという点です。
例えば、受取手形が1,000万円あっても、支払期日が3か月後であれば、通常はそれまで現金化を待つ必要があります。
その間に仕入代金や人件費などの支払いがあれば、別途資金を確保しなければなりません。
そのため、受取手形の金額が多い会社でも、資金繰りが厳しくなることがあります。
受取手形は売上代金を回収する権利ですが、回収期日までは現預金ではないという点が重要です。
手形貸付と受取手形の会計処理の違い
手形貸付と受取手形の違いは、会計処理を見るとさらに分かりやすくなります。
手形貸付で1,000万円を借りた場合
会社が銀行から手形貸付で1,000万円を借り入れ、普通預金に入金された場合の基本的な仕訳は次のとおりです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 1,000万円 | 短期借入金 | 1,000万円 |
銀行から借りた1,000万円は、会社が返済しなければならない借入金です。
したがって、負債として計上されます。
なお、上記の仕訳では利息の処理を省略しています。実際には利息を前払いする契約などもあり、入金額や会計処理が異なる場合があります。
手形貸付1,000万円を返済した場合
借入金1,000万円を普通預金から返済した場合には、次のように処理します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 短期借入金 | 1,000万円 | 普通預金 | 1,000万円 |
返済によって、会社の預金と借入金がそれぞれ1,000万円減少します。
売上代金500万円を受取手形で回収した場合
会社が売掛金500万円を取引先の約束手形で回収した場合の基本的な仕訳は次のとおりです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 受取手形 | 500万円 | 売掛金 | 500万円 |
この場合、会社は銀行からお金を借りたわけではありません。
売掛金という債権が受取手形に変わったことになります。
そのため、受取手形は資産として計上されます。
受取手形500万円が期日に決済された場合
受取手形が期日に決済され、普通預金に500万円が入金された場合の基本的な仕訳は次のとおりです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 500万円 | 受取手形 | 500万円 |
受取手形という資産が減少し、その代わりに普通預金という資産が増加します。
このように、手形貸付は借入金の増減、受取手形は売上債権の回収という違いがあります。
受取手形を手形貸付の手形として使うことはできるのか
ここも混同されやすい点です。
従来の手形貸付では、融資を受ける会社自身が銀行宛てに約束手形を振り出します。
一方、受取手形は販売先などが振り出した手形です。
したがって、販売先から受け取った約束手形を、そのまま自社が振り出す手形貸付用の手形として扱うわけではありません。
ただし、受取手形を利用して資金調達する方法がないわけではありません。
代表的な方法として「手形割引」があります。
また、金融機関が受取手形を担保として融資を行う場合もありますが、これは手形貸付用の手形を自社で振り出す取引とは区別する必要があります。
手形貸付と手形割引の違い
銀行の融資には、手形貸付のほかに「手形割引」という方法があります。
手形割引とは、会社が取引先から受け取った約束手形を、支払期日より前に銀行などに買い取ってもらうことで資金化する方法です。
例えば、会社が取引先から3か月後を支払期日とする500万円の約束手形を受け取ったとします。
通常は支払期日まで待って代金を回収しますが、それまでに資金が必要な場合、銀行に手形割引を依頼することがあります。
銀行が手形割引に応じれば、所定の割引料などを差し引いた金額を期日前に受け取ることができます。
手形貸付と手形割引の比較
| 比較項目 | 手形貸付 | 手形割引 |
|---|---|---|
| 資金調達の方法 | 銀行から融資を受ける | 受取手形を期日前に資金化する |
| 使用する手形 | 借り手自身が振り出す手形 | 販売先などから受け取った手形 |
| 主な目的 | 事業資金の借入れ | 売上代金の早期資金化 |
| 審査で重視する点 | 借り手の返済能力など | 手形の支払人と割引依頼人の信用力など |
手形割引では手形の支払人の信用力が重要
手形割引では、銀行が期日に手形代金を回収できるかどうかが重要です。
そのため、銀行は手形を振り出した会社の信用力や、手形の支払期日、取引の実態などを確認します。
また、手形の支払人が期日に支払わなかった場合、割引を依頼した会社に買戻しなどの義務が生じることがあります。
したがって、手形割引を利用すれば一切のリスクがなくなるというわけではありません。
銀行が手形割引を融資取引として管理する場合もあります。
銀行員が手形貸付と受取手形を区別する理由
銀行の融資審査では、手形貸付と受取手形を明確に区別して考えます。
なぜなら、手形貸付は会社の借入金である一方、受取手形は売上代金を回収するための資産だからです。
手形貸付では返済原資を確認する
銀行が手形貸付を審査する際には、融資した資金が何に使われ、返済期日にどのような資金で返済されるのかを確認します。
例えば、売掛金の回収予定を返済原資とする場合には、売掛先や回収予定日などを確認することがあります。
借入期間が短いからといって、返済能力の確認が不要になるわけではありません。
受取手形では回収可能性を確認する
受取手形は資産ですが、支払期日に必ず回収できるとは限りません。
手形の振出人の経営状態が悪化すれば、手形が不渡りとなり、代金を回収できなくなる可能性があります。
そのため、銀行が会社の決算書を分析する際には、受取手形の残高だけではなく、回収可能性や回収までの期間にも注意を払います。
また、受取手形の残高が増加している場合には、売上の増加によるものなのか、回収期間が長くなっているためなのかを確認することもあります。
受取手形が増えると運転資金が必要になることがある
例えば、毎月の売上高が2,000万円で、売上代金の回収が現金から3か月後の手形に変更された場合を考えます。
ほかの条件が同じであれば、売上代金の回収までの期間が長くなるため、資金繰りの負担が増える可能性があります。
銀行員は、こうした場合に受取手形や売掛金の増加額を確認し、必要な運転資金を検討します。
つまり、受取手形は資産であっても、その増加が資金繰りを圧迫することがあるのです。
銀行は受取手形を単なる資産残高として見るだけでなく、売上代金の回収期間と資金繰りへの影響を確認します。
手形貸付と受取手形を利用している会社の銀行融資事例
ここで、具体的な事例を紹介します。
ある卸売業の会社が、次のような資金繰り状況にあるとします。
- 受取手形の残高:3,000万円
- 受取手形の回収予定:3か月以内
- 仕入代金などの支払予定:2,000万円
- 手元の現預金:500万円
この会社は、受取手形を3,000万円保有しています。
しかし、受取手形の回収前に仕入代金など2,000万円の支払いが必要です。
現預金が500万円しかないため、単純計算では1,500万円の資金が不足します。
そこで会社が銀行に1,500万円の短期運転資金を相談することが考えられます。
銀行員は、この場合、次のような点を確認します。
- 受取手形3,000万円はどの取引先から受け取ったものか
- 手形の支払期日はいつか
- 支払人の信用状態に問題はないか
- 仕入代金2,000万円の支払時期はいつか
- 受取手形の回収代金を借入金の返済に充てられるか
これらを確認したうえで、短期融資や手形割引など、資金調達方法を検討することになります。
ただし、受取手形の金額が3,000万円あるからといって、必ず1,500万円の融資が認められるわけではありません。
銀行は会社の業績、既存借入金、支払人の信用力、回収見通しなどを総合的に判断します。
紙の約束手形の電子化と手形貸付・受取手形
紙の約束手形を利用している会社は、今後の取扱いにも注意が必要です。
全国銀行協会は、2027年3月31日をもって電子交換所における手形・小切手の交換を廃止することを明確にしています。
ただし、2027年4月1日から法律上すべての紙の手形が使用できなくなるという意味ではありません。
電子交換所を介さない決済となるため、各金融機関の取扱いが変更される可能性があります。
金融機関によっては、紙の手形の振出しや取立てに関する取扱いを先行して縮小・終了する場合もあります。
そのため、紙の手形を使った決済や資金調達を行っている会社は、取引銀行に現在の取扱いと今後の対応を確認する必要があります。
詳しくは、全国銀行協会「紙の手形・小切手利用廃止へ」をご覧ください。
受取手形の代替手段としてでんさいがある
紙の約束手形に代わる決済方法の1つが、電子記録債権を利用した「でんさい」です。
でんさいは、紙の約束手形とは異なる電子的な仕組みによって債権を管理する制度です。
企業間の代金決済に利用できるほか、金融機関での割引などによって期日前に資金化できる場合があります。
ただし、でんさいの割引にも審査があり、必ず資金化できるわけではありません。
手形貸付の代わりにどのような融資方法があるのか
紙の約束手形を使った手形貸付の取扱いが変更される場合でも、銀行から短期運転資金を借りる必要性がなくなるわけではありません。
銀行によっては、証書貸付や当座貸越など、別の融資方式で資金需要に対応することが考えられます。
ただし、融資方式の変更には契約条件や審査上の違いがあります。
手形貸付を利用している会社は、取引銀行に今後の融資方式や借換えの取扱いを確認しておくことをおすすめします。
手形貸付と受取手形についてよくある質問
手形貸付と受取手形は同じものですか?
いいえ。手形貸付は銀行から融資を受ける方法です。一方、受取手形は商品やサービスの販売代金などとして取引先から受け取る手形です。
手形貸付は借入金ですか?
はい。手形貸付は銀行からの借入れであり、会社の負債です。会計上は通常、短期借入金などとして処理されます。
受取手形は借入金ですか?
いいえ。受取手形は会社が取引先などに対して持っている金銭債権であり、原則として資産に計上されます。
受取手形で銀行から融資を受けられますか?
受取手形を利用した資金調達方法として、手形割引や受取手形を担保とする融資などがあります。
ただし、利用できるかどうかは銀行の審査や取扱いによります。
手形貸付と手形割引は何が違いますか?
手形貸付は借り手自身が振り出した手形を利用して銀行から融資を受ける方法です。
手形割引は、取引先から受け取った手形を期日前に銀行などに買い取ってもらうことで資金化する方法です。
受取手形が多い会社は銀行融資に有利ですか?
受取手形は資産ですが、多ければ必ず融資審査に有利になるわけではありません。
銀行は、受取手形の回収可能性、支払期日、支払人の信用力などを確認します。
また、回収期間が長い場合には、資金繰りに与える影響も確認します。
紙の手形は2027年4月から使えなくなりますか?
2027年3月31日をもって電子交換所での手形・小切手の交換が廃止されますが、翌日から紙の手形が法律上すべて無効になるわけではありません。
ただし、銀行によって取扱いが変更される可能性があるため、利用している金融機関に確認することが重要です。
手形貸付と受取手形の違いのまとめ
手形貸付と受取手形は、どちらも従来の約束手形に関係する言葉ですが、意味は大きく異なります。
手形貸付は、銀行から融資を受けるための方法です。
一方、受取手形は、商品やサービスの売上代金などとして取引先から受け取るものです。
また、受取手形を期日前に資金化する方法として手形割引がありますが、これは手形貸付とは別の取引です。
この記事のまとめ
- 手形貸付は銀行から融資を受ける方法
- 受取手形は売上代金などとして取引先から受け取る手形
- 手形貸付は負債、受取手形は資産
- 受取手形を利用した資金調達方法として手形割引がある
- 銀行は手形貸付の返済能力と受取手形の回収可能性を区別して確認する
- 紙の手形の取扱いは電子化によって変化しているため、取引銀行への確認が必要
手形貸付は「銀行から借りるお金」、受取手形は「取引先から受け取るお金に関する権利」と理解すれば、両者の違いを整理しやすくなります。
関連記事
手形貸付や手形割引について、さらに詳しく知りたい方は次の記事も参考にしてください。
手形貸付とは?証書貸付との違い・返済方法・借換え
手形貸付の仕組みや返済方法、証書貸付との違いを詳しく説明しています。
手形貸付とは?証書貸付との違い・返済方法・借換えを銀行員が解説
手形貸付の特徴と2つの返済方法
手形貸付の一括返済や分割返済、資金繰りへの影響を確認できます。
手形割引・でんさい割引とは?
受取手形やでんさいを期日前に資金化する方法について説明しています。
手形貸付や銀行融資についてお悩みの経営者の方へ
手形貸付の返済期日が近づいている、売上代金の回収までの運転資金が必要、手形貸付から別の融資方式への切り替えを相談したいといった悩みを抱える経営者の方もいるでしょう。
こうした場合には、借入金の残高だけでなく、売掛金や受取手形の回収予定、今後の支払予定を整理することが重要です。
また、銀行との取引を安定させるためには、資金繰りの状況を継続的に把握し、必要な資金を早めに相談することが大切です。
銀行にどのように説明すればよいのか、手形貸付の返済や借換えをどう相談すればよいのかお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
手形貸付の返済、借換え、運転資金の調達、銀行への説明方法などについてご相談を受け付けています。
※融資の承認や実行を保証するものではありません。
※この記事では従来の紙の約束手形を用いた取引を中心に説明しています。手形・小切手の電子化に伴い、金融機関ごとの取扱いが変更される場合があります。