銀行に運転資金の融資を申し込むと、「受注明細」や「受注工事明細表」を提出するように求められることがあります。
受注明細とは、会社が受注している仕事の内容や金額、納期などを一覧にまとめた資料です。
特に建設業では、工事ごとの受注状況を示す受注工事明細表が、銀行の融資審査において重要な参考資料となることがあります。
銀行は受注工事明細表から、今後の売上見込みだけでなく、工事に必要な資金、工事代金の回収予定、融資の返済原資などを確認します。
ただし、受注金額が多ければ銀行融資を受けやすいとは限りません。工事の採算が悪かったり、代金の回収までに多額の資金が必要だったりする場合には、銀行は慎重に審査します。
この記事では、受注明細・受注工事明細表の意味、書き方と記入例、銀行が提出を求める理由、融資審査で確認する7つのポイント、運転資金の借入必要額を説明する方法について、融資担当の銀行員の視点から解説します。
受注明細とは?受注工事明細表との違い
受注明細とは、会社が受注した仕事を案件ごとに整理した一覧表のことです。
例えば建設業では、工事ごとに発注者、工事名、契約金額、工事期間などが異なります。
これらの受注内容を一覧にまとめることで、会社全体としてどの程度の仕事を受注しているのかを把握できます。
建設業において、このような資料は「受注工事明細表」「工事受注明細表」「工事受注明細」などと呼ばれることがあります。
銀行から「受注明細を提出してください」と依頼された場合も、建設業であれば工事ごとの受注状況を一覧にした資料を求めていることが多いです。
ただし、銀行や会社によって書類の名称や必要な記載項目は異なります。提出を依頼された際には、必要な項目や対象期間を担当者に確認すると確実です。
受注明細とは、個々の受注案件を一覧にまとめた資料です。建設業では受注工事明細表と呼ばれることもあります。
受注工事明細表と工事経歴書の違い
建設業では、受注工事明細表のほかに「工事経歴書」を作成することがあります。
工事経歴書は、建設業許可に関する手続きなどで使用される書類で、所定の記載方法に従って工事実績などを整理するものです。
一方、銀行融資の審査で求められる受注工事明細表は、現在受注している工事と、今後の売上・資金回収の見込みを確認することが主な目的です。
工事経歴書だけでは、現在の未施工残高や今後の入金予定がわからない場合があります。
そのため、銀行から受注工事明細表の提出を求められた場合には、工事経歴書で代用できるかを確認し、必要に応じて別途一覧表を作成するとよいでしょう。
受注工事明細表の記入例
まず、受注工事明細表の具体例をご覧ください。
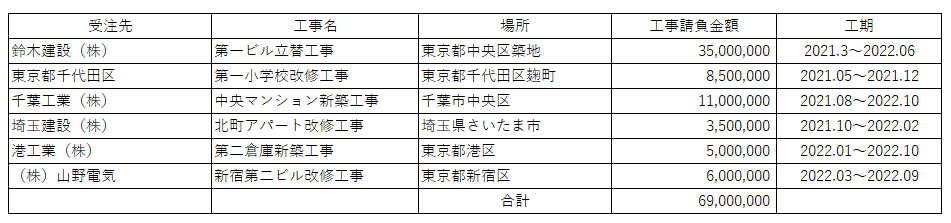
これは電気工事業者の受注明細を例にしたものです。
個々の工事請負契約書を確認すれば受注内容はわかりますが、複数の工事がある場合、契約書だけでは会社全体の受注状況を把握しにくくなります。
そこで銀行は、受注案件を一覧にした受注工事明細表の提出を求めることがあります。
一覧表があれば、現在どの程度の工事を抱えているのか、いつ工事が完了するのか、どのくらいの売上が見込まれるのかを確認しやすくなります。
なお、受注工事明細表には全国共通の銀行融資専用様式があるわけではありません。銀行指定の様式がなければ、Excelなどで作成した一覧表でも対応できる場合があります。
銀行提出用の受注工事明細表の記載例
例えば、次のような形式で整理すると、受注状況を把握しやすくなります。
以下は説明用の架空の記載例です。
| 受注先 | 工事名 | 契約金額 | 完成予定 | 未施工残高 | 入金予定 |
|---|---|---|---|---|---|
| A建設 | 電気設備工事 | 2,000万円 | 6月 | 1,200万円 | 7月 |
| B工務店 | 空調設備工事 | 1,500万円 | 8月 | 1,500万円 | 9月 |
| C不動産 | 改修工事 | 800万円 | 5月 | 400万円 | 6月 |
| 合計 | 4,300万円 | ― | 3,100万円 | ― | |
この例では、契約金額の合計は4,300万円ですが、未施工残高は3,100万円です。
銀行が今後の売上を検討する際には、契約金額の合計だけでなく、すでに売上計上した部分と、今後売上となる部分を区別する必要があります。
また、完成予定月と入金予定月を整理しておけば、今後の資金繰りも検討しやすくなります。
実際の作成では、会社の売上計上基準に合わせて未施工残高などを管理し、請求済み未入金額は別に把握することが大切です。
受注工事明細表の書き方と記載項目
受注工事明細表には、少なくとも受注先、工事名、契約金額、工事期間などを記載します。
銀行に提出する資料としては、次のような項目を整理するとわかりやすくなります。
受注工事明細表の主な記載項目
- 受注先(発注者名)
- 工事名・工事場所
- 受注金額(契約金額)
- 工事開始日と完成予定日
- 受注状況(契約済み・商談中など)
- 工事の進捗状況
- 未施工残高・売上計上済み金額
- 工事原価と利益の見込み
- 請求予定日と入金予定日
- 必要に応じて未入金額
銀行が指定した様式がある場合には、その様式に従って作成してください。
受注先・工事名・工事場所
受注先には工事を発注した会社名などを記載します。
工事名には、電気設備工事、空調設備工事、建物改修工事など、案件の内容がわかる名称を記載します。
工事場所も記載しておくと、案件を特定しやすくなります。
受注金額
受注金額には契約した工事の金額を記載します。
追加工事や契約変更があった場合には、変更後の契約金額を記載するなど、実際の契約内容と整合するようにしてください。
また、すでに工事が進んでいる案件では、受注金額の全額が今後の売上や入金になるとは限りません。
そのため、必要に応じて既に計上した売上高や未施工残高、未入金額なども記載すると、銀行は今後の収益や資金回収を把握しやすくなります。
なお、金額は税込・税抜のどちらで表示しているかを統一し、表の見出しなどに明記してください。
工事期間
工事開始日と完成予定日を記載します。
銀行は工事期間を確認することで、工事に必要な資金がいつ発生し、売上代金がいつ回収される見込みなのかを検討します。
特に工事期間が長い場合には、材料費や外注費などの支払いが先行することがあります。
そのため、工事期間は運転資金の必要額を考えるうえでも重要です。
工事の進捗状況と未施工残高
受注工事明細表には、工事の進捗状況や未施工残高も記載しておくと役立ちます。
例えば、契約金額2,000万円の工事で、すでに800万円を売上計上している場合、契約変更などがなければ未施工残高は1,200万円となります。
未施工残高=契約金額-売上計上済み金額
ただし、売上の計上方法は会社の会計処理によって異なります。
工事の進捗率と売上計上額が単純に一致しない場合もあるため、決算書や試算表と整合する方法で管理することが大切です。
請求予定日と入金予定日
銀行に運転資金の融資を申し込む場合には、請求予定日と入金予定日も記載すると効果的です。
工事が完成しても、工事代金がすぐに入金されるとは限りません。
完成後に請求し、その翌月末や翌々月末に入金される契約もあります。
また、着手金や中間金が支払われる契約もあります。
そのため、工事代金の回収予定は、完成時の一括入金なのか、着手金・中間金・完成金に分かれているのかを確認する必要があります。
この入金までの期間を確認することで、銀行は融資が必要となる期間や返済時期を検討できます。
銀行が受注工事明細表を求める3つの理由
銀行が受注工事明細表の提出を求めるのは、単に会社がどの程度の仕事を持っているのかを知りたいからだけではありません。
融資審査において、今後の売上や資金繰り、返済能力を確認するためです。
1.今後の売上見込みを確認するため
銀行の融資審査では、決算書が重要な資料となります。
しかし、決算書に記載されている売上や利益は、過去の実績です。
これから融資を行う銀行にとっては、過去の実績だけでなく、今後どの程度の売上が見込めるのかも重要です。
受注工事明細表があれば、現在の受注残高や今後の工事予定を確認できます。
そのため、銀行は将来の売上を検討するための参考資料として受注工事明細表を利用します。
2.運転資金が必要な理由を確認するため
建設業では、工事代金の入金よりも先に材料費や外注費、人件費などの支払いが発生することがあります。
例えば、1,000万円の工事を受注していても、工事代金の入金までに材料費や外注費として600万円を支払わなければならない場合があります。
この場合、会社は工事代金が入金されるまでの資金を準備する必要があります。
銀行は受注工事明細表と資金繰り表などを確認し、融資が必要な金額や時期に合理性があるかを検討します。
3.融資の返済原資を確認するため
銀行が融資審査で最も重視することの一つは、融資した資金をきちんと返済してもらえるかどうかです。
受注工事明細表に記載された工事が予定どおり進み、工事代金が回収されれば、融資の返済原資となる可能性があります。
ただし、受注があるというだけで返済が確実になるわけではありません。
工事原価が想定より増加して赤字になる場合や、工事代金の回収が遅れる場合もあります。
そのため銀行は、受注金額だけでなく工事の採算や代金の回収予定も確認します。
銀行が受注工事明細表を求める主な理由は、今後の売上見込み、運転資金の必要性、融資の返済能力を確認するためです。
銀行員が受注工事明細表で確認する7つのポイント
ここからは、銀行員が受注工事明細表を確認する際の主な着眼点を説明します。
1.受注残高は十分にあるか
まず、現在の受注残高がどの程度あるのかを確認します。
受注残高とは、受注済みの案件のうち、まだ売上として計上していない部分などを指します。
受注残高が十分にあれば、今後の売上が一定程度見込める材料になります。
ただし、受注残高が多くても工事の採算が悪ければ、必ずしも返済能力が高いとは判断できません。
2.受注残高が過去と比較して増えているか
銀行は現在の受注残高だけでなく、前年同時期などとの比較を行うこともあります。
例えば、前年同時期の受注残高が8,000万円で、今年が1億2,000万円であれば、受注残高は4,000万円増加しています。
ただし、受注残高の増加がそのまま利益の増加につながるとは限りません。
工事原価の上昇や人手不足などによって採算が悪化している場合もあるためです。
また、受注残高が減少している場合には、今後の売上減少につながる可能性があります。
銀行は、受注残高の増減理由や今後の受注見通しを確認します。
3.特定の受注先に依存していないか
次に、受注先の構成を確認します。
例えば、受注金額の大半を特定の1社が占めている場合、その取引先との関係が悪化すると会社の業績に大きな影響が出る可能性があります。
銀行は受注先の分散状況や、主要取引先との取引継続性なども確認します。
ただし、特定の受注先への依存度が高いことだけで、融資が受けられないわけではありません。
長年の取引実績や継続的な発注状況なども重要な判断材料となります。
4.工事の採算に問題はないか
受注金額が大きくても、材料費や外注費などの工事原価が多ければ、十分な利益が残らない可能性があります。
そのため銀行は、必要に応じて工事ごとの原価見込みや利益見込みを確認します。
例えば、受注金額1,000万円の工事で工事原価が800万円なら、予定粗利益は200万円です。
一方、材料費や外注費が増加し、工事原価が950万円になれば、予定粗利益は50万円に減少します。
受注金額が同じでも、利益は大きく変わります。
特に、受注は増加しているのに会社全体の利益が減少している場合には、工事採算の悪化がないかを確認することがあります。
5.工事代金はいつ入金されるか
工事代金の入金予定は、資金繰りを判断するうえで重要です。
受注工事明細表に入金予定日を記載しておけば、銀行は資金の回収時期を把握しやすくなります。
特に、工事代金の入金を返済原資とする短期融資では、入金予定日と融資の返済期日との関係が重要になります。
銀行は必要に応じて、契約書の支払条件や請求予定なども確認します。
6.工事の進捗に遅れはないか
銀行は、工事が予定どおり進んでいるかも確認することがあります。
工事が遅れると、完成時期や工事代金の入金時期が後ろ倒しになる可能性があります。
その結果、材料費や外注費などの支払いが先行し、資金繰りに負担が生じることがあります。
特に大口工事の完成遅延は、会社全体の資金繰りに大きな影響を与える場合があります。
完成予定が変更された場合には、受注工事明細表と資金繰り表の両方を更新しておくことが重要です。
7.受注内容と決算書・試算表に整合性があるか
銀行は、受注工事明細表に記載された内容と、決算書や試算表などの数値に不自然な点がないかを確認することがあります。
例えば、受注残高が大きく増えているにもかかわらず、売上や工事進捗に変化がない場合には、その理由を確認することがあります。
また、受注工事明細表に記載された請求済み未入金額と、売掛金や完成工事未収入金などの残高との関係を確認する場合もあります。
なお、会計処理や集計対象の違いによって、これらの数字が単純には一致しない場合もあります。
重要なのは、数字の違いについて合理的に説明できることです。
受注工事明細表を使って運転資金の必要額を説明する方法
建設業が銀行に運転資金を申し込む際には、受注工事明細表だけでなく、工事に伴う資金の支払予定と入金予定を整理することが重要です。
銀行は、受注金額がいくらあるかだけでなく、いつ、いくら資金が不足するのかを確認します。
工事代金1,000万円の具体例
例えば、次の条件で工事を受注したとします。
| 項目 | 内容 |
|---|---|
| 工事請負金額 | 1,000万円 |
| 材料費 | 300万円 |
| 外注費 | 300万円 |
| 材料費・外注費の支払予定 | 4月 |
| 工事完成予定 | 5月 |
| 工事代金の入金予定 | 6月 |
この会社では、6月に工事代金1,000万円が入金される予定ですが、その前の4月に材料費と外注費の合計600万円を支払う必要があります。
着手金などの先行入金がなく、ほかの資金支出も考慮しない単純な例では、工事代金が入金されるまでに600万円の資金が先行して必要となります。
ただし、600万円がそのまま銀行からの借入必要額になるわけではありません。
実際には、手元資金、ほかの工事からの入金、人件費などの追加支出、既存借入金の返済予定などを考慮する必要があります。
資金繰り表と組み合わせて説明する
銀行に運転資金を申し込む際には、受注工事明細表に加えて資金繰り表を用意すると、借入必要額を説明しやすくなります。
例えば、4月に600万円の支払いが必要でも、手元資金から200万円を充当できる場合には、ほかの入出金がないと仮定すると不足額は400万円です。
この場合には、次のように説明できます。
「A社から受注した工事について、4月に材料費・外注費として600万円の支払いが発生します。手元資金から200万円を充当する予定ですが、残り400万円が不足する見込みです。工事代金1,000万円は6月に入金予定のため、必要な資金と返済時期について相談したいと考えています。」
このように、受注した工事、支払予定、資金不足額、入金予定を具体的に説明することで、銀行は融資の必要性を検討しやすくなります。
ただし、実際の融資審査では、会社全体の資金繰りや財務内容、発注先の信用状況なども確認されます。
また、工事代金の入金が遅れた場合にどう対応するかも検討しておくことが大切です。
受注済み案件と受注見込み案件は分けて記載する
受注明細を作成する際に注意したいのが、受注が確定している案件と、まだ商談段階にある案件の取り扱いです。
銀行から今後の受注見込みを含めた資料を求められた場合には、商談中の案件を記載することもできます。
ただし、受注済みの案件と未確定の案件を同じものとして扱ってはいけません。
例えば、次のように区分して記載するとわかりやすくなります。
受注状況の区分例
- 受注済み:契約が成立している案件
- 内定・発注予定:発注予定の連絡などはあるが契約が未成立の案件
- 商談中:見積書の提出や条件交渉を行っている案件
- 引き合い段階:具体的な受注が確定していない案件
会社独自の受注確度をA・B・Cなどで示しても構いませんが、その場合には各区分の意味を明記してください。
また、銀行から受注済み案件だけを求められている場合には、未確定案件を混ぜずに提出することが重要です。
受注見込み案件は、必要に応じて別表にまとめる方法もあります。
銀行に対しては、受注金額を大きく見せることよりも、受注状況を正確に説明することが大切です。
受注工事明細表を銀行に提出する際の注意点
契約書などと金額を一致させる
受注済み案件については、工事請負契約書や注文書などの内容と受注工事明細表の金額が一致するようにしてください。
契約変更があった場合には、その内容を反映する必要があります。
追加工事が発生している場合には、変更契約の有無や金額の確定状況も整理しておくとよいでしょう。
古い受注情報をそのまま提出しない
すでに完成した工事や契約が取り消された案件が残っていると、現在の受注状況を正しく伝えられません。
銀行に提出する前に、最新の情報に更新してください。
また、受注工事明細表には「○年○月○日現在」などの基準日を記載しておくと、銀行も資料の対象時点を把握しやすくなります。
受注金額と利益を混同しない
受注金額は売上の見込みを示すものであり、その全額が利益になるわけではありません。
材料費、外注費、人件費などの原価を差し引いたうえで、どの程度の利益が見込まれるのかが重要です。
銀行から工事の採算について質問された場合に説明できるよう、工事原価の見込みも整理しておくとよいでしょう。
工事代金の入金予定を過大に見積もらない
工事が完成すれば必ず予定日に入金されるとは限りません。
検収の遅れ、追加工事の精算、請求手続きの遅延などによって、入金時期が変わることもあります。
銀行への提出資料には、契約上の支払条件などに基づく合理的な入金予定を記載してください。
入金が遅れる可能性がある場合には、その影響を資金繰り表で確認しておくことも重要です。
受注工事明細表は銀行融資だけでなく経営管理にも役立つ
受注工事明細表は、銀行融資の申し込み時だけに作成する資料ではありません。
会社の受注状況、工事の採算、今後の入金予定を継続的に管理するためにも役立ちます。
毎月の受注残高を把握する
受注工事明細表を毎月更新すれば、受注残高が増えているのか、減っているのかを把握できます。
受注残高が減少している場合には、今後の売上が減少する可能性があります。
早めに状況を把握できれば、営業活動や人員配置などの対応を検討しやすくなります。
工事ごとの利益を管理する
受注金額だけでなく、予定原価と実際原価を管理することで、工事ごとの採算を確認できます。
例えば、当初は利益が見込まれていた工事でも、材料費や外注費が増加すると赤字になる場合があります。
工事別の利益を定期的に確認することで、不採算工事の早期発見につながります。
将来の資金不足を早めに把握する
工事の支払予定と入金予定を整理しておけば、数か月先の資金不足を予測しやすくなります。
特に建設業では、受注が増えている時期でも、材料費や外注費の支払いが先行して資金繰りが厳しくなることがあります。
受注工事明細表と資金繰り表を組み合わせて管理することが重要です。
銀行融資の審査資料として作成した受注工事明細表を、毎月の経営管理にも活用することをおすすめします。
継続的に管理することで、銀行から受注状況や資金繰りについて質問された場合にも、具体的な数字を使って説明しやすくなります。
建設業以外でも受注明細は利用される
ここまでは電気工事業者の受注工事明細表を例に説明しましたが、受注明細は建設業以外でも利用できます。
例えば製造業であれば、受注した製品名、販売先、受注金額、納品予定日などを一覧にします。
卸売業であれば、販売先ごとの受注商品、数量、金額、納品予定日などを整理できます。
システム開発業であれば、開発案件名、契約金額、開発期間、納品予定日などを一覧にできます。
いずれの業種でも、受注明細を作成する目的は、今後の売上や資金回収の見込みをわかりやすく示すことです。
受注工事明細表についてよくある質問
受注工事明細表に決まった書式はありますか?
すべての銀行に共通する統一書式があるわけではありません。
銀行が指定する様式があればそれを使用し、指定がなければExcelなどで一覧表を作成する方法があります。
受注工事明細表はどのように作成すればよいですか?
受注先、工事名、契約金額、工事期間、受注状況などを案件ごとに記載します。
銀行への融資申込資料として使用する場合には、工事の進捗状況や入金予定日も記載すると役立ちます。
受注見込みの案件も記載できますか?
銀行が受注見込みを含めた資料を求めている場合には記載できます。
ただし、受注済み案件と未確定案件を明確に区別してください。
受注工事明細表を提出すれば融資を受けられますか?
受注工事明細表の提出だけで融資が決まるわけではありません。
銀行は決算書、試算表、資金繰り、受注案件の採算、返済能力などを総合的に審査します。
受注工事明細表は何か月分を提出すればよいですか?
提出対象期間は銀行の依頼内容によって異なります。
現在進行中の工事や受注済みの未着工工事などを含め、銀行が求める範囲で作成してください。
対象期間が不明な場合には、融資担当者に確認するとよいでしょう。
受注工事明細表と資金繰り表は両方必要ですか?
銀行から求められる資料は融資内容によって異なります。
ただし、受注工事明細表は工事の受注状況を示す資料であり、資金繰り表は会社全体の現金の入出金予定を示す資料です。
工事に伴う運転資金の融資を申し込む場合には、両方を用意することで資金の必要性を説明しやすくなります。
受注工事明細表・受注明細のまとめ
受注明細とは、会社が受注した案件を一覧にまとめた資料です。
建設業では受注工事明細表と呼ばれることもあり、工事ごとの受注先、工事名、契約金額、工事期間などを記載します。
銀行は受注工事明細表を確認することで、今後の売上見込み、運転資金の必要性、融資の返済能力などを検討します。
特に、受注残高、工事の採算、入金予定、受注先への依存度などが重要な確認項目となります。
受注済み案件と未確定案件を明確に区別し、最新の正確な情報を提出することが重要です。
また、受注工事明細表を継続的に更新することで、工事別採算や将来の資金繰りの管理にも役立ちます。
この記事のまとめ
- 受注明細とは受注案件を一覧にまとめた資料
- 建設業では受注工事明細表と呼ばれることもある
- 銀行は今後の売上、運転資金の必要性、返済能力を確認する
- 受注先、工事名、受注金額、工事期間などを記載する
- 受注残高だけでなく工事の採算や入金予定も重要
- 受注済み案件と未確定案件は明確に区別する
- 受注工事明細表と資金繰り表を組み合わせると借入必要額を説明しやすい
- 受注があるだけで融資が確実になるわけではない
関連記事
建設業の銀行融資や運転資金について、さらに詳しく知りたい方は次の記事も参考にしてください。
建設業が銀行融資を受けるポイント
建設業の融資審査で銀行が確認する事項や、融資相談で準備したい資料について解説しています。
工事見合い資金とは?
工事代金の回収を見込んだ資金調達について、銀行融資の考え方を解説しています。
運転資金とは?
会社に運転資金が必要となる理由や、銀行融資との関係について説明しています。
建設業の銀行融資・資金繰りでお悩みの方へ
受注工事明細表を作成しても、銀行にどのように説明すればよいのか、運転資金をいくら申し込めばよいのか判断に迷う場合があります。
特に建設業では、受注が増加していても、材料費や外注費の支払いが先行することで資金繰りが厳しくなる場合があります。
銀行に融資を相談する際には、受注工事明細表だけでなく、工事別の採算や資金繰りの見通しを整理しておくことが重要です。
銀行融資の相談方法や、資金繰りに関するお悩みがある方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
建設業の運転資金、銀行融資の審査、借入必要額の説明方法、資金繰りなどについてご相談を受け付けています。
※融資の可否を保証するものではありません。