「運転資金の計算式がどうしても理解できません」
「買掛金はこれから支払うお金なのに、なぜ運転資金の計算式では引き算するのでしょうか」
「売掛金250万円、棚卸資産100万円、買掛金200万円なら、運転資金は150万円と計算されます。しかし、買掛金200万円を支払う必要があるのですから、200万円必要なのではないでしょうか」
運転資金の計算式について、このような疑問を持つ経営者は少なくありません。
運転資金は、事業を継続するために必要な資金です。
資金繰りが悪化して必要な支払いができなくなると、仕入先との取引や従業員への給与支払いなどに影響が生じ、事業の継続が難しくなる場合があります。
そのため、経営者にとって運転資金の管理は重要です。
しかし、運転資金の計算式を正しく理解するには、単に数字を足したり引いたりするだけでは不十分です。
運転資金の計算式は、これから支払う金額を直接計算するものではなく、売上代金の回収と仕入代金の支払いの時間差によって、事業にどれだけの資金が必要になっているかを示すものです。
この記事では、長年にわたり銀行の法人融資・融資審査に携わってきた経験を踏まえ、運転資金の計算式の意味と、買掛金を引く理由を具体例でわかりやすく解説します。
この記事の重要ポイント
- 必要運転資金の代表的な計算式は「売掛金+棚卸資産-買掛金」
- 売掛金は売上が発生しているのに、まだ現金を回収していない金額
- 棚卸資産は仕入れや製造に資金が使われ、まだ販売・回収に至っていない資産
- 買掛金は仕入代金の支払いを待ってもらっている金額
- 買掛金を引くのは、仕入先から実質的に支払いを猶予されているため
- 計算式で求めた必要運転資金と、直近の支払いに必要な現金は同じではない
- 銀行融資を申し込む際には資金繰り表による確認も重要
運転資金の計算式に関する質問
まず、今回の質問を確認しましょう。
経営者からの質問
運転資金の計算式が理解できません。
例えば、次のような会社があったとします。
- 売掛金:250万円
- 棚卸資産:100万円
- 買掛金:200万円
運転資金の計算式は「売掛金+棚卸資産-買掛金」ですから、
250万円+100万円-200万円=150万円
となります。
しかし、実際に支払わなければならないのは買掛金200万円です。
そうすると、運転資金として200万円が必要なのではないでしょうか。
なぜ買掛金を引き算するのか、よく理解できません。
確かに、買掛金200万円は将来支払わなければならないお金です。
そのため、買掛金を計算式から引くことに違和感を持つのは自然なことです。
この疑問を解くには、「必要運転資金」と「これから支払うお金」を分けて考えることが重要です。
運転資金の計算式とは
必要運転資金を計算する代表的な方法は、次の計算式です。
必要運転資金=売掛金+棚卸資産-買掛金
売掛金と棚卸資産を足し、そこから買掛金を引きます。
元記事の計算式を示した図も確認してください。
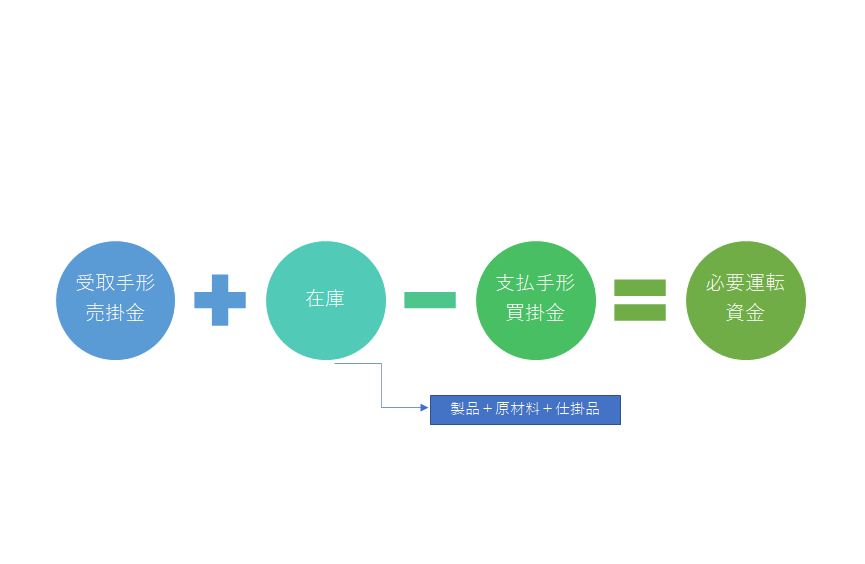
なお、銀行の融資実務では、受取手形や支払手形などを含めて計算する場合もあります。
代表的には、次のような考え方です。
必要運転資金=売上債権+棚卸資産-仕入債務
売上債権:売掛金や受取手形など
仕入債務:買掛金や支払手形など
電子記録債権・電子記録債務などを含めて分析する場合もあり、対象とする勘定科目は取引内容に応じて確認します。
この記事では理解しやすいように、売掛金・棚卸資産・買掛金の3つを使って説明します。
なぜ売掛金を運転資金に足すのか
まず、売掛金について考えましょう。
売掛金とは、商品やサービスを販売したものの、まだ代金を受け取っていない金額です。
例えば、商品を250万円で販売し、代金の入金が翌月になる場合、売上は発生していますが、現金はまだ入ってきていません。
この250万円が売掛金です。
売上が発生しても現金が入金されるとは限らない
会社は商品を販売するために、仕入れや人件費などの支払いを行います。
しかし、売上代金がまだ入金されていなければ、その間の支払いを手元資金などで賄わなければなりません。
つまり、売掛金があるということは、売上代金がまだ現金になっていない状態です。
売掛金は現金回収が終わっていない金額であるため、必要運転資金の計算式ではプラスします。
売掛金が増えると必要運転資金も増えやすい
例えば、売掛金が250万円から350万円に増加したとします。
他の条件が変わらなければ、必要運転資金は100万円増加します。
売上が増えていても、代金の回収が遅ければ、その分だけ資金が必要になることがあります。
これは、売上が増加している会社でも資金繰りが苦しくなる理由の一つです。
なぜ棚卸資産を運転資金に足すのか
次に棚卸資産について考えましょう。
棚卸資産とは、販売するために保有している商品や製品、原材料、仕掛品などのことです。
例えば、100万円の商品を仕入れて、まだ販売していない場合、その商品は棚卸資産として計上されます。
棚卸資産はまだ現金回収に至っていない資産
棚卸資産は、将来販売されることで売上につながる資産です。
掛売りで販売する場合には、次のような流れになります。
棚卸資産 → 販売 → 売掛金 → 現金回収
棚卸資産の段階では、まだ販売が完了していないため、売上代金を回収できていません。
仕入代金をすでに支払っている場合には、その資金が棚卸資産に使われていることになります。
仕入代金が未払いの場合には、その未払い部分が買掛金として計上され、計算式の引き算に反映されます。
棚卸資産は販売・現金回収まで資金が必要となるため、必要運転資金の計算式ではプラスします。
在庫が増えると資金繰りが苦しくなることがある
棚卸資産が100万円から200万円に増加した場合、他の条件が変わらなければ必要運転資金は100万円増加します。
売れる見込みのある商品であっても、在庫として保有している間は現金回収ができません。
そのため、過剰な在庫は資金繰りを圧迫する原因になります。
なぜ買掛金を運転資金から引くのか
今回の質問で最も重要なのが、買掛金を引き算する理由です。
買掛金とは、商品や原材料などを仕入れたものの、まだ代金を支払っていない金額です。
例えば、200万円の商品を仕入れ、代金の支払いが翌月になる場合、200万円の買掛金が発生します。
買掛金は、将来必ず支払わなければならない債務です。
それなのに、なぜ必要運転資金の計算式では引き算するのでしょうか。
買掛金は仕入先に支払いを待ってもらっている金額
例えば、200万円の商品を仕入れたとします。
現金仕入れであれば、仕入れた時点で200万円を支払わなければなりません。
一方、掛仕入れであれば、仕入れた時点では200万円を支払わず、翌月などの支払期日まで支払いを待ってもらえます。
つまり、買掛金200万円があるということは、仕入先から200万円分の支払いを猶予してもらっている状態です。
この支払い猶予によって、会社はその間、200万円の現金を手元に残しておくことができます。
買掛金を引く理由は、仕入先への支払いが猶予されている分だけ、会社が自分で用意する必要運転資金が少なくなるためです。
買掛金が増えると必要運転資金が減る理由
例えば、売掛金250万円、棚卸資産100万円の会社を考えます。
買掛金がゼロの場合、必要運転資金は次のとおりです。
250万円+100万円-0円=350万円
一方、買掛金が200万円ある場合には、次のようになります。
250万円+100万円-200万円=150万円
買掛金200万円の支払いを待ってもらっているため、必要運転資金が200万円少なくなっています。
このように、買掛金は資金繰りを支える役割を持っています。
ただし、買掛金は返済不要な資金ではありません。
支払期日が到来すれば、支払う必要があります。
売掛金250万円・棚卸資産100万円・買掛金200万円の具体例
ここで、最初の質問に戻りましょう。
会社の状況は次のとおりです。
| 項目 | 金額 |
|---|---|
| 売掛金 | 250万円 |
| 棚卸資産 | 100万円 |
| 買掛金 | 200万円 |
必要運転資金は、次の計算式で求められます。
250万円+100万円-200万円=150万円
この150万円は、売掛金と棚卸資産に対応する資金のうち、買掛金による支払い猶予では賄えていない部分を表しています。
言い換えれば、事業の営業循環の中で必要となっている資金の目安です。
買掛金200万円は支払わなくてよいという意味ではない
ここで注意したいのは、買掛金200万円を計算式から引いたからといって、その支払いが不要になるわけではないことです。
買掛金200万円は、支払期日が到来すれば支払わなければなりません。
必要運転資金150万円という計算結果は、買掛金200万円の支払いに必要な現金が150万円で足りることを意味していません。
この2つは、確認している内容が異なります。
必要運転資金と支払資金の違い
| 項目 | 意味 |
|---|---|
| 必要運転資金150万円 | 売掛金・棚卸資産・買掛金から計算した、営業循環に必要な資金の目安 |
| 買掛金200万円 | 将来、仕入先に支払わなければならない金額 |
したがって、買掛金200万円の支払期日までに現金を用意できなければ、支払いに支障が生じます。
必要運転資金の計算式で150万円と求められても、買掛金200万円の支払日に必要な現金は別に確認しなければなりません。
買掛金200万円の支払いが先に来たらどうなるのか
では、実際に買掛金200万円の支払期日が到来した場合を考えてみましょう。
仮に、次のような状況だとします。
- 現在の預金残高:50万円
- 今週支払う買掛金:200万円
- 売掛金250万円の入金予定:来月
この場合、今週の買掛金支払いに対して、手元資金が150万円不足します。
200万円-50万円=150万円
この150万円は、今週の買掛金支払いに必要な不足資金です。
先ほど計算した必要運転資金150万円と同じ金額になりましたが、これはこの例でたまたま一致しただけです。
もし預金残高が100万円であれば、今週の支払不足額は100万円になります。
反対に、買掛金以外にも給与や家賃の支払いがあれば、不足額はさらに増える可能性があります。
つまり、実際にいくら現金が不足するかは、預金残高と入出金の予定によって決まります。
必要運転資金の計算式だけでは資金繰りを判断できない
必要運転資金の計算式は、会社の資金需要を把握するために役立ちます。
しかし、計算式だけで実際の資金繰りを判断することはできません。
なぜなら、必要運転資金の計算式には、すべての入金や支払いが反映されているわけではないためです。
給与・家賃・水道光熱費などの支払いがある
会社には、仕入代金以外にもさまざまな支払いがあります。
- 従業員の給与
- 家賃
- 水道光熱費
- 社会保険料
- 税金
- 借入金の元金返済
- 設備投資の支払い
これらの支払いは、売掛金+棚卸資産-買掛金という計算式だけでは把握できません。
そのため、必要運転資金を計算するとともに、実際の資金繰りを確認することが重要です。
資金繰り表で入金と支払いの時期を確認する
資金繰り表とは、将来の入金と支払いを時系列で整理する表です。
例えば、次のような項目を確認します。
- 月初の預金残高
- 売掛金の回収予定
- 仕入代金の支払予定
- 給与や経費の支払予定
- 税金や社会保険料の支払予定
- 借入金の返済予定
- 月末の預金残高
資金繰り表を作成すれば、どの時点で現金が不足するのかを把握できます。
必要運転資金の計算式と資金繰り表は、どちらか一方だけを使うものではありません。
必要運転資金の計算式で資金需要の大きさを確認し、資金繰り表で実際に資金が不足する時期と金額を確認することが重要です。
銀行融資・資金繰りのメール相談
必要運転資金の計算式で求めた金額と、実際に支払いが必要な金額が一致しないことは珍しくありません。
銀行に運転資金の融資を申し込む場合には、計算式による必要運転資金と、資金繰り表による不足額を整理して説明することが大切です。
銀行融資・資金繰りのメール相談
運転資金がいくら必要なのか分からない、銀行から希望額の融資を受けられるか心配、売掛金の回収まで資金繰りが苦しいなどのお悩みがある経営者や個人事業主の方は、メール相談をご利用ください。
長年の法人融資・融資審査の経験を踏まえ、銀行がどのような点を確認するのか、実務的な視点からご相談をお受けします。
※融資の承認・実行や返済条件の変更を保証するものではありません。
銀行は必要運転資金をどのように融資審査で確認するのか
銀行が運転資金の融資を審査する際には、必要運転資金の計算式が参考になります。
ただし、計算式で求めた金額が、そのまま融資可能額になるわけではありません。
1. 必要運転資金の金額を確認する
銀行は、決算書や試算表などから売掛金、棚卸資産、買掛金などを確認します。
例えば、売掛金250万円、棚卸資産100万円、買掛金200万円であれば、必要運転資金は150万円です。
この金額は、会社の営業循環に必要となっている資金の目安です。
2. 既存の借入金を確認する
銀行は、会社がすでにどの程度の運転資金融資を受けているかも確認します。
例えば、必要運転資金150万円に対して、すでに運転資金として200万円の借入がある場合には、追加融資の必要性を慎重に確認することがあります。
ただし、季節的な資金需要や一時的な売上増加などによって、追加資金が必要になる場合もあります。
3. 資金使途を確認する
銀行は、融資した資金が何に使われるのかを確認します。
例えば、売掛金の回収までのつなぎ資金なのか、在庫の仕入資金なのか、経常的な運転資金なのかによって、必要な説明が異なります。
融資希望額と資金使途が対応していることが重要です。
4. 返済能力を確認する
銀行は、融資した資金を返済できるかどうかも確認します。
売掛金の回収を返済原資とする短期融資と、毎月の利益やキャッシュフローから返済する長期融資では、返済の考え方が異なります。
銀行は、会社の業績、財務内容、資金繰り、借入金の返済状況などを総合的に確認します。
必要運転資金が増える3つのケース
必要運転資金は、売掛金、棚卸資産、買掛金の増減によって変化します。
ケース1:売掛金が増加する
売掛金が増えると、売上代金の現金回収までに必要な資金が増加します。
特に売上が増加している会社では、売掛金も増加しやすくなります。
そのため、業績が好調でも資金繰りが苦しくなる場合があります。
ケース2:棚卸資産が増加する
棚卸資産が増えると、商品や原材料などに資金が使われたまま、現金回収に至っていない金額が増加します。
過剰在庫は資金繰りを圧迫する原因になるため、在庫管理が重要です。
ケース3:買掛金が減少する
買掛金が減少すると、仕入先から支払いを猶予してもらっている金額が少なくなります。
例えば、買掛金が200万円から100万円に減少した場合、他の条件が変わらなければ必要運転資金は100万円増加します。
仕入先への支払条件が短くなった場合などには、必要運転資金が増える可能性があります。
運転資金の計算式に関するよくある質問
Q1. 運転資金の計算式は何ですか?
必要運転資金の代表的な計算式は、売掛金+棚卸資産-買掛金です。
銀行の融資実務では、受取手形や支払手形などを含めて計算する場合もあります。
Q2. なぜ買掛金を引くのですか?
買掛金は、仕入先への支払いを猶予してもらっている金額だからです。
支払いを待ってもらっている分だけ、会社が自分で用意する必要運転資金が少なくなるため、計算式では引き算します。
Q3. 買掛金は将来支払うのに、引き算してよいのですか?
必要運転資金を計算する目的では、引き算します。
ただし、買掛金の支払いが不要になるわけではありません。
実際の支払期日に必要な現金は、資金繰り表で別に確認する必要があります。
Q4. 必要運転資金150万円なら、銀行から150万円借りればよいのですか?
必ずしもそうではありません。
すでに保有している現預金や既存の運転資金融資、今後の入出金予定などによって、追加で必要な資金は異なります。
Q5. 売掛金が増えると必要運転資金も増えますか?
他の条件が変わらなければ、売掛金の増加によって必要運転資金も増加します。
売上代金の回収までに必要な資金が増えるためです。
Q6. 棚卸資産が増えると必要運転資金も増えますか?
他の条件が変わらなければ、棚卸資産の増加によって必要運転資金も増加します。
商品や原材料などに資金が使われ、現金回収に至っていない金額が増えるためです。
Q7. 必要運転資金がマイナスになることはありますか?
あります。
例えば、売掛金や棚卸資産に比べて買掛金が大きい場合には、必要運転資金がマイナスになることがあります。
これは、仕入先からの支払い猶予が売掛金や棚卸資産を上回っている状態を示します。
ただし、必要運転資金がマイナスだからといって、必ず資金繰りが安全というわけではありません。
Q8. 銀行は運転資金の計算式だけで融資金額を決めますか?
いいえ。
銀行は必要運転資金の計算式を参考にしながら、資金繰り表、既存借入金、資金使途、返済能力などを総合的に確認します。
運転資金の計算式のまとめ
必要運転資金の代表的な計算式は、売掛金+棚卸資産-買掛金です。
売掛金は、売上が発生しているものの、まだ現金を回収していない金額です。
棚卸資産は、商品や原材料などに資金が使われ、まだ販売・現金回収に至っていない資産です。
そのため、売掛金と棚卸資産は必要運転資金の計算式でプラスします。
一方、買掛金は仕入先への支払いを猶予してもらっている金額です。
その分だけ会社が自分で用意する資金が少なくなるため、必要運転資金の計算式ではマイナスします。
重要ポイントのまとめ
- 必要運転資金=売掛金+棚卸資産-買掛金
- 売掛金はまだ現金回収が終わっていないためプラスする
- 棚卸資産は販売・現金回収まで資金が必要となるためプラスする
- 買掛金は仕入先から支払いを猶予してもらっているためマイナスする
- 買掛金を引いても、将来の支払いが不要になるわけではない
- 必要運転資金と実際の支払資金は異なる
- 銀行融資では必要運転資金と資金繰り表を合わせて確認する
買掛金を引くのは、支払いが不要だからではなく、仕入先に支払いを待ってもらっている分だけ、必要運転資金が少なくなるためです。
この点を理解すれば、運転資金の計算式の意味が分かりやすくなります。
また、実際の資金繰りを管理するためには、計算式だけでなく、将来の入金と支払いを整理した資金繰り表を作成することが重要です。
関連記事
運転資金とは?必要額の考え方
事業を継続するために必要な運転資金の基本的な考え方と、銀行融資との関係を解説しています。
必要運転資金の計算方法
売掛金、棚卸資産、買掛金から必要運転資金を求める方法と、銀行融資での考え方を解説しています。
損益と資金繰りの違い
利益が出ていても資金繰りが苦しくなる理由と、資金繰り管理の重要性を解説しています。
銀行融資における運転資金の用途
銀行が運転資金融資の資金使途をどのように確認しているのかを解説しています。
銀行融資・資金繰りのメール相談
必要運転資金の計算式で求めた金額と、実際に必要な融資金額が一致しないことは珍しくありません。
銀行に運転資金の融資を申し込む際には、必要運転資金の計算結果だけでなく、資金繰り表による不足額や返済見通しを整理して説明することが重要です。
銀行融資・資金繰りのメール相談
運転資金がいくら必要なのか分からない、銀行から希望額の融資を受けられるか心配、売掛金の回収まで資金繰りが苦しいなどのお悩みがある経営者や個人事業主の方は、メール相談をご利用ください。
長年の法人融資・融資審査の経験を踏まえ、銀行がどのような点を確認するのか、実務的な視点からご相談をお受けします。
※融資の承認・実行や返済条件の変更を保証するものではありません。