「運転資金はプラスとマイナスのどちらが良いのですか?」
中小企業の経営者から、このような質問をいただくことがあります。
結論から申し上げますと、資金繰りの面では運転資金が小さい方が一般的に有利ですが、プラスだから悪い、マイナスだから良いと一概に判断することはできません。
運転資金がプラスになる会社もあれば、マイナスになる会社もあります。これは業種や売上代金の回収条件、仕入代金の支払条件、在庫の保有状況などによって異なります。
大切なのは、運転資金がプラスかマイナスかという結果だけではなく、なぜその金額になっているのか、今後の資金繰りにどのような影響があるのかを把握することです。
この記事では、長年にわたり法人融資や融資審査に携わってきた銀行員の立場から、運転資金の計算方法、プラスとマイナスの違い、銀行融資との関係、運転資金を改善する方法を具体例とともに解説します。
運転資金はプラスとマイナスのどちらが良い?
最初に結論を整理します。
| 比較項目 | 運転資金がプラス | 運転資金がマイナス |
|---|---|---|
| 基本的な意味 | 営業活動に資金が必要 | 営業活動の資金が先に入ってくる構造 |
| 資金繰りへの影響 | 資金負担が生じやすい | 資金負担が小さくなりやすい |
| 銀行融資 | 運転資金融資が必要になる場合がある | 通常の営業運転資金の必要額は小さいが、別の資金需要はあり得る |
| 注意点 | 売上増加に伴い資金不足が起きることがある | 赤字や借入返済などで資金不足になることがある |
資金繰りだけを考えれば、運転資金が少ない方が会社にとって有利です。
しかし、運転資金がプラスであっても利益を十分に確保している優良企業は数多くあります。
反対に、運転資金がマイナスでも、赤字が続いて現預金が不足している会社もあります。
運転資金のプラス・マイナスは、会社の良し悪しを直接示すものではなく、営業活動に必要な資金の構造を示すものです。
運転資金の計算方法
運転資金がプラスなのかマイナスなのかを判断するには、まず運転資金の必要額を計算します。
一般的に、会社の正常な営業活動に必要となる運転資金は、次の計算式で求めます。
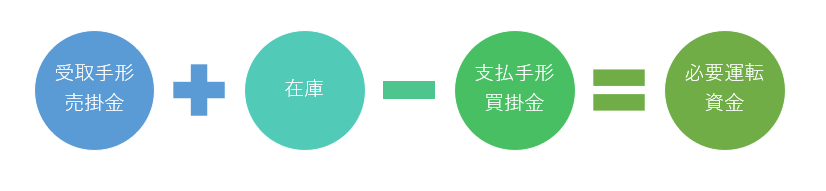
所要運転資金=売上債権+棚卸資産-仕入債務
それぞれの項目は次のような意味です。
- 売上債権:売掛金や受取手形など、売上は計上されているものの、まだ回収していない代金
- 棚卸資産:商品、製品、原材料、仕掛品などの在庫
- 仕入債務:買掛金や支払手形など、仕入れは行ったものの、まだ支払っていない代金
この計算式は、銀行が融資審査で会社の運転資金を把握する際にも使う基本的な考え方です。
なお、ここで説明する運転資金は、貸借対照表の流動資産から流動負債を差し引く「正味運転資本」とは異なります。
本記事では、売上代金の回収と仕入代金の支払いの時間差から生じる所要運転資金について説明します。
運転資金がプラスになる計算例
次のような会社を考えてみましょう。
| 項目 | 金額 |
|---|---|
| 売掛金・受取手形 | 3,000万円 |
| 棚卸資産 | 1,000万円 |
| 買掛金・支払手形 | 2,000万円 |
所要運転資金は次のようになります。
3,000万円+1,000万円-2,000万円=2,000万円
この会社の運転資金はプラス2,000万円です。
売上代金としてまだ回収していない資金と在庫に投じている資金の合計が、仕入先への未払金額を2,000万円上回っています。
つまり、通常の営業活動を続けるために、2,000万円程度の資金が営業循環の中に必要となっている状態です。
運転資金がマイナスになる計算例
次に、以下のような会社を考えてみましょう。
| 項目 | 金額 |
|---|---|
| 売掛金・受取手形 | 500万円 |
| 棚卸資産 | 500万円 |
| 買掛金・支払手形 | 1,500万円 |
所要運転資金は次のようになります。
500万円+500万円-1,500万円=マイナス500万円
この会社の運転資金はマイナス500万円です。
売上代金の回収が比較的早く、仕入代金の支払いまでに時間があるため、営業活動の中で資金を確保しやすい構造になっています。
ただし、この500万円がそのまま自由に使える現金として存在するという意味ではありません。
運転資金がプラスとはどういう意味か
運転資金がプラスとは、売上代金を回収するまでの間に、仕入れや在庫のための資金を先に負担する必要がある状態です。
例えば、商品を仕入れて販売する卸売業を考えてみます。
- 仕入先から商品を購入する
- 仕入代金を支払う
- 販売先に商品を販売する
- 一定期間後に売上代金を回収する
このような取引では、仕入代金を支払ってから売上代金が入金されるまでに時間差が生じます。
その間に必要となる資金が運転資金です。
売上が増えるほど運転資金が必要になる場合がある
運転資金がプラスの会社では、売上が増加すると必要な運転資金も増加することがあります。
例えば、現在の所要運転資金が2,000万円の会社で、売上が大きく増加したとします。
売上増加に伴って売掛金や在庫が増えれば、所要運転資金が3,000万円に増加することもあります。
この場合、従来より1,000万円多く資金を用意しなければなりません。
売上が増えて利益が出ていても、売掛金の回収前に仕入代金などの支払いが集中すれば、資金繰りが苦しくなることがあります。
黒字なのに資金繰りが苦しくなる理由の一つが、売上増加に伴う運転資金の増加です。
運転資金がプラスでも悪い会社とは限らない
製造業や卸売業などでは、運転資金がプラスになることは珍しくありません。
商品を製造・仕入れしてから販売し、代金を回収するまでに時間がかかるためです。
したがって、運転資金がプラスだからといって、その会社の経営状態が悪いわけではありません。
重要なのは、必要な運転資金を安定的に調達できているか、売掛金や在庫が過大になっていないかという点です。
運転資金がマイナスとはどういう意味か
運転資金がマイナスとは、売上債権と棚卸資産の合計よりも、仕入債務の方が大きい状態です。
売上代金を早く回収し、仕入代金を後から支払う事業では、運転資金がマイナスになることがあります。
運転資金がマイナスになりやすい業種
例えば、次のような事業では運転資金がマイナスになりやすい傾向があります。
- 現金やキャッシュレス決済で売上代金を比較的早く回収する小売業
- 売上代金の回収が早く、仕入代金の支払サイトが長い飲食業
- 顧客から前払いを受ける取引が多い事業
ただし、業種だけで運転資金が必ずマイナスになるわけではありません。
キャッシュレス決済の入金までの期間、在庫の保有量、仕入先への支払条件などによって変わります。
また、前受金が多い事業では、今回の基本計算式だけでは資金繰りの実態を十分に表せないことがあります。
運転資金がマイナスなら銀行融資は不要なのか
運転資金がマイナスであれば、通常の営業循環に必要な運転資金は小さくなります。
しかし、だからといって銀行融資が一切不要になるわけではありません。
例えば、次のような資金需要が考えられます。
- 赤字による資金不足
- 店舗の改装や機械購入などの設備投資
- 既存借入金の返済
- 納税資金
- 一時的な売上減少への備え
- 季節的な仕入れや支払いの増加
所要運転資金がマイナスであることと、会社全体の資金繰りに問題がないことは別です。
運転資金がマイナスでも資金繰りが苦しくなる理由
運転資金がマイナスの会社でも、資金繰りが苦しくなることがあります。
特に注意したいのが、赤字、借入返済、仕入条件の変更です。
赤字によって現預金が減少する
運転資金がマイナスでも、売上総利益で人件費や家賃などを賄えなければ赤字になります。
赤字が続けば、会社の現預金は減少しやすくなります。
運転資金の構造が有利でも、利益を確保できなければ資金繰りは安定しません。
借入金の返済負担が大きい
銀行借入金の元金返済は、所要運転資金の計算式には含まれません。
そのため、運転資金がマイナスでも、毎月の借入返済額が大きければ資金不足になることがあります。
銀行の融資審査でも、所要運転資金だけでなく、利益やキャッシュフロー、借入返済額などを確認します。
仕入先から支払条件を短縮される
運転資金がマイナスの会社では、仕入先への支払いを後払いにできていることが資金繰りを支えている場合があります。
しかし、仕入先から支払条件を短縮するよう求められると、状況が変わります。
例えば、買掛金が1,500万円あった会社で、支払条件の変更により買掛金が500万円に減少したとします。
売上債権500万円、棚卸資産500万円が変わらなければ、所要運転資金は次のように変化します。
変更前:500万円+500万円-1,500万円=マイナス500万円
変更後:500万円+500万円-500万円=プラス500万円
つまり、仕入先への支払条件が変わっただけで、所要運転資金が1,000万円増加することになります。
これまで資金繰りに余裕があった会社でも、急に資金が必要になる可能性があります。
運転資金をプラスからマイナスに近づける方法
運転資金がプラスの会社では、必要な運転資金を減らすことで資金繰りを改善できる場合があります。
銀行から融資を受けることだけが資金繰り対策ではありません。
日頃の取引条件や在庫管理を見直すことも重要です。
1.売掛金の回収期間を短くする
売掛金の回収期間が長いほど、売上代金が現金になるまでに時間がかかります。
例えば、月商3,000万円の会社で売掛金の回収期間を10日短縮できれば、単純計算では約1,000万円の売上債権を減らせる可能性があります。
計算式は次のとおりです。
3,000万円÷30日×10日=1,000万円
ただし、実際の効果は売上の構成や回収条件によって異なります。
取引先との関係も考慮しながら、請求書の早期発行や回収条件の見直しを検討しましょう。
2.在庫を適正な水準にする
在庫は販売されるまで現金化されません。
必要以上に在庫を抱えると、その分だけ資金が固定されます。
特に売れ残りや長期滞留在庫は、資金繰りを圧迫する原因になります。
売上動向や仕入計画を見直し、過剰在庫を減らすことが重要です。
3.仕入代金の支払条件を見直す
仕入先への支払期間を適切に確保できれば、必要な運転資金を減らせる場合があります。
ただし、一方的な支払遅延や無理な支払条件の延長は、取引先との信用関係を損ないます。
支払条件を見直す場合には、取引先との合意を前提に進める必要があります。
4.月次で運転資金の増減を確認する
決算時点の運転資金だけでなく、月次試算表を使って運転資金の増減を確認することをおすすめします。
例えば、売上が横ばいなのに売掛金が増加している場合には、売上代金の回収が遅れている可能性があります。
また、売上が減少しているのに在庫が増加している場合には、過剰在庫が発生している可能性があります。
運転資金の増加理由を早めに把握することで、資金不足が深刻になる前に対策を取ることができます。
銀行は運転資金のプラス・マイナスをどう見ているのか
銀行は融資審査において、会社の運転資金がどれくらい必要なのかを確認しています。
ただし、単に運転資金がプラスかマイナスかを見るだけではありません。
運転資金がプラスの場合
運転資金がプラスの場合には、その必要額が事業規模や取引条件に照らして妥当かどうかを確認します。
例えば、所要運転資金が2,000万円の会社が運転資金として1,500万円の融資を申し込んだ場合、その資金使途には一定の合理性があると考えられます。
もっとも、所要運転資金が2,000万円あるからといって、必ず2,000万円まで融資を受けられるわけではありません。
銀行は会社の返済能力、既存借入金、資金繰り、業績などを総合的に判断します。
運転資金がマイナスの場合
運転資金がマイナスの場合には、通常の営業循環から生じる資金需要は小さいと考えられます。
そのため、会社が運転資金の融資を申し込んだ場合、銀行は「何のために資金が必要なのか」を詳しく確認することがあります。
例えば、設備投資や借入返済によって資金が不足しているのであれば、通常の営業運転資金とは別の資金需要として検討する必要があります。
また、赤字による資金不足の場合には、今後の業績改善や返済原資の確保が重要になります。
運転資金が増加している場合
銀行が特に注意するのは、運転資金の金額が急に増加している場合です。
例えば、前期の所要運転資金が1,000万円だった会社で、今期は3,000万円に増加していたとします。
銀行は次のような点を確認します。
- 売上が増加したため売掛金が増えたのか
- 売上代金の回収が遅れていないか
- 不良在庫が増加していないか
- 仕入先への支払条件が短くなっていないか
- 今後も運転資金の増加が続くのか
売上増加に伴う正常な運転資金の増加なのか、回収遅延や過剰在庫などによる問題なのかによって、銀行の評価は異なります。
運転資金がプラスでも銀行融資に頼りすぎないことが重要
運転資金がプラスの会社では、銀行からの融資によって資金繰りを安定させることがあります。
これは中小企業にとって一般的な資金調達方法です。
しかし、銀行融資を受けるだけで運転資金の問題が解決するわけではありません。
例えば、売掛金の回収が遅れて運転資金が増加している場合、融資で一時的に資金を補っても、回収遅延が続けば再び資金不足になる可能性があります。
在庫が過剰に増加している場合も同様です。
そのため、銀行融資による資金調達と同時に、売掛金の回収、在庫管理、仕入代金の支払条件などを改善することが重要です。
銀行融資は資金繰りを支える手段ですが、運転資金の増加原因を改善することも経営者の重要な仕事です。
運転資金のプラス・マイナスに関するよくある質問
運転資金がプラスだと経営状態が悪いのですか?
いいえ。運転資金がプラスだからといって経営状態が悪いわけではありません。
製造業や卸売業などでは、通常の営業活動に一定の運転資金が必要になることが一般的です。
重要なのは、その必要額が妥当であり、資金調達と返済の計画ができていることです。
運転資金がマイナスなら優良企業ですか?
必ずしもそうではありません。
運転資金がマイナスであっても、赤字や借入返済の負担によって資金繰りが苦しい会社もあります。
会社の経営状態は、利益、現預金、借入金、キャッシュフローなどを総合的に判断する必要があります。
運転資金がマイナスでも銀行から融資を受けられますか?
受けられる可能性はあります。
ただし、通常の営業運転資金の必要額が小さいため、銀行は融資が必要な理由を詳しく確認することがあります。
設備資金や季節的な資金需要など、実際の資金使途に応じて検討されます。
運転資金が増えたら必ず銀行から借りる必要がありますか?
必ずしも銀行から借りる必要はありません。
手元資金で対応できる場合や、売掛金の回収促進、在庫削減などによって資金を確保できる場合もあります。
ただし、必要な運転資金が継続的に増加している場合には、早めに銀行へ相談することも大切です。
運転資金がマイナスからプラスに変わった場合は問題ですか?
変化した理由を確認する必要があります。
売上増加に伴う正常な変化であれば、必ずしも問題ではありません。
一方、売掛金の回収遅延、在庫の増加、仕入先への支払条件の短縮などが原因であれば、資金繰りへの影響に注意が必要です。
運転資金はプラスとマイナスのどちらが良いかのまとめ
運転資金はプラスとマイナスのどちらが良いのかについて、重要なポイントをまとめます。
- 所要運転資金は「売上債権+棚卸資産-仕入債務」で計算する
- 運転資金がプラスとは、営業活動に資金が必要な状態
- 運転資金がマイナスとは、営業活動の資金負担が小さくなりやすい状態
- 資金繰りの面では、一般的に運転資金が小さい方が有利
- ただし、プラスだから経営状態が悪い、マイナスだから良いとは限らない
- 運転資金がマイナスでも、赤字や借入返済などによって資金不足になることがある
- 売掛金の回収期間短縮、在庫削減、仕入代金の支払条件の見直しによって運転資金を改善できる場合がある
- 銀行は運転資金の金額だけでなく、その増減理由や返済能力も確認する
運転資金のプラス・マイナスは、会社の資金繰りを理解するための重要な指標です。
ただし、決算書の数字だけで判断するのではなく、毎月の資金の出入りや借入返済の状況と合わせて確認することが必要です。
経営者が日頃から運転資金の動きを把握し、銀行にその内容を説明できるようにしておくことは、安定した資金繰りと円滑な資金調達につながります。
関連記事
所要運転資金とは
銀行が運転資金の必要額をどのように計算し、融資審査で活用しているのかを解説しています。
正常な運転資金とは
銀行が考える正常な運転資金の意味や、融資対象となる運転資金について解説しています。
運転資金を減らす方法
売掛金、在庫、買掛金の管理を通じて運転資金を減らす考え方を説明しています。
売上が増加すると資金繰りが苦しくなる理由
売上が増えているのに資金不足が生じる仕組みと、その対策について解説しています。
運転資金の融資の申し込み方
銀行に運転資金の融資を申し込む際の考え方や、資金使途の説明について解説しています。
銀行融資・資金繰りのメール相談
運転資金がプラスになっている理由や、資金繰りが苦しくなっている原因は、会社によって異なります。
銀行から融資を受けるべきなのか、売掛金や在庫の管理を見直すべきなのかを判断するためには、現在の財務状況や資金繰りを整理することが重要です。
銀行融資・資金繰りのメール相談
長年の法人融資・融資審査の実務経験を踏まえ、銀行融資や資金繰りに関する疑問について考え方をご案内しています。
運転資金の必要額や銀行への融資相談などについてお悩みの場合は、メール相談ページをご覧ください。
※現在はメールによるご相談を受け付けています。融資の承諾や資金調達の実現を保証するものではありません。