「銀行から融資を受けたいが、審査には何日かかるのだろうか」
「来週には仕入代金の支払いがある。急いで融資を受ける方法はないだろうか」
資金繰りに余裕がなくなったとき、銀行融資の審査期間は経営者にとって非常に重要な問題です。
結論からいえば、銀行融資の審査期間は一律ではありませんが、一般的な事業融資では数週間程度を見込んでおくことが現実的です。
既存取引先への融資では比較的短期間で実行される場合がある一方、初めて取引する銀行や信用保証協会の保証付き融資では、さらに時間がかかることがあります。
また、銀行に急いで融資を検討してもらうには、単に「急いでいます」と伝えるだけでは不十分です。
いつまでに、いくら、何のために必要なのかを明確にし、審査に必要な資料を最初から揃えておくことが重要です。
この記事では、長年にわたり銀行の法人融資・融資審査に携わってきた経験を踏まえ、融資審査にかかる期間、審査が長引く理由、急ぎで融資を受けたい場合の銀行への相談方法を具体的に解説します。
銀行融資の審査期間は何日かかる?
銀行融資の審査期間は、融資の種類、金融機関との取引状況、会社の業績、提出資料の状況などによって異なります。
一般的な事業融資では、初回相談から融資実行まで数週間程度かかることを想定しておくのが無難です。
ただし、これはすべての銀行融資に共通する最低日数や、実行を保証する期間ではありません。
融資の種類別に見た審査期間の目安
| 融資の種類・状況 | 期間の考え方 |
|---|---|
| 既存取引先へのプロパー融資 | 資料や審査条件が整っていれば短期間で進む場合もあるが、数週間を要する場合もある |
| 初めて取引する銀行への融資申込み | 事業内容や財務状況の確認が必要となるため、数週間以上を見込む |
| 信用保証協会の保証付き融資 | 銀行の審査に加えて保証審査が必要となり、数週間以上かかることがある |
| 設備資金や担保付き融資 | 設備内容や担保評価、契約手続きなどによって審査期間が長くなる場合がある |
※上記は一般的な実務上の傾向であり、金融機関が公表する標準審査期間ではありません。実際の所要日数は個別案件によって異なります。
銀行に融資を相談する際には、審査に何日かかるかだけでなく、希望する日までに融資実行が可能かを確認することが重要です。
銀行融資の審査に時間がかかる理由
銀行融資には、会社の資金繰りや返済能力を確認するための審査があります。
銀行は融資金を回収できるかどうかを判断しなければならないため、経営者が急いでいるという理由だけで審査を省略することはできません。
銀行の融資審査の流れ
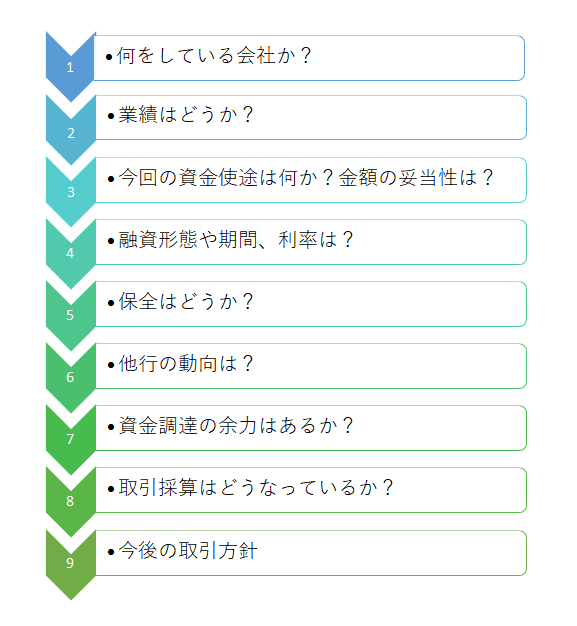
上の図は、銀行が融資を検討する際の基本的な審査の流れを示したものです。
実際の審査手順は金融機関や融資商品によって異なりますが、一般的には次のような確認が行われます。
- 融資相談の受付と資金使途の確認
- 決算書や試算表による業績・財務内容の分析
- 必要融資金額と返済能力の検討
- 融資担当者による稟議書の作成
- 上司や審査部門などによる審査・決裁
- 融資条件の確定と契約手続き
- 融資実行
信用保証協会の保証付き融資では、これに加えて保証協会の審査や保証承諾などの手続きが必要になります。
融資担当者が決裁するだけではない
銀行の融資担当者が融資をしたいと考えていても、その担当者だけで融資を決定できるとは限りません。
融資金額や会社の信用状況などに応じて、支店内の決裁や本部の審査が必要になります。
銀行の内部では、担当者が作成した稟議書をもとに、融資の必要性や返済能力、融資条件などが検討されます。
審査の途中で不明な点があれば、銀行から追加質問や資料提出を求められることもあります。
そのため、融資相談を受けた当日にすべての判断が完了するとは限らないのです。
融資が承認されてもすぐに実行されるとは限らない
融資審査が承認された後にも、契約手続きが必要です。
融資契約書の作成や必要書類の確認、担保設定などが必要な場合には、さらに時間がかかることがあります。
したがって、銀行に確認する際には、審査承認の予定日ではなく、実際に融資金が入金される予定日を確認する必要があります。
初めての融資と追加融資では審査期間が異なる
融資の審査期間を考えるうえでは、銀行との取引状況も重要です。
初めて取引する銀行では確認事項が多い
初めて融資を申し込む銀行では、会社の事業内容や財務状況、経営者の経歴などを一から確認する必要があります。
銀行にとって会社の情報が少ないため、既存取引先への融資に比べて審査に時間がかかる傾向があります。
また、口座開設や本人確認など、融資審査以外の手続きが必要になる場合もあります。
既存取引先では比較的早く進む場合がある
すでに銀行と融資取引がある会社では、銀行が過去の決算書や返済実績、事業内容などを把握していることがあります。
そのため、追加融資では初めての融資より審査が進めやすい場合があります。
ただし、業績が悪化している場合や、既存借入金が多い場合には、追加融資でも慎重な審査が必要になります。
信用保証協会の保証付き融資は保証審査も必要
信用保証協会の保証付き融資では、銀行と信用保証協会の双方が融資・保証について審査します。
信用保証協会が保証を承諾しても、銀行自身の融資判断や契約手続きが必要です。
そのため、銀行だけの審査で完結する融資に比べて、手続きが多くなる場合があります。
急ぎの融資を希望する場合には、保証審査を含めて希望日に間に合う可能性があるか、早い段階で確認することが重要です。
急ぎで銀行融資を受けたい場合の交渉方法
ここからは、急いで銀行融資を受けたい場合の具体的な相談方法を説明します。
重要なのは、銀行に無理な要求をすることではありません。
銀行が審査を進めるために必要な情報を早く提供し、融資実行までの予定を具体的に相談することです。
1.融資が必要な日付を最初に伝える
まず、いつまでに融資が必要なのかを明確に伝えてください。
例えば、次のような説明です。
銀行への説明例
「今月25日に仕入代金800万円の支払いがあります。」
「売掛金の回収は翌月10日になるため、その間の資金繰りが不足する見込みです。」
「そのため、今月24日までに運転資金500万円の融資を希望しています。」
「資金繰り表と支払予定の資料を準備していますので、希望日に融資実行が可能かご相談したいと考えています。」
※説明用の架空の事例です。
このように、必要な日付と金額、資金不足の理由を具体的に説明すると、銀行も対応の可否を判断しやすくなります。
単に「できるだけ早くお願いします」と伝えるよりも、資金繰り上の期限を明確にすることが重要です。
2.なぜ急に資金が必要になったのか説明する
銀行は、融資が必要になった理由を確認します。
特に急ぎの融資では、なぜ事前に資金を準備できなかったのかという点も重要です。
例えば、次のような理由が考えられます。
- 予定していた売掛金の入金が遅れた
- 急な大口受注で仕入資金が必要になった
- 予想を上回る支払いが発生した
- 売上が計画を下回り、資金繰りが悪化した
- 設備の故障などによって予定外の支出が発生した
銀行は、その資金不足が一時的なものなのか、今後も続くものなのかを確認します。
そのため、資金不足の原因を隠さず、今後の対応策とともに説明することが重要です。
3.試算表と資金繰り表を先に準備する
融資審査を円滑に進めるためには、必要書類を早めに準備することが重要です。
特に、直近の試算表と資金繰り表は、急ぎの融資相談で役立つ資料です。
試算表では現在の業績を確認し、資金繰り表では資金不足の時期と必要金額を確認できます。
銀行から資料提出を求められてから準備を始めると、その分だけ審査が遅れる可能性があります。
4.希望金額の根拠を明確にする
銀行は、融資希望金額が実際の資金需要に見合っているかを確認します。
例えば、資金繰り表で300万円の不足が見込まれている場合に、根拠なく1,000万円の融資を希望しても、銀行はその必要性を判断しにくくなります。
急ぎの融資ほど、必要金額の根拠を具体的に説明することが重要です。
5.融資実行までの手続きを銀行に確認する
融資相談の際には、銀行に次のようなことを確認してください。
- 希望日までに融資実行できる可能性があるか
- 審査に必要な資料は何か
- 追加資料が必要になった場合の連絡方法
- 信用保証協会の審査が必要か
- 融資契約時に必要な書類は何か
- 契約から融資実行まで何日程度かかるか
こうした点を確認することで、融資実行までの見通しを立てやすくなります。
急ぎの銀行融資で準備しておきたい必要書類
融資の種類や金融機関によって必要書類は異なりますが、一般的には次のような資料が役立ちます。
| 資料 | 確認する内容 |
|---|---|
| 決算書・税務申告書 | 過去の業績と財務状況 |
| 直近の試算表 | 現在の売上や利益 |
| 資金繰り表 | 資金不足の時期と必要金額 |
| 借入金返済予定表 | 既存借入金と返済負担 |
| 請求書・発注書など | 資金使途や支払予定 |
| 売掛金の入金予定表 | 今後の資金回収予定 |
特に資金繰り表は、銀行が資金不足の理由と返済見通しを理解するうえで重要です。
試算表はできるだけ新しいものを準備する
銀行は、過去の決算書だけでなく、現在の業績も確認します。
そのため、できるだけ直近月までの試算表を準備することをおすすめします。
試算表が古い場合には、銀行から直近の売上や利益について追加説明を求められることがあります。
月次決算がまだ完了していない場合には、直近の売上資料や主要経費の実績など、現状を説明できる資料も準備しましょう。
資金繰り表には融資希望日を反映させる
急ぎの融資相談では、月単位の資金繰り表だけでは不十分な場合があります。
例えば、月末には預金残高がプラスでも、月中の支払日に資金が不足することがあります。
そのため、資金が不足する日付を確認する必要があります。
特に緊急性が高い場合には、日付別の入金・支払予定を整理すると、銀行にも資金不足の状況を説明しやすくなります。
融資契約に必要な書類も早めに確認する
銀行の融資審査が承認されても、契約手続きが完了しなければ融資は実行されません。
そのため、契約に必要な書類も早めに確認しておくことが重要です。
融資内容によっては、次のような書類が必要になることがあります。
- 会社の登記事項証明書
- 会社の印鑑証明書
- 代表者の本人確認書類
- 保証人が必要な場合の関連書類
- 担保設定に必要な書類
- 銀行が指定する融資契約関係書類
ただし、すべての融資でこれらの書類が必要になるわけではありません。
また、現在の中小企業融資では、経営者保証を必要としない取扱いもあります。
社長個人の印鑑証明書などが必ず必要になると考えるのではなく、実際の融資条件に応じて銀行に確認してください。
登記事項証明書や印鑑証明書についても、発行日などの条件が指定される場合があるため、事前に確認してから取得することをおすすめします。
融資を1週間以内に受けたい場合はどうする?
「来週には支払いがあるので、1週間以内に融資を受けたい」という相談もあります。
この場合、融資を受けられるかどうかは、銀行との取引状況や審査の進捗によって大きく異なります。
既存取引先なら可能性を確認する
すでに融資取引がある銀行であれば、会社の業績や返済状況を把握しているため、短期間で審査が進む可能性があります。
ただし、必ず1週間以内に融資を受けられるというわけではありません。
まずは銀行担当者に、希望する日付までに融資実行が可能か確認する必要があります。
初めての銀行では短期間の融資実行は難しいことが多い
初めて取引する銀行では、事業内容や財務状況の確認から始める必要があります。
そのため、1週間以内などの短期間で融資を実行することは難しい場合が多くなります。
信用保証協会の保証付き融資では、保証審査の期間も考慮しなければなりません。
融資が間に合わない場合は別の資金繰り対策も必要
銀行融資が希望日に間に合わない見込みであれば、融資審査の結果を待つだけでは危険です。
資金繰り表を確認し、支払先との支払条件の相談、回収予定の売掛金の確認、不要不急の支出の見直しなど、現実的な対策を並行して検討する必要があります。
支払条件の変更については、取引先との合意が前提です。無断で支払いを遅らせることは、信用悪化につながるおそれがあります。
また、既存借入金の返済が資金繰りを圧迫している場合には、取引銀行への返済条件の相談も選択肢になります。
融資実行が間に合うか不確かな場合には、銀行融資だけに頼らず、資金不足を回避するための対応を同時に進めることが重要です。
急ぎの融資相談で銀行に伝えるべき内容の具体例
ここでは、急な資金不足が発生した会社を例に、銀行への相談方法を考えてみます。
事例:売掛金の入金が遅れて仕入代金が不足する
ある卸売業の会社では、今月末に仕入代金1,000万円の支払いがあります。
ところが、予定していた売掛金500万円の入金が翌月に延期されました。
その結果、今月末の資金繰りが500万円不足する見込みです。
この場合、銀行には次のように説明します。
銀行への相談例
「今月末に仕入代金1,000万円の支払いがあります。」
「当初は売掛金500万円が今月中に入金される予定でしたが、販売先の都合で翌月に延期されました。」
「そのため、今月末の資金繰りが500万円不足する見込みです。」
「販売先からは翌月の入金予定を確認しています。」
「資金繰り表と売掛金の入金予定、仕入代金の支払資料を準備しました。」
「今月末までに500万円の運転資金融資を受けられる可能性があるか、至急ご相談したいと考えています。」
※説明用の架空の事例です。実際には売掛金の回収可能性や返済原資を銀行が確認します。
この説明で重要なのは、次の4点です。
- いつ資金が必要なのか
- いくら不足するのか
- なぜ不足するのか
- 今後どのように資金を回収する見込みなのか
銀行としても、こうした情報が整理されていれば、融資の必要性を判断しやすくなります。
急ぎの融資でも銀行が重視するのは返済能力
急いで融資を受けたい場合でも、銀行の審査で最も重要なのは返済能力です。
例えば、予定していた売掛金の入金が一時的に遅れているだけで、今後の回収見通しが明確な場合があります。
一方、売上減少や赤字が続き、今後も資金不足が発生する見込みの場合もあります。
銀行は、どちらのケースなのかを確認します。
一時的な資金不足か継続的な資金不足か
一時的な資金不足であれば、売掛金の回収予定などから資金繰りの改善見通しを説明できる場合があります。
一方、継続的な赤字による資金不足であれば、融資によって一時的に預金残高が増えても、再び資金が不足する可能性があります。
そのため、銀行は今後の売上や利益、経費削減などの改善策も確認します。
融資希望日だけを強調しても審査は通らない
銀行に対して何度も融資を急ぐよう依頼しても、必要な資料や返済見通しが不十分であれば、審査は進みません。
銀行に早く対応してもらうためには、融資の必要性と返済能力を説明できることが前提です。
銀行融資・資金繰りのメール相談
「急いで銀行融資を受けたいが、希望日に間に合うかわからない」「銀行に融資を急ぐ理由をどう説明すればよいか悩んでいる」「資金繰り表の作り方や必要金額の整理ができていない」といったお悩みはありませんか。
銀行の法人融資・審査実務の経験を踏まえ、融資相談前の準備や銀行への説明方法、資金繰りの整理についてメールでご相談いただけます。
※融資の承認や希望日までの実行を保証するものではありません。※現在はメールによるご相談を受け付けています。
融資審査が長引く原因と対処方法
銀行融資の審査が予定より長引くことがあります。
その主な原因と対処方法を整理します。
| 審査が長引く原因 | 経営者ができる対応 |
|---|---|
| 必要書類が不足している | 必要書類を確認して早めに提出する |
| 資金使途が不明確 | 支払予定や見積書などで説明する |
| 直近の業績がわからない | 試算表や月次売上資料を準備する |
| 返済見通しが不明確 | 資金繰り表や収支計画を整理する |
| 保証審査や担保評価が必要 | 銀行に進捗と追加手続きの有無を確認する |
| 銀行内部の審査・決裁中 | 必要な回答や追加資料に速やかに対応する |
銀行内部の審査を経営者が直接早めることはできません。
しかし、提出資料の不足や説明内容の不明確さによる遅れは、事前の準備によって減らすことができます。
融資審査が遅いと感じた場合、銀行に確認してよい?
融資を申し込んだ後、銀行から連絡がないと不安になることもあると思います。
その場合には、融資審査の進捗を銀行担当者に確認して構いません。
ただし、何度も催促すれば審査が早くなるというものではありません。
例えば、次のように確認するとよいでしょう。
銀行への確認例
「先日ご相談した運転資金融資について、現在の審査状況を確認させてください。」
「今月25日に支払いがあるため、24日までの融資実行を希望しています。」
「追加で必要な資料や確認事項があれば、できるだけ早く対応したいと考えています。」
「現時点で希望日までに融資実行できる見通しがあるか、お教えいただけないでしょうか。」
このように、希望日を改めて伝えたうえで、追加資料の有無と融資実行の見通しを確認することが重要です。
なお、銀行が審査中である場合、融資の可否や実行日について確約できないこともあります。
銀行融資は資金が必要になる何日前に相談すべき?
資金繰りを安定させるためには、資金が必要になる前に融資相談を始めることが重要です。
一般的な事業融資であれば、少なくとも1か月程度前から相談を始め、初めての取引や保証審査などが必要な場合には、さらに余裕を持つことをおすすめします。
ただし、1か月前に相談すれば必ず間に合うという意味ではありません。
金融機関や融資制度によって必要な期間は異なるため、事前に銀行へ確認してください。
資金繰り表で資金不足を早めに把握する
融資相談を早めに始めるためには、今後の資金繰りを予測することが重要です。
例えば、毎月末に今後3か月から6か月程度の資金繰りを確認する方法があります。
大口の仕入れや設備投資、賞与、納税など、まとまった支払いが予定されている場合には、早めに資金需要を把握しておきましょう。
融資を受ける前から銀行と情報共有する
銀行と継続的に取引している会社であれば、資金が必要になる前から業績や資金繰りの状況を伝えておくことも有効です。
銀行が会社の事業内容や資金需要を理解していれば、実際に融資相談を行う際にも説明を進めやすくなります。
資金が不足したときだけ銀行に相談するのではなく、日頃から財務状況や今後の資金計画を整理しておくことが重要です。
急ぎの銀行融資相談チェックリスト
銀行に急ぎの融資を相談する前に、次の8項目を確認してみてください。
急ぎの融資相談で確認したい8項目
チェック数:0 / 8
チェックできなかった項目がある場合
まずは、いつまでに、いくら必要なのかを明確にしてください。
次に、資金繰り表を作成し、資金不足の原因と返済見通しを整理します。
銀行が審査を進めるために必要な情報を早めに準備することが、融資相談を円滑に進めるための基本です。
銀行融資の審査期間についてよくある質問
銀行融資の審査は最短何日ですか?
銀行融資の審査期間に、すべての金融機関に共通する最短日数はありません。
既存取引先への融資などでは短期間で進む場合がありますが、初めての融資や信用保証協会の保証付き融資では、数週間以上かかることもあります。
銀行融資を1週間以内に受けることはできますか?
既存取引先への融資などでは、条件が整っていれば短期間で実行される可能性があります。
ただし、1週間以内の融資実行を保証できるものではありません。
希望日までに融資が可能か、銀行へ早急に確認してください。
信用保証協会の保証付き融資は審査に時間がかかりますか?
銀行の審査に加えて信用保証協会の保証審査が必要になるため、時間がかかる場合があります。
必要な期間は申込内容や審査状況によって異なります。
銀行に融資審査を急いでもらうことはできますか?
希望する融資実行日を伝え、急ぎの対応が可能か相談することはできます。
ただし、銀行の審査を省略できるわけではありません。
必要書類を早めに準備し、追加質問に速やかに回答することが重要です。
試算表がなくても急ぎの融資相談はできますか?
相談自体は可能な場合があります。
ただし、銀行が直近の業績を確認するために試算表を求めることがあります。
試算表がすぐに作成できない場合には、月次売上や主要経費などの資料を準備し、銀行に相談してください。
銀行から融資審査の結果が来ない場合はどうすればよいですか?
銀行担当者に審査状況と追加資料の有無を確認することをおすすめします。
資金が必要な日付が決まっている場合には、その日付も改めて伝えてください。
融資審査が通ればすぐにお金が入金されますか?
必ずしもそうではありません。
融資審査の承認後にも、契約書類の作成や必要書類の確認などが必要になる場合があります。
実際の融資実行日を銀行に確認することが重要です。
銀行融資の審査期間と急ぎの融資相談のまとめ
銀行融資の審査には一定の時間が必要です。
融資の種類や金融機関との取引状況によって期間は異なりますが、一般的な事業融資では数週間程度を見込んでおくことが現実的です。
急ぎで融資を受けたい場合には、銀行への相談方法と事前準備が重要になります。
- 銀行融資の審査期間は一律ではなく、融資の種類や取引状況によって異なる
- 一般的な事業融資では数週間程度を想定しておく
- 初めての融資や信用保証協会の保証付き融資では時間がかかる場合がある
- 急ぎの融資では必要な日付と金額を最初に伝える
- 試算表や資金繰り表などの必要資料を早めに準備する
- 銀行が確認するのは資金の必要性と返済能力である
- 融資が希望日に間に合わない場合の資金繰り対策も検討する
- 資金繰り表を活用し、余裕を持って銀行に融資相談する
急ぎの銀行融資で最も重要なのは、必要な日付を明確にし、銀行が審査を進められるように資料と説明を整えることです。
ただし、銀行融資は必ず希望日に実行されるものではありません。
資金繰りが苦しくなってから慌てて相談するのではなく、日頃から資金繰り表を作成し、資金不足を早期に把握することをおすすめします。
関連記事
初めて銀行に融資相談する場合の準備
初めて銀行から融資を受けたい経営者に向けて、必要書類や融資相談の進め方、銀行への説明方法を解説しています。
初めて銀行に融資相談するには?必要書類・準備すること・相談の進め方を銀行員が解説
運転資金が不足する原因と改善方法
運転資金が不足する主な原因と、資金繰りが苦しくなったときの改善方法を解説しています。
運転資金が不足する7つの原因とは?資金繰りの改善方法と銀行融資への対応
銀行が試算表の提出を求める理由
銀行が融資審査で試算表を確認する理由と、決算書だけではわからない直近の業績について解説しています。
銀行融資・資金繰りのメール相談
「銀行融資の審査が長引いている」「急いで運転資金を確保したい」「銀行にどのように融資を相談すればよいかわからない」といったお悩みはありませんか。
銀行の法人融資・審査実務の経験を踏まえ、融資相談前の準備、銀行への説明方法、資金繰りの整理についてメールでご相談いただけます。
※融資の承認や希望日までの実行を保証するものではありません。※現在はメールによるご相談を受け付けています。