「銀行から不動産担保の余剰価値がないと言われました。どういう意味なのでしょうか?」
「不動産の評価額が1億円で、すでに設定されている抵当権が3,000万円なら、7,000万円の追加融資を受けられるのでしょうか?」
銀行融資の審査では、不動産担保の余剰価値が問題になることがあります。
担保の余剰価値とは、簡単にいえば、不動産の担保評価額から既存の担保権などによって優先的に回収される金額を考慮した後に残る、担保として利用できる価値のことです。
例えば、銀行の担保評価額が1億円の不動産に、先順位の抵当権が3,000万円設定されているとします。
単純に計算すると、1億円から3,000万円を差し引いた7,000万円が担保の余剰価値となります。
ただし、担保の余剰価値が7,000万円あるからといって、銀行から7,000万円の融資を必ず受けられるわけではありません。
実際の担保余力は、抵当権や根抵当権の内容、不動産の評価方法、他の担保権などによって変わります。
また、銀行が融資を行うかどうかは、担保だけでなく、借入人の返済能力や資金使途などを踏まえて判断されます。
この記事では、長年にわたり法人融資と融資審査を担当してきた銀行員の立場から、担保の余剰価値の意味、計算方法、銀行の担保評価、追加融資への影響について具体例を使って解説します。
担保の余剰価値とは?銀行融資における意味
担保の余剰価値とは、不動産などの担保について、既存の担保権による優先的な回収を考慮した後に残る価値のことです。
銀行融資では「担保余力」と呼ばれることもあります。
担保の余剰価値は追加融資の保全に関係する
銀行が不動産を担保として取得する目的は、借入人が融資を返済できなくなった場合に備えるためです。
例えば、不動産の担保評価額が1億円で、すでに別の銀行が3,000万円の先順位抵当権を設定しているとします。
この場合、後から担保を取得する銀行は、先順位の銀行による回収を考慮する必要があります。
先順位担保によって優先的に回収される金額を考慮した後に残る価値が、後順位の銀行にとって重要になります。
これが担保の余剰価値です。
担保の余剰価値と融資可能額は同じではない
ここで重要なのは、担保の余剰価値と銀行が融資できる金額は同じではないということです。
担保の余剰価値が十分にあったとしても、借入人の返済能力に問題がある場合には融資を断られることがあります。
また、担保評価額は不動産の売却価格を保証するものではありません。
不動産を処分する際には、売却価格の変動や費用などが発生する可能性があります。
したがって、銀行は担保余力だけで融資金額を決めるわけではありません。
担保の余剰価値とは
不動産などの担保について、既存の担保権などによる優先的な回収を考慮した後に残る担保価値のことです。
担保の余剰価値があることと、追加融資が受けられることは別の問題です。
銀行にとって担保はどのような意味がある?
担保の余剰価値を理解するために、まず銀行にとって担保がどのような意味を持つのかを整理します。
銀行融資で最も重要なのは返済能力
銀行が融資審査で最も重視するのは、借入人が融資を返済できるかどうかです。
会社の業績や財務内容、資金繰り、融資の資金使途などを確認し、返済能力を判断します。
例えば、業績が安定しており、十分な返済能力が認められる会社であれば、無担保で融資を受けられる場合があります。
一方、業績が悪化している会社や、借入金の返済負担が大きい会社では、銀行が融資に慎重になることがあります。
このような場合、担保の有無や担保余力が融資判断に影響することがあります。
担保は万一の返済不能に備える回収手段
銀行は融資を行う際に、借入人が返済できると判断して融資を実行します。
しかし、融資実行後に業績が悪化し、返済が困難になることがあります。
例えば、主要取引先の倒産や売上減少、原材料価格の上昇などによって、会社の資金繰りが悪化する場合です。
このような事態に備えて、銀行は不動産などの担保を取得することがあります。
借入人が返済できなくなった場合には、担保権を実行するなどして融資の回収を図ることがあります。
銀行にとって担保は、通常の返済が困難になった場合に備えるための保全手段です。
担保があっても必ず融資を受けられるわけではない
担保が十分にある場合でも、返済能力が著しく不足していれば融資を断られることがあります。
銀行は、担保不動産を売却して融資を回収することを前提に、すべての融資を行っているわけではありません。
そのため、担保の余剰価値が大きいことだけで融資の承認が決まるわけではないのです。
担保の余剰価値の計算方法
ここからは、不動産担保を例にして余剰価値の計算方法を説明します。
担保の余剰価値の基本的な計算式
担保の余剰価値は、基本的な考え方として次のように整理できます。
担保の余剰価値の簡易計算式
担保評価額 − 先順位担保で優先的に回収されると見込む金額 = 担保の余剰価値
※実際の計算では、抵当権・根抵当権の内容、先順位債権、処分費用、担保評価方法などを考慮する必要があります。
この計算式は、担保の余剰価値を理解するための簡略化したものです。
実際の銀行の担保評価では、さらに細かい確認が必要になります。
計算例① 担保の余剰価値がある場合
まず、担保の余剰価値がある場合を説明します。

不動産の担保評価額が1億円で、すでに設定されている先順位抵当権の債権額を3,000万円として計算する場合を考えます。
| 項目 | 金額 |
|---|---|
| 不動産の担保評価額 | 1億円 |
| 先順位担保で考慮する金額 | 3,000万円 |
| 担保の余剰価値 | 7,000万円 |
この場合、単純計算では次のようになります。
1億円 − 3,000万円 = 7,000万円
したがって、7,000万円の担保余力があると考えることができます。
ただし、この7,000万円は簡略化した計算上の余剰価値です。
銀行が7,000万円の融資を必ず実行するという意味ではありません。
また、先順位担保の種類や実際の被担保債権の状況によっては、担保余力の計算結果が変わります。
計算例② 担保の余剰価値がない場合
次に、担保の余剰価値がない場合を説明します。
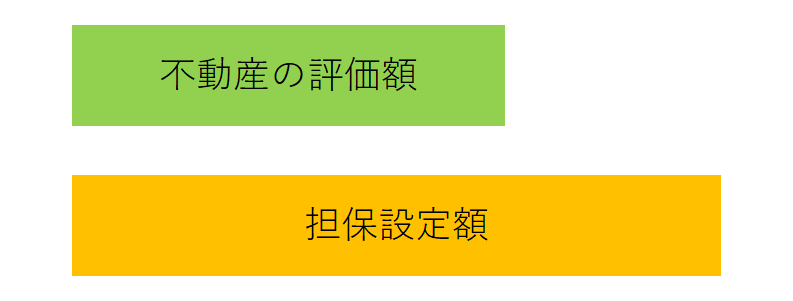
不動産の担保評価額が1億円で、先順位担保で考慮する金額が1億3,000万円の場合です。
| 項目 | 金額 |
|---|---|
| 不動産の担保評価額 | 1億円 |
| 先順位担保で考慮する金額 | 1億3,000万円 |
| 担保の余剰価値 | 0円 |
この場合、先順位担保で考慮する金額が不動産の担保評価額を上回っています。
したがって、後順位の銀行が新たに担保権を設定しても、十分な回収が期待できない可能性があります。
このような状態を、担保の余剰価値がない状態といいます。
ただし、担保余力がないからといって、銀行融資が一律に不可能になるわけではありません。
会社の返済能力や融資制度などによっては、無担保融資や信用保証協会付き融資を検討できる場合があります。
抵当権と根抵当権では担保余力の考え方が異なる
担保の余剰価値を計算する際に注意したいのが、抵当権と根抵当権の違いです。
抵当権の場合
抵当権は、特定の債権を担保するために設定される担保権です。
例えば、銀行から3,000万円を借り入れ、その融資を担保するために抵当権を設定する場合です。
その後、融資の返済が進めば、被担保債権の残高は減少します。
ただし、抵当権の登記上の債権額が自動的に減少するわけではありません。
銀行が担保余力を判断する際には、実際の債権残高や利息などの状況を確認する必要があります。
根抵当権の場合
根抵当権は、一定の範囲に属する不特定の債権を、あらかじめ定めた極度額の範囲で担保するものです。
例えば、根抵当権の極度額が5,000万円で、現在の融資残高が3,000万円の場合を考えます。
この場合、極度額と現在の融資残高の差額は2,000万円です。
しかし、根抵当権は継続的な取引などから生じる債権を担保する仕組みであるため、現在の融資残高だけを見て、担保余力が2,000万円あると判断することはできません。
特に、元本確定前の根抵当権では、将来発生する被担保債権も極度額の範囲で担保される可能性があります。
そのため、後順位の銀行が担保余力を評価する際には、先順位根抵当権の極度額を考慮することがあります。
根抵当権の極度額に余裕があっても追加融資できるとは限らない
根抵当権の極度額が5,000万円で、現在の融資残高が3,000万円の場合、差額の2,000万円について追加融資を受けられると考える経営者もいます。
しかし、根抵当権の極度額は融資限度額ではありません。
銀行が追加融資を行うかどうかは、会社の返済能力、資金使途、財務内容などを踏まえて判断されます。
根抵当権の極度額と融資残高の差額は、そのまま追加融資可能額を示すものではありません。
先順位抵当権がある場合の担保余力の考え方
不動産に複数の抵当権や根抵当権が設定されている場合には、担保権の順位が重要です。
先順位の銀行が優先的に回収する
例えば、同じ不動産について、A銀行が第1順位の抵当権を設定し、B銀行が第2順位の抵当権を設定している場合を考えます。
不動産を処分して得られた代金は、原則として担保権の順位に従って配当されます。
そのため、B銀行はA銀行による優先的な回収を考慮したうえで、どの程度の回収が見込めるかを判断する必要があります。
先順位の根抵当権は極度額の確認が重要
先順位に根抵当権が設定されている場合には、現在の借入残高だけでなく、根抵当権の極度額や元本確定の有無などを確認する必要があります。
例えば、先順位根抵当権の極度額が5,000万円で、現在の借入残高が2,000万円の場合です。
後順位の銀行が担保余力を評価する際には、単純に現在の借入残高2,000万円だけを差し引けばよいとは限りません。
根抵当権の内容によっては、極度額を考慮する必要があるためです。
したがって、担保余力を確認する場合には、不動産登記事項証明書などで担保権の種類や順位、極度額を確認することが重要です。
銀行は不動産の担保評価額をどのように決める?
担保の余剰価値を計算する際には、不動産の担保評価額も重要です。
不動産の時価と銀行の担保評価額は同じではない
不動産には市場で売買される価格があります。
しかし、銀行が担保として評価する金額は、必ずしも市場価格と一致しません。
銀行は、不動産の所在地、面積、用途、建物の状態、売却可能性などを確認し、独自の基準に基づいて担保価値を評価します。
また、不動産を処分する場合の費用や価格変動リスクなどを考慮することがあります。
担保評価額が下がると余剰価値も小さくなる
例えば、当初の担保評価額が1億円で、先順位担保で考慮する金額が3,000万円だった場合を考えます。
当初の担保余力は、簡略化すると7,000万円です。
ところが、その後、不動産の担保評価額が7,000万円に下がった場合には、担保余力は4,000万円に減少します。
さらに担保評価額が3,000万円まで下がれば、担保余力はほとんどなくなります。
このように、担保の余剰価値は不動産の価格変動によって変わる可能性があります。
担保の余剰価値があれば追加融資を受けられる?
担保の余剰価値がある場合、銀行から追加融資を受けられる可能性はあります。
ただし、担保余力があることだけで融資が承認されるわけではありません。
銀行は追加融資の返済能力を確認する
追加融資の審査では、銀行は会社の返済能力を確認します。
例えば、担保の余剰価値が5,000万円ある会社が、3,000万円の追加融資を申し込んだとします。
この場合、銀行は担保余力だけでなく、追加融資3,000万円をどのように返済するのかを確認します。
会社の業績が悪化しており、既存借入金の返済だけでも資金繰りが厳しい場合には、追加融資を断られることがあります。
担保余力が融資判断を後押しする場合もある
一方、会社の返済能力が一定程度認められる場合には、担保余力が融資判断を後押しすることがあります。
例えば、業績はやや不安定でも、今後の返済見通しが説明できる会社です。
このような場合、担保余力があることで銀行の回収リスクが軽減され、融資を検討しやすくなる可能性があります。
ただし、担保余力があれば必ず融資を受けられるというものではありません。
担保の余剰価値がない場合でも銀行融資を受けられる?
担保の余剰価値がない場合でも、銀行融資を受けられる可能性はあります。
返済能力があれば無担保融資を検討できる場合がある
銀行融資は、担保がなければ必ず受けられないというものではありません。
会社の業績や財務内容が良好で、返済能力が十分に認められる場合には、無担保で融資を受けられることがあります。
したがって、現在提供している不動産に担保余力がない場合でも、会社の返済能力によっては融資を検討できる可能性があります。
信用保証協会付き融資を検討する
信用保証協会付き融資は、信用保証協会の保証を利用して銀行から融資を受ける仕組みです。
制度や審査結果によっては、不動産担保を提供せずに融資を受けられる場合があります。
ただし、信用保証協会付き融資であっても、返済能力や資金使途などの審査が行われます。
担保余力がないことだけで融資を諦めず、利用できる制度について銀行へ相談することが重要です。
担保余力がない状態で追加融資を受けるには
担保余力がない場合には、担保の価値を説明するだけでなく、会社の返済能力を明確にすることが重要です。
例えば、次のような資料を準備することが考えられます。
- 直近の決算書
- 最新の試算表
- 今後の資金繰り表
- 追加融資の資金使途を示す資料
- 借入金の返済予定表
- 業績改善計画
これらの資料をもとに、追加融資の必要性と返済見通しを説明することが重要です。
担保の余剰価値を確認するために経営者が行うべきこと
担保余力を活用して銀行融資を検討する場合には、現在の担保状況を整理しておくことが重要です。
不動産登記事項証明書を確認する
まず、不動産登記事項証明書で抵当権や根抵当権の設定状況を確認します。
確認する主な項目は次のとおりです。
- 抵当権・根抵当権の有無
- 担保権の順位
- 抵当権の債権額
- 根抵当権の極度額
- 担保権者となっている金融機関
これらを確認することで、どの金融機関がどのような担保権を設定しているかを把握できます。
既存借入金の残高を整理する
次に、現在の借入金残高を整理します。
ただし、根抵当権の場合には、現在の借入残高だけで担保余力を判断できないことに注意が必要です。
銀行との相談では、借入残高だけでなく、根抵当権の極度額や担保する債権の範囲なども確認することが重要です。
銀行に現在の担保評価を確認する
銀行が不動産を担保として取得している場合には、現在の担保評価について相談することも考えられます。
ただし、銀行の内部評価額や評価方法について、必ずしも詳細な開示を受けられるとは限りません。
追加融資を希望する場合には、現在の担保状況で追加融資を検討できる余地があるかを確認するとよいでしょう。
担保余力だけでなく返済計画を準備する
銀行が追加融資を判断する際には、担保余力だけでなく、融資の返済能力を確認します。
そのため、追加融資を申し込む場合には、資金使途や返済計画を整理しておくことが重要です。
例えば、設備資金であれば、設備投資によってどの程度の利益や資金収支の改善が見込めるかを説明します。
運転資金であれば、売上や仕入、売掛金、在庫などの状況から必要額を説明します。
担保の余剰価値を活用するためには、担保の説明と返済能力の説明を組み合わせることが重要です。
銀行融資・資金繰りのメール相談
「銀行から担保余力がないと言われた」「不動産の担保評価額が分からない」「根抵当権の極度額に余裕があるのに追加融資を受けられない」といった悩みを抱える経営者の方もいるでしょう。
担保の余剰価値を確認する際には、抵当権や根抵当権の内容だけでなく、会社の返済能力や資金繰りも整理することが重要です。
銀行融資・資金繰りのメール相談
銀行融資の審査、不動産担保、根抵当権、追加融資、借入金管理、資金繰り改善などについて、メールでご相談を受け付けています。
※融資の承認・実行を保証するものではありません。
担保の余剰価値に関するよくある質問
Q1. 担保の余剰価値とは何ですか?
担保の余剰価値とは、不動産などの担保について、既存の担保権による優先的な回収を考慮した後に残る担保価値のことです。
銀行融資では、担保余力と呼ばれることもあります。
Q2. 担保の余剰価値はどのように計算しますか?
基本的には、不動産の担保評価額から先順位担保で優先的に回収されると見込む金額を差し引いて考えます。
ただし、実際には抵当権や根抵当権の内容、処分費用なども考慮する必要があります。
Q3. 不動産評価額1億円で抵当権3,000万円なら担保余力は7,000万円ですか?
簡略化した計算では7,000万円となります。
ただし、抵当権の内容や実際の被担保債権、他の担保権などによって担保余力は変わります。
Q4. 根抵当権の極度額と融資残高の差額は担保余力ですか?
必ずしもそうではありません。
根抵当権は継続的な取引などから生じる債権を担保する仕組みであり、現在の融資残高だけでは担保余力を判断できない場合があります。
Q5. 担保の余剰価値があれば追加融資を受けられますか?
担保余力があることは融資審査でプラスに働く場合がありますが、それだけで融資が承認されるわけではありません。
銀行は返済能力や資金使途などを確認して融資可否を判断します。
Q6. 担保の余剰価値がないと銀行融資は受けられませんか?
担保余力がなくても、返済能力や融資制度などによっては無担保融資や信用保証協会付き融資を検討できる場合があります。
Q7. 不動産の担保評価額は変わりますか?
変わることがあります。
不動産の価格や利用状況、金融機関の評価基準などによって、担保評価額が変動する場合があります。
Q8. 担保の余剰価値を銀行に確認できますか?
銀行に相談することはできます。
ただし、銀行の内部評価額や評価方法について、必ずしも詳細な開示を受けられるとは限りません。
担保の余剰価値とは?のまとめ
担保の余剰価値とは、不動産などの担保について、既存の担保権による優先的な回収を考慮した後に残る価値のことです。
銀行融資では、担保余力とも呼ばれます。
例えば、不動産の担保評価額が1億円で、先順位担保で考慮する金額が3,000万円の場合には、簡略化した計算上の担保余力は7,000万円となります。
ただし、実際の担保余力は抵当権や根抵当権の内容、不動産の評価額、他の担保権などによって異なります。
この記事の重要ポイント
- 担保の余剰価値とは、既存の担保権などを考慮した後に残る担保価値
- 銀行融資では担保余力とも呼ばれる
- 担保余力の計算には不動産の担保評価額と先順位担保の状況が重要
- 根抵当権では現在の融資残高だけで担保余力を判断できない
- 不動産の担保評価額は変動する場合がある
- 担保余力があっても追加融資を必ず受けられるわけではない
- 担保余力がなくても返済能力などによって融資を検討できる場合がある
- 追加融資では担保の説明と返済計画の説明が重要
銀行融資では、担保の余剰価値が融資判断に影響する場合があります。
しかし、担保余力があることだけで融資が承認されるわけではありません。
担保の余剰価値を正しく把握するとともに、会社の返済能力や資金繰りを整理して銀行に説明することが重要です。
関連記事
担保があれば銀行融資は必ず受けられる?
不動産担保があっても銀行が融資を断る理由や、返済能力を重視する審査の考え方を解説しています。
担保があれば銀行融資は必ず受けられる?不動産担保と返済能力の審査を銀行員が解説
銀行融資の審査内容
銀行が融資審査で確認する返済能力や資金使途などの重要なポイントを解説しています。
銀行融資の希望額の決め方
必要な借入金額をどのように計算し、銀行へ説明すればよいのかを具体例で解説しています。
信用保証協会の事前相談
信用保証協会付き融資を申し込む前に、銀行や信用保証協会へ相談する際の考え方を解説しています。
銀行融資・資金繰りのメール相談
「不動産担保の余剰価値が分からない」「根抵当権の極度額に余裕があるのに追加融資を断られた」「担保余力がない状態で資金調達を検討したい」といった経営者の方もいるでしょう。
銀行融資では、担保余力だけでなく、会社の返済能力や資金繰り、融資の必要性を整理することが重要です。
銀行融資・資金繰りのメール相談
銀行融資の審査、不動産担保、根抵当権、追加融資、借入金管理、資金繰り改善などについて、メールでご相談を受け付けています。
※融資の承認・実行を保証するものではありません。