銀行から設備資金の融資を受けた場合、銀行は融資したお金が当初予定していた設備投資に使用されたかどうかを確認します。
この確認を「資金トレース」といいます。
例えば、トラックの購入資金として700万円を借りた会社が、実際には500万円のトラックを購入し、残り200万円を仕入代金に使っていた場合、銀行はどのように判断するのでしょうか。
設備資金として借りたお金を、銀行の承諾なく運転資金などに流用した場合には、資金使途違反として問題になる可能性があります。
一方、設備の購入金額が変更されたというだけで、必ず重大な資金使途違反になるわけではありません。銀行への説明や差額の取扱いが重要です。
この記事では、設備資金の資金トレースとは何か、銀行が確認する書類と具体的な確認方法、資金使途違反になった場合の影響、設備購入額が変更された場合の対処方法を、銀行の融資実務の観点から詳しく説明します。
設備資金の資金トレースとは
設備資金の資金トレースとは、銀行が設備資金として融資したお金について、実際にその設備投資に使用されたかどうかを確認することです。
銀行が設備資金の融資を行う場合には、融資先から提出された見積書や設備投資計画などを確認し、融資の必要性や返済能力を審査します。
例えば、会社がトラックを購入するために700万円の融資を申し込んだ場合、銀行はそのトラックの購入資金として700万円が必要であることを確認して融資を検討します。
融資実行後には、実際にトラックが購入され、その購入代金として融資資金が使われたかどうかを確認することがあります。
これが設備資金の資金トレースです。
設備資金の資金トレースで確認する3つのこと
- 銀行に説明した設備が実際に購入・設置されているか
- 融資した資金が設備の購入先や工事業者への支払いに使われたか
- 融資金額と実際の支払金額に差額がある場合、その理由と取扱いは適切か
銀行が資金トレースを重視する理由
銀行が融資を行う際には、融資資金の使い道である「資金使途」を重要な審査項目としています。
運転資金であれば、仕入代金や人件費などの支払いに必要な資金を融資します。
設備資金であれば、機械や車両、店舗、工場などの設備投資に必要な資金を融資します。
銀行は、それぞれの資金使途に応じて融資金額、返済期間、返済原資などを審査しています。
そのため、設備資金として融資したお金が別の目的に使用されると、銀行が審査した前提と実際の資金使途が異なることになります。
例えば、設備資金として借りたお金を関連会社への貸付や株式の購入などに利用した場合、当初予定していた設備投資が実施されず、資金繰りや返済能力にも影響する可能性があります。
ただし、目的外使用があれば必ず資金繰りが悪化するというわけではありません。
銀行としては、融資した資金が審査時に説明された目的に沿って使用されているかを確認する必要があるのです。
銀行が資金トレースを行う理由
- 融資の資金使途が審査時の説明と一致しているか確認するため
- 設備投資が実際に行われたか確認するため
- 融資資金が別の用途に流用されていないか確認するため
- 設備投資計画の変更が返済能力に影響しないか確認するため
設備資金の資金トレースはいつ行われる?
設備資金の資金トレースというと、融資実行後に領収書を確認することをイメージするかもしれません。
しかし、銀行の実務では、融資実行前から支払方法を確認し、融資実行時や実行後にも必要な確認を行うことがあります。
| 確認する時期 | 銀行が確認する内容 | 主な確認資料 |
|---|---|---|
| 融資申込時 | 設備投資の内容、金額、必要性 | 見積書、設備投資計画書など |
| 融資実行前 | 支払先、支払日、最終的な支払金額 | 請求書、契約書、振込予定など |
| 融資実行時 | 融資金が設備購入先へ支払われるか | 振込依頼書、振込記録など |
| 融資実行後 | 設備代金の支払いと設備の取得状況 | 振込記録、領収書、固定資産台帳など |
| 決算書提出時など | 設備投資の会計処理や設備の保有状況 | 決算書、固定資産台帳など |
実際にどの時点で何を確認するかは、金融機関、設備の種類、融資金額、融資条件などによって異なります。
銀行によっては、融資実行と同時に設備購入先への振込を確認することで、資金使途を把握する場合もあります。
設備資金の資金トレースはどのように行われるのか
設備資金の資金トレースには、いくつかの方法があります。
銀行によって取扱いは異なりますが、代表的な確認方法は次のとおりです。
| 確認方法 | 銀行が確認する内容 |
|---|---|
| 融資実行後の振込確認 | 設備の購入先や工事業者へ支払われたか |
| 振込記録・領収書の確認 | 実際の支払先と支払金額 |
| 請求書・契約書の確認 | 設備投資の内容と最終的な購入金額 |
| 決算書・固定資産台帳の確認 | 設備投資が会計処理に反映されているか |
| 設備の現物確認 | 必要に応じて設備の存在や稼働状況 |
これらの方法を組み合わせて、融資資金の使い道を確認することがあります。
1.融資実行直後に設備の購入先へ振り込む
設備資金の資金トレースとして、銀行が実務上よく利用する方法の一つが、融資実行に合わせて設備の購入先へ振り込む方法です。
例えば、会社が機械を購入するために銀行から1,000万円の設備資金融資を受けるとします。
銀行は、融資実行に合わせて機械販売会社への振込手続きを確認し、融資資金が購入代金に充てられるようにします。
融資契約時に振込依頼の内容を確認し、融資実行後に購入先へ送金する取扱いもあります。
この方法であれば、融資資金が別の目的に利用されることを防ぎやすくなります。
ただし、振込手続きの方法や銀行が関与する範囲は、金融機関や取引条件によって異なります。
ポイント:設備資金では、融資実行に合わせて設備の購入先への振込を確認することで、資金使途を把握する場合があります。
2.振込記録や領収書で確認する
融資実行後に、銀行が振込記録や領収書などの提出を求める場合もあります。
例えば、設備資金として800万円の融資を受けた場合、銀行は実際に設備購入先へ800万円が支払われたことを確認します。
銀行が確認する資料には、次のようなものがあります。
- 設備購入先への振込記録
- 設備購入代金の領収書
- 設備の請求書
- 設備の売買契約書
- 工事代金の支払明細
- 設備代金の支払予定表
どの資料が必要になるかは、設備の種類や銀行の取扱いによって異なります。
そのため、設備資金の融資を受ける際には、銀行に提出する資料をあらかじめ確認しておくとよいでしょう。
3.融資後の決算書で確認する
銀行は、設備資金融資の実行後に提出された決算書から、設備投資の状況を確認することもあります。
例えば、製品製造のための機械を購入した場合には、決算書の貸借対照表における機械装置などの固定資産項目を確認します。
機械装置の取得によって、固定資産の金額が増加していることなどが確認材料になります。
ただし、固定資産の金額は減価償却や既存設備の売却などによっても変動します。
そのため、決算書の金額だけで資金使途を確定できるとは限りません。
必要に応じて固定資産台帳や請求書なども確認することになります。
また、設備の種類や契約内容によっては、会計上の処理方法が異なる場合もあります。
固定資産の増減だけで判断せず、設備の取得内容と支払実績を合わせて確認することが重要です。
4.設備の現物を確認する場合もある
設備の内容や融資金額によっては、銀行が購入した設備の現物を確認する場合もあります。
例えば、工場の新設や大型機械の導入などでは、設備の設置状況や稼働状況を確認することがあります。
工場を訪問した際に、新しく導入した機械を確認することも考えられます。
もっとも、すべての設備資金融資について銀行が現物確認を行うわけではありません。
確認方法は、設備の種類や融資条件などによって異なります。
設備資金の資金トレースで銀行が確認する書類
経営者にとって重要なのは、設備資金の融資を受ける際に、どのような書類を保管しておけばよいかという点です。
銀行は、設備投資の内容と実際の支払状況を確認できる資料を求めることがあります。
| 書類 | 確認できること |
|---|---|
| 見積書 | 当初予定していた設備の内容と金額 |
| 売買契約書・工事請負契約書 | 正式な契約内容と契約金額 |
| 請求書 | 実際の請求内容と支払予定額 |
| 振込記録 | 支払先、支払日、支払金額 |
| 領収書 | 代金を支払った事実 |
| 固定資産台帳 | 取得した設備の内容や取得価額 |
| 設備の写真・納品書 | 設備の納品・設置状況 |
これらすべての書類が毎回必要になるわけではありません。
例えば、振込記録と請求書で支払内容が十分に確認できる場合もあります。
一方、工場建設のように複数回に分けて工事代金を支払う場合には、工事契約書、出来高請求書、支払予定表などの確認が必要になることもあります。
設備資金の融資を受ける際には、見積書、契約書、請求書、支払記録を一連の資料として整理しておくことをおすすめします。
設備資金を運転資金に流用するとどうなる?
設備資金として融資を受けたお金を、銀行に説明した目的とは異なる用途に使用した場合、資金使途違反として問題になる可能性があります。
具体例で説明します。
トラック購入資金700万円のうち200万円を流用したケース
ある会社が、トラック購入資金として銀行から700万円の設備資金融資を受けたとします。
ところが、実際には500万円のトラックを購入し、残りの200万円を材料の仕入代金に使用したとします。
| 項目 | 金額 |
|---|---|
| 銀行から受けた設備資金融資 | 700万円 |
| 実際のトラック購入代金 | 500万円 |
| 材料仕入代金に使用 | 200万円 |
銀行は、700万円をトラック購入資金として審査し、融資を実行しています。
しかし、実際には200万円が材料の仕入代金に使用されています。
材料の仕入代金は通常、運転資金に該当します。
したがって、銀行の承諾なくこの200万円を材料仕入代金に利用した場合には、設備資金の資金使途違反となる可能性があります。
設備資金の融資を受けたからといって、余った資金を自由に運転資金へ振り替えてよいわけではありません。
設備の購入金額が見積書より安くなった場合
設備資金の融資では、申込時に見積書を銀行へ提出するのが一般的です。
銀行は、その見積書や設備投資計画をもとに融資金額を審査します。
ところが、融資実行前後に設備の購入金額が変更になることがあります。
例えば、当初700万円の予定だったトラックが、仕様変更や値引きによって500万円になった場合です。
この場合、当初予定していた設備資金700万円と、実際の購入代金500万円の間に200万円の差額が生じます。
この差額をどう取り扱うかは、銀行に確認する必要があります。
融資実行前であれば、融資金額を変更するなどの対応が考えられます。
融資実行後であれば、差額の返済や資金使途の変更などについて、銀行と協議することになります。
重要:設備の購入金額が変わった場合には、差額を別の支払いに使用する前に銀行へ相談してください。
店舗改装資金を流用した場合の具体例
次に、店舗改装資金として設備資金融資を受けたケースを考えます。
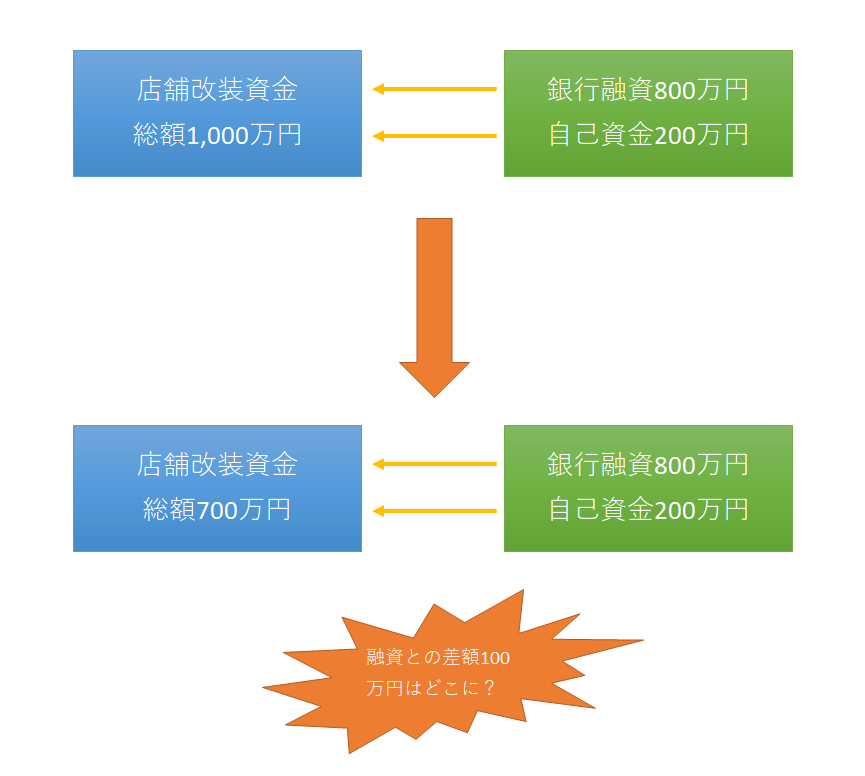
上の図は、店舗改装資金の使い道を比較したものです。
図の上側は、銀行から受けた設備資金融資が予定どおり店舗改装資金に使用されているケースです。
一方、下側は、設備資金融資の一部が当初の店舗改装資金に使われず、差額100万円の使い道が確認できないケースです。
このように、融資を受けた金額と実際に設備投資に使用した金額が異なる場合、銀行はその差額がどのように使用されたかを確認することがあります。
差額が発生したという事実だけで、直ちに重大な資金使途違反になるとは限りません。
重要なのは、差額が発生した理由と、その資金について銀行の承諾を得て適切に対応しているかどうかです。
設備資金を先に支払っていた場合はどうなる?
設備資金の融資では、銀行から融資を受ける前に、会社が設備代金の一部を支払っている場合があります。
例えば、機械を購入する際に、契約時の手付金や前払金が必要になるケースです。
この場合には、銀行への説明と融資の対象となる支払範囲が重要になります。
設備代金の一部を前払いしている場合
例えば、機械の購入代金が1,000万円で、会社が契約時に200万円を前払いし、残り800万円を納品時に支払うとします。
銀行へ設備資金融資を申し込む際には、次の内容を明確にしておく必要があります。
- 設備の購入代金は合計1,000万円であること
- すでに200万円を支払っていること
- 残り800万円の支払予定日
- 融資を希望する金額と、その対象となる支払い
銀行が残代金800万円の支払いを対象として融資するのであれば、融資実行後に800万円が購入先へ支払われたことを確認する方法が考えられます。
一方、すでに支払った200万円も融資対象に含められるかどうかは、銀行の商品内容や審査条件によって異なります。
設備代金を全額支払った後に融資を申し込む場合
設備代金をすでに全額支払っている場合には、通常の設備資金融資として取り扱えるかどうかを銀行に確認する必要があります。
銀行によっては、設備購入後の融資や支払済み資金への対応について、条件や制限を設けている場合があります。
特に、銀行に相談する前に設備代金を全額支払ってしまうと、希望する融資を受けられない場合もあります。
設備投資を予定している場合には、契約や代金支払いの前に銀行へ相談し、融資実行時期と支払時期を調整しておくことが重要です。
設備資金の資金使途違反になるケース・ならないケース
設備資金の資金トレースでは、当初の予定と実際の支払いが異なる場合があります。
ただし、予定と異なることがすべて資金使途違反になるわけではありません。
銀行への説明内容、融資契約、事前承諾の有無などによって判断が異なります。
| ケース | 銀行の基本的な考え方 |
|---|---|
| 設備購入先へ予定どおり全額を支払った | 当初の資金使途に沿った利用 |
| 設備購入額が減少し、銀行へ事前に相談した | 差額の取扱いについて個別に協議 |
| 銀行が変更を承諾したうえで別の設備を購入した | 承諾した変更内容に沿っていれば直ちに違反とはいえない |
| 設備購入額が減少し、差額を無断で仕入代金に使用した | 資金使途違反となる可能性が高い |
| 設備購入を中止し、融資金を関連会社へ貸し付けた | 重大な資金使途違反となる可能性がある |
銀行が設備資金として融資を承認したのは、あくまで審査時に確認した設備投資計画に基づいています。
そのため、設備の購入先や購入金額、設備投資そのものが変更になる場合には、銀行への相談が必要です。
設備資金の資金使途違反が発覚した場合の影響
設備資金を銀行に無断で別の目的に使用した場合には、銀行との取引に影響が生じる可能性があります。
銀行の対応は、資金使途違反の内容や融資契約、融資先の説明状況などによって異なります。
1.融資の一括返済を求められる可能性
設備資金の資金使途違反が重大であり、融資契約上の期限の利益喪失事由などに該当する場合には、銀行から一括返済を求められる可能性があります。
ただし、設備資金を一部流用したからといって、必ず融資全額の一括返済になるわけではありません。
実際には、流用した金額、理由、銀行への説明状況、返済能力などを踏まえて対応が検討されます。
銀行から事実関係の説明や資料の提出を求められることもあります。
2.追加融資が難しくなる可能性
銀行融資では、融資先との信頼関係が重要です。
設備資金として融資したお金を、銀行に無断で別の目的に使用していた場合、銀行は今後の資金使途についても慎重に確認するようになります。
その結果、追加融資の審査が厳しくなったり、融資に応じてもらえなくなったりする可能性があります。
特に、資金使途を意図的に偽っていた場合には、銀行からの信用を大きく損なうことになります。
3.信用保証協会付き融資への影響
信用保証協会の保証付きで設備資金融資を受けている場合にも、資金使途違反は重要な問題になります。
保証付き融資では、銀行だけでなく、信用保証協会の保証条件なども関係します。
資金使途違反が判明した場合には、銀行が信用保証協会と協議し、必要な対応を検討することがあります。
違反の内容によっては、今後の保証利用や融資審査に影響する可能性があります。
ただし、資金使途違反があれば、必ず完済まで新たな信用保証協会付き融資を利用できないと一律に決まっているわけではありません。
実際の取扱いは、保証条件、違反内容、信用保証協会の判断などによって異なります。
設備資金を流用してしまった場合の対処方法
万が一、設備資金として借りたお金を別の目的に使用してしまった場合には、銀行に事情を説明し、今後の対応を相談することが重要です。
1.できるだけ早く銀行へ報告する
設備資金の資金使途が当初の予定と異なってしまった場合には、銀行から指摘される前に自ら説明することが望ましいと考えます。
例えば、設備購入金額が変更になった場合や、やむを得ない事情で別の支払いに資金を使用してしまった場合には、その理由を正確に説明します。
早期に報告したからといって、必ず一括返済を免れるわけではありません。
しかし、事実を隠したままにするよりも、銀行と対応を協議しやすくなる可能性があります。
2.資金の使用状況を整理する
銀行へ説明する際には、融資資金が実際にどのように使用されたのかを整理しておくことが重要です。
例えば、次のような資料が考えられます。
- 当初の設備購入見積書
- 実際の設備購入契約書や請求書
- 設備購入代金の振込記録
- 当初予定と異なった理由の説明資料
- 差額の使用状況がわかる資料
- 今後の返済予定や資金繰り表
銀行は、資金使途が変更になった経緯や、今後の返済への影響などを確認することがあります。
3.差額の返済や資金使途の変更を銀行と協議する
設備購入金額が当初の見積書より少なくなった場合には、差額について銀行と協議する必要があります。
銀行との協議によって、融資金額の変更、差額の返済、資金使途の変更などの対応が検討されることがあります。
ただし、どの対応が認められるかは融資契約や銀行の判断によります。
設備資金が余ったからといって、銀行に無断で別の支払いに使用しないことが重要です。
設備資金の融資を受ける前に確認したい5つのポイント
設備資金の資金トレースで問題が生じないようにするためには、融資申込時から資金の流れを整理しておくことが大切です。
設備資金融資の確認チェックリスト
- 設備の購入先、購入内容、見積金額が確定しているか
- 設備代金の支払日と融資実行日が合っているか
- すでに支払った手付金や前払金を銀行へ説明しているか
- 融資実行後に提出する書類を銀行へ確認しているか
- 設備購入額や投資計画が変更になった場合の連絡方法を確認しているか
特に、設備代金の支払日と融資実行日の調整は重要です。
銀行の融資審査が完了する前に設備代金の支払期限が到来すると、会社の資金繰りに影響する場合があります。
また、融資実行後に設備の仕様や購入金額が変更になる可能性がある場合には、その点もあらかじめ銀行へ説明しておくとよいでしょう。
設備資金の資金トレースでよくある質問
設備資金の資金トレースは必ず行われますか?
銀行は設備資金の資金使途を重要視しており、融資条件や銀行の取扱いに応じて資金使途を確認します。
ただし、確認する時期や方法、必要な書類は金融機関や融資内容によって異なります。
設備資金の融資を受けた後、領収書の提出は必要ですか?
銀行から領収書や振込記録、請求書などの提出を求められる場合があります。
必要な書類は銀行や設備投資の内容によって異なるため、融資を受ける際に確認してください。
設備資金が余った場合は運転資金に使ってもよいですか?
銀行の承諾なく、設備資金の差額を運転資金に使用することは避けるべきです。
設備購入金額が変更になった場合には、差額の取扱いについて銀行へ相談してください。
設備資金を流用すると一括返済になりますか?
重大な資金使途違反の場合には、一括返済を求められる可能性があります。
ただし、すべてのケースで必ず一括返済になるわけではなく、融資契約や違反内容などによって対応は異なります。
設備資金の流用は銀行にわかりますか?
銀行は、振込記録、領収書、請求書、決算書などから資金使途を確認することがあります。
そのため、資金の流用が判明する可能性があります。
必ず発覚すると断定することはできませんが、資金使途を隠したままにすることは銀行との信頼関係を損なう原因になります。
設備の購入を取りやめた場合はどうすればよいですか?
設備資金融資を受けた後に設備の購入を取りやめた場合には、速やかに銀行へ相談してください。
融資金の返済や資金使途の変更などについて、銀行と協議する必要があります。
設備代金をすでに支払っている場合でも融資を受けられますか?
設備代金を支払った後の融資に対応できるかどうかは、銀行の商品内容や審査条件によって異なります。
すでに支払った代金を融資対象にできない場合もあるため、設備の購入や支払いを進める前に銀行へ相談することをおすすめします。
設備の購入先を変更した場合は資金使途違反になりますか?
購入先を変更したという事実だけで、必ず資金使途違反になるわけではありません。
ただし、銀行が審査した設備投資計画と内容が異なる場合には、事前に変更内容を説明し、必要な承諾を得ることが重要です。
設備資金の資金トレースのまとめ
設備資金の資金トレースとは、銀行が設備資金として融資したお金について、当初の設備投資に使用されたかどうかを確認することです。
銀行は、振込記録や領収書、請求書、決算書などを通じて資金使途を確認することがあります。
設備資金を銀行の承諾なく別の目的に使用した場合には、資金使途違反として問題になる可能性があります。
特に重大な資金使途違反の場合には、一括返済や追加融資への影響が生じることもあります。
この記事のまとめ
- 設備資金では銀行が融資後の資金使途を確認することがある
- 振込記録、領収書、請求書、決算書、固定資産台帳などが確認資料となる
- 融資実行前から支払先と支払予定を整理しておくことが重要
- 設備購入金額が変更になった場合は差額の取扱いを銀行へ相談する
- 無断流用は資金使途違反として問題になる可能性がある
- 重大な違反では一括返済や追加融資への影響が生じる場合がある
設備資金の融資を受ける際には、銀行に説明した設備投資の目的に沿って資金を使用することが重要です。設備購入金額や投資計画に変更が生じた場合には、資金を別の目的に使用する前に銀行へ相談しましょう。
関連記事
設備資金の融資や銀行による資金使途の確認について、さらに詳しく知りたい方は、次の記事も参考にしてください。
銀行は借入金の使い道をどう調べる?
銀行が融資資金の使い道をどのように確認し、資金使途を審査するのかを解説しています。
銀行融資の転貸資金とは?
銀行融資を関連会社などへの貸付に利用する場合の問題点と、資金使途違反の考え方を説明しています。
設備資金の銀行融資の受け方
設備投資に必要な融資を申し込む際の考え方や、銀行が確認するポイントを説明しています。
設備資金の融資や資金使途についてお悩みの経営者の方へ
「設備資金の融資を申し込みたいが、銀行に何を説明すればよいかわからない」「設備の購入金額が変更になった」「銀行から資金使途について説明を求められている」といった悩みを抱える経営者の方もいるでしょう。
設備資金の融資では、設備投資の必要性だけでなく、融資金額、支払時期、資金の使い道、返済計画を整理して銀行へ説明することが重要です。
設備資金の融資申込、銀行への説明方法、資金使途の変更、融資交渉などについてお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
設備資金の融資申込、資金使途の説明、銀行との融資交渉、資金繰りなどについてご相談を受け付けています。
※融資の承認や実行を保証するものではありません。