飲食店を経営していて、銀行から運転資金や新規出店資金の融資を受けたいと考えている経営者は少なくありません。
しかし、銀行から「飲食店なのに、なぜ運転資金が必要なのですか」「新しい店舗の売上計画に根拠はありますか」「赤字店舗をどう改善する予定ですか」と質問され、説明に困ることがあります。
飲食店の銀行融資では、製造業や卸売業などとは異なる審査上の着眼点があります。
特に重要なのは、店舗ごとの収益力、資金不足の原因、借入金の返済能力、新規出店計画の実現可能性です。
この記事では、長年の法人融資・融資審査の実務経験を踏まえ、飲食店が銀行融資を受ける際の審査ポイントと、経営者が実行できる具体的な対策を説明します。
飲食店の銀行融資で経営者が直面する悩み
飲食店経営者の相談事例
ラーメン店を3店舗経営しています。
1号店と2号店は黒字ですが、昨年開業した3号店は売上が計画を下回り、赤字が続いています。
会社全体では何とか黒字を維持していますが、3号店の赤字補填と既存借入金の返済によって預金残高が減少しています。
銀行に運転資金の追加融資を相談したところ、店舗ごとの収支と今後の資金繰り計画を提出するよう求められました。
何を説明すれば銀行の融資審査に通る可能性があるのでしょうか。
このようなケースで銀行が知りたいのは、単に「売上が増える見込みです」という説明ではありません。
銀行は、なぜ資金が不足したのか、赤字店舗をどうするのか、融資後に会社の資金繰りが改善するのかを確認します。
飲食店が融資を受けるためには、店舗の経営状態を数字で説明することが重要です。
飲食店と製造業・卸売業では運転資金の考え方が異なる
製造業や卸売業では売上代金の回収まで時間がかかる
製造業や卸売業では、商品を販売しても売上代金がすぐに入金されるとは限りません。
例えば、今月販売した商品の代金が翌月末に入金される場合、売上が発生してから実際に現金を回収するまでに時間差があります。
その間にも仕入代金や人件費などの支払いが発生します。
この資金の立替えに必要となるのが、運転資金の代表的な形です。
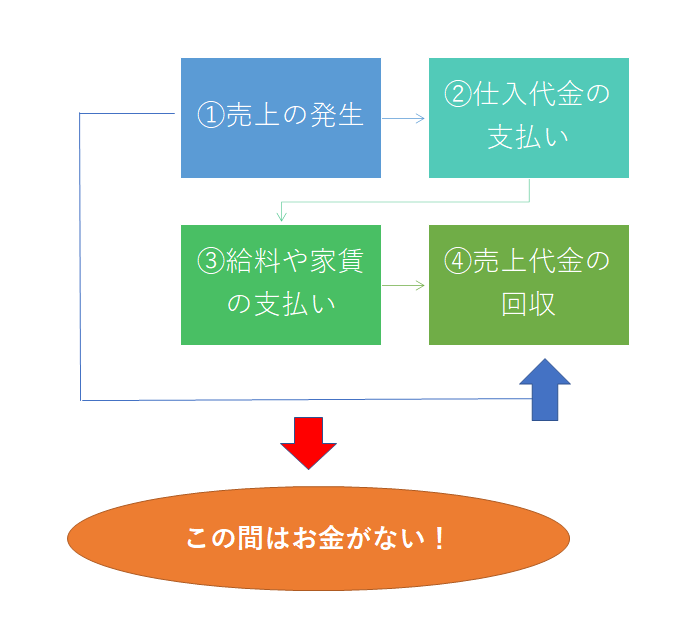
この図は、掛売りを行う企業で売上代金の回収までに資金の立替えが発生する仕組みを示しています。
飲食店では売上代金の回収期間が比較的短いため、運転資金が必要になる理由が異なる場合があります。
飲食店は売上代金の回収が比較的早い
飲食店では、お客様が飲食した際に現金やキャッシュレス決済で代金を支払うことが一般的です。
そのため、製造業や卸売業などと比較すると、売上代金の回収期間は短い傾向があります。
ただし、キャッシュレス決済の場合には、決済会社から店舗への入金までに時間差があります。
また、売上代金が比較的早く回収できるからといって、運転資金が不要になるわけではありません。
飲食店にも運転資金が必要になる
飲食店では、次のような支払いが継続的に発生します。
- 食材や飲料の仕入代金
- 従業員の給与
- 店舗の家賃
- 水道光熱費
- 広告宣伝費
- キャッシュレス決済の手数料
- その他の店舗運営費
これらの支払いは、売上が少ない月でも発生します。
また、開業直後は売上が安定せず、必要な経費を売上収入だけでは賄えないことがあります。
したがって、飲食店にも運転資金は必要ですが、銀行には資金不足の原因を具体的に説明することが重要です。
飲食店が銀行から運転資金を借りる際の審査ポイント
1.一時的な資金不足なのか、慢性的な赤字なのか
銀行がまず確認するのは、資金不足の原因です。
例えば、繁忙期に備えて食材の仕入れや従業員の確保が必要になり、一時的に資金が不足する場合があります。
また、新店舗の開業直後で売上が安定するまでの運営資金が必要になることもあります。
これらは、必要な資金額と回収・返済の見通しを説明できれば、融資の検討対象となります。
一方、毎月の営業赤字によって預金が減少し、その不足を借入れで補おうとしている場合には、銀行は慎重になります。
融資によって一時的に預金残高が増えても、赤字が続けば再び資金不足になるためです。
2.融資後に返済できる見通しがあるか
銀行融資は返済が前提です。
そのため、資金が必要な理由だけでなく、融資後の返済原資を説明する必要があります。
飲食店の場合には、店舗の営業活動から生み出されるキャッシュフローが重要です。
例えば、売上高が増加していても、人件費や原材料費の増加によって利益が減少していれば、返済能力は必ずしも改善していません。
銀行は、売上だけでなく、利益、減価償却費、既存借入金の返済額などを確認します。
3.必要な融資金額に根拠があるか
銀行に「運転資金として500万円必要です」と申し込む場合、その500万円の根拠を説明する必要があります。
例えば、今後3か月間の資金繰り表を作成し、月ごとの入金と支払いを整理します。
その結果、最も預金残高が不足する時期と必要額が明確になります。
銀行としても、資金使途と必要額が具体的に示されている方が、融資を検討しやすくなります。
銀行が飲食店の融資審査で重視する5つの項目
1.会社全体の業績
飲食店に限らず、銀行融資では会社全体の業績が重要です。
売上高、営業利益、経常利益、借入金残高、自己資本などを確認します。
特に赤字が続いている場合には、赤字の原因と改善見通しを説明する必要があります。
2.店舗ごとの業績
複数の飲食店を経営している場合には、店舗ごとの収支が重要な審査資料となります。
例えば、次のようなケースを考えてみましょう。
| 店舗 | 年間売上高 | 年間営業利益 |
|---|---|---|
| 1号店 | 5,000万円 | 500万円 |
| 2号店 | 4,000万円 | 300万円 |
| 3号店 | 3,000万円 | ▲600万円 |
| 合計 | 1億2,000万円 | 200万円 |
※数値は説明用の仮定です。
会社全体では営業黒字ですが、3号店の赤字が1号店と2号店の利益を大きく減少させています。
銀行は、3号店の赤字が今後も続くのか、改善できるのかを確認します。
このような場合、会社全体の決算書だけではなく、店舗別の損益資料を提出することが有効です。
3.原価率と人件費率
飲食店では、食材などの原価と人件費が収益を大きく左右します。
銀行は、売上に対してこれらの費用が適切に管理されているかを確認します。
原価率と人件費率を合計したものは、一般にFL比率と呼ばれます。
FL比率=(食材原価+人件費)÷売上高×100
例えば、月商500万円、食材原価150万円、人件費175万円の場合、FL比率は65%です。
ただし、適切なFL比率は飲食店の業態やサービス形態によって異なります。
一律の数値だけで良し悪しを判断するのではなく、自店の過去実績や収支構造と比較することが重要です。
4.家賃などの固定費
飲食店では、家賃や正社員の給与など、売上が減少しても簡単には削減できない費用があります。
固定費が大きい店舗ほど、売上が計画を下回った場合に赤字になりやすくなります。
銀行は、店舗の売上規模に対して固定費が過大ではないかを確認します。
5.既存借入金の返済負担
複数店舗を展開している飲食店では、新規出店のたびに設備資金を借り入れていることがあります。
その結果、会社全体では利益が出ていても、毎月の借入金返済が重く、資金繰りが苦しくなることがあります。
銀行は、利益だけでなく、実際の返済負担とキャッシュフローを確認します。
飲食店の新規出店資金を借りる際の審査ポイント
飲食店の銀行融資では、新規出店に伴う設備資金や開業後の運転資金の相談も重要です。
銀行が特に重視するのは、新店舗の収支計画が現実的かどうかです。
開業資金は店舗の規模と業態によって異なる
飲食店の開業資金は、店舗の立地、面積、業態、居抜き物件かどうかなどによって大きく異なります。
したがって、すべての飲食店が1,000万円で開業できるというわけではありません。
ここでは、開業資金1,200万円を必要とするケースを仮定します。
| 資金使途 | 必要金額 |
|---|---|
| 物件取得費 | 200万円 |
| 内装・厨房設備・備品 | 750万円 |
| 開業前の広告宣伝費など | 50万円 |
| 開業後の運転資金 | 200万円 |
| 合計 | 1,200万円 |
※これは説明用の仮定であり、開業資金の平均額を示すものではありません。
この資金計画に対して、自己資金をいくら用意できるのか、銀行融資をいくら申し込むのかを整理します。
売上計画は客数と客単価から計算する
飲食店の事業計画では、売上高の根拠を具体的に示すことが重要です。
基本的な計算式は次のとおりです。
月間売上高=1日の平均来店客数×平均客単価×月間営業日数
例えば、1日の平均来店客数80人、平均客単価1,200円、月間営業日数26日とすると、月間売上高は249万6,000円です。
ただし、銀行はこの計算結果だけでは判断しません。
80人の来店客数を確保できる根拠が必要です。
店舗の席数、回転率、営業時間、周辺人口、競合店、既存店舗の実績などを踏まえて説明します。
損益分岐点を把握する
銀行に提出する事業計画では、売上がどの程度あれば赤字にならないのかを把握することも重要です。
例えば、月間固定費150万円、変動費率40%の場合、損益分岐点売上高は次のようになります。
損益分岐点売上高=固定費÷(1-変動費率)
150万円÷(1-0.40)=250万円
この場合、月商250万円が営業損益上の損益分岐点です。
ただし、借入金の元金返済は通常、損益計算書の費用には含まれません。
そのため、損益分岐点を超えたからといって、借入金の返済資金まで確保できるとは限りません。
銀行融資の審査では、損益計画に加えて資金繰り計画も必要です。
楽観的な事業計画は銀行の信用を得にくい
新規出店の融資を受けたいあまり、売上が順調に増加する計画を作成するケースがあります。
しかし、銀行は計画の数字そのものよりも、その数字が実現できる根拠を重視します。
例えば、売上が計画を20%下回った場合にも資金繰りが維持できるかを確認しておくと、計画の信頼性が高まります。
事業計画は、強気の計画だけでなく、慎重なケースも作成することをおすすめします。
銀行融資・資金繰りのメール相談
「飲食店の運転資金を銀行に断られた」「赤字店舗があり、追加融資が難しいと言われた」「新規出店の事業計画を銀行にどう説明すればよいかわからない」といったお悩みはありませんか。
飲食店の融資審査では、店舗別の収支、資金不足の原因、借入金の返済能力を整理することが重要です。
長年の法人融資・融資審査の実務経験を踏まえ、銀行への説明方法や資金繰り改善についてメールでご相談いただけます。
※融資の承認をお約束するものではありません。※現在はメールによるご相談を受け付けています。
赤字店舗がある飲食店は銀行から追加融資を受けられるのか
赤字店舗があるからといって、銀行から追加融資を受けられないと決まっているわけではありません。
ただし、赤字の原因と改善見通しについて、具体的な説明が必要です。
銀行が赤字店舗について確認すること
- 赤字が発生した時期
- 売上不足が原因なのか、経費過大が原因なのか
- 赤字が一時的なものか、慢性的なものか
- 店舗の改善策に実現可能性があるか
- 改善までの資金不足をどう補うのか
- 改善できない場合の対応方針
例えば、開業直後の店舗で認知度が低く、売上が計画を下回っている場合には、今後の集客施策と売上見通しを説明します。
一方、長期間赤字が続いている場合には、営業時間の見直し、メニュー構成の変更、原価や人件費の削減など、具体的な改善策が必要です。
改善できない店舗については撤退も検討する
赤字店舗を継続することが、必ずしも会社全体にとって最善とは限りません。
赤字店舗を維持するために、黒字店舗の利益や預金を使い続ければ、会社全体の資金繰りが悪化する可能性があります。
そのため、改善可能性が低い店舗については、撤退や縮小を含めた検討が必要です。
ただし、撤退には原状回復費用や違約金などが発生する場合があります。
撤退によって必要となる資金も含めて検討することが重要です。
ラーメン店が運転資金を申し込む場合の銀行の見方
ここでは、ラーメン店が銀行に運転資金を申し込むケースを考えてみます。
ケース1.既存店の赤字補填のために融資を申し込む
ラーメン店の売上が減少し、毎月の家賃や人件費の支払いに不足が生じているケースです。
この場合、銀行は追加融資によって一時的な資金不足を補うことができても、その後の赤字が続くのではないかと懸念します。
したがって、売上減少の原因、原価率や人件費率の改善策、今後の資金繰りを具体的に説明する必要があります。
銀行に提出する資料としては、月次試算表、店舗別損益表、資金繰り表、改善計画などが考えられます。
ケース2.新規出店後の運転資金を申し込む
新しいラーメン店を開業する場合、開業直後から計画どおりの売上を確保できるとは限りません。
そのため、売上が安定するまでの人件費、仕入代金、家賃などを賄う運転資金が必要になります。
この場合には、設備資金と運転資金を合わせて資金計画を作成し、金融機関に相談することが考えられます。
銀行は、新店舗の収支計画だけでなく、既存店舗の収益力や会社全体の返済能力も確認します。
ケース3.既存店の改装資金を申し込む
店舗の内装や厨房設備を改装する場合には、設備資金として融資を申し込むことが考えられます。
銀行は、改装の必要性、費用の妥当性、改装後の売上や利益の見通しを確認します。
また、改装期間中に休業が必要な場合には、その間の売上減少や固定費の支払いも考慮する必要があります。
改装によって利益が増えるという説明だけでなく、改装費用を回収できる見通しを示すことが重要です。
飲食店が銀行融資を受けやすくするための具体的な対策
対策1.店舗別の損益表を作成する
複数店舗を経営している場合には、会社全体の決算書だけでなく、店舗別の売上高、原価、人件費、家賃、営業利益を整理してください。
店舗ごとの収益状況を把握することで、改善が必要な店舗を明確にできます。
対策2.資金不足の原因を明確にする
銀行から運転資金を借りる場合には、資金が不足する原因を整理する必要があります。
一時的な資金需要なのか、赤字による資金不足なのか、借入金返済の負担が重いのかによって、必要な対策は異なります。
対策3.借入金の返済負担を把握する
銀行別の借入金残高、毎月の返済額、最終返済期日を一覧表にしてください。
毎月の利益やキャッシュフローに対して返済負担が過大になっていないかを確認します。
返済負担が重い場合には、新規借入れだけでなく、資金繰り改善や既存借入金の返済条件について銀行と相談する必要がある場合もあります。
対策4.新規出店は既存店の資金繰りも含めて判断する
新規出店によって売上規模が拡大しても、会社全体の資金繰りが改善するとは限りません。
新店舗の開業資金だけでなく、開業後の運転資金、既存借入金の返済、新店舗が計画を下回った場合の資金不足まで検討してください。
対策5.銀行には実績と改善計画をセットで説明する
銀行への融資相談では、過去の実績だけでなく、今後の改善計画も重要です。
例えば、赤字店舗の売上を増やす計画であれば、客数や客単価をどのように改善するのかを説明します。
原価率や人件費率を改善する計画であれば、具体的な削減方法と実施時期を示します。
銀行が求めているのは、希望的な売上予測ではなく、実行可能な改善策と返済の見通しです。
飲食店経営者が毎月確認したい6つの数字
| 確認項目 | 確認する理由 |
|---|---|
| 店舗別売上高 | 売上減少や店舗間の差を把握する |
| 原価率 | 仕入コストの変化を確認する |
| 人件費率 | 人員配置や労務費を管理する |
| 店舗別営業利益 | 赤字店舗を早期に把握する |
| 預金残高と資金繰り | 資金不足を事前に予測する |
| 借入金返済額 | 返済負担と資金余力を確認する |
これらの数字を毎月確認しておくことで、銀行から融資を求められたときだけでなく、日常的な経営判断にも役立ちます。
自社の状況を確認してみましょう【8項目チェックリスト】
飲食店の銀行融資に向けて、現在の準備状況を確認してください。
飲食店の融資審査・財務管理チェックリスト
チェック数:0 / 8
チェックできなかった項目がある場合の対応
チェックできなかった項目は、銀行融資を申し込む前に改善を検討したい事項です。
- 店舗別の利益を把握していない場合:店舗ごとの損益表を作成する
- 赤字店舗の原因が不明な場合:客数、客単価、原価、人件費、家賃を分析する
- 資金繰り表がない場合:今後3〜6か月の入出金予定を整理する
- 借入金の返済負担を把握していない場合:銀行別の借入金一覧表を作成する
- 新規出店の売上根拠が弱い場合:席数、回転率、客単価、営業日数から計画を見直す
これらを整理することで、銀行への融資相談だけでなく、店舗の収益改善にもつなげることができます。
飲食店の銀行融資についてのよくある質問
飲食店でも運転資金の融資は受けられますか?
受けられる可能性があります。
ただし、資金が必要な理由、必要額、返済の見通しを具体的に説明する必要があります。
赤字の飲食店でも銀行融資は可能ですか?
赤字だからといって必ず融資が断られるわけではありません。
赤字の原因、改善計画、会社全体の返済能力などによって判断されます。
新規出店の融資では何が重視されますか?
新店舗の売上計画、必要資金、自己資金、収益見通し、既存店舗の業績、会社全体の返済能力などが重視されます。
店舗ごとの損益表は銀行に提出した方がよいですか?
複数店舗を経営している場合には、店舗別の損益表を提出することが有効です。
銀行が会社全体の収益構造を理解しやすくなります。
銀行から追加融資を断られた場合にはどうすればよいですか?
まず、融資が難しいと判断された理由を整理することが重要です。
赤字、借入金過多、返済能力不足、事業計画の根拠不足など、原因によって対応は異なります。
必要に応じて店舗別の収支改善計画や資金繰り表を作成し、銀行と改めて相談することが考えられます。
飲食店が銀行融資を受けるための審査ポイントと対策のまとめ
- 飲食店にも運転資金は必要だが、銀行には資金不足の原因を説明する必要がある
- 銀行は会社全体の業績だけでなく、店舗ごとの収支も重視する
- 原価率、人件費率、家賃などの費用管理が重要となる
- 新規出店では客数や客単価など、売上計画の根拠が必要となる
- 赤字店舗がある場合には、改善計画や撤退を含めた対応方針が求められる
- 借入金の返済能力は利益だけでなく、キャッシュフローから判断される
- 毎月の試算表や資金繰り表を確認することが銀行との関係改善につながる
飲食店が銀行融資を受けるためには、単に売上を増やすだけでなく、店舗ごとの利益と会社全体の資金繰りを管理することが重要です。
特に複数店舗を経営している場合には、赤字店舗の問題を放置すると、黒字店舗の利益を圧迫し、会社全体の返済能力が低下する可能性があります。
銀行から安心して融資を受けられる飲食店になるためには、店舗別の収益管理、借入金管理、資金繰り管理を継続することが大切です。
関連記事
運転資金の考え方と必要額
銀行が運転資金の必要額をどのように考えるのか、資金不足の原因や融資金額の説明方法を解説しています。
運転資金と設備資金の違い
店舗の開業や改装に必要な設備資金と、日常の店舗運営に必要な運転資金の違いを説明しています。
設備資金の資金トレースとは
銀行が設備資金の使い道をどのように確認するのか、融資実行後の資金管理について説明しています。
銀行融資・資金繰りのメール相談
「飲食店の追加融資を銀行に断られた」「赤字店舗の改善計画を求められた」「新規出店の融資を受けたいが、事業計画に自信がない」「借入金の返済が重く、資金繰りが苦しい」といったお悩みはありませんか。
飲食店の銀行融資では、店舗別の収益力、借入金の返済負担、資金繰りの見通しを整理することが重要です。
長年の法人融資・融資審査の実務経験を踏まえ、銀行への説明方法、資金繰り改善、借入金管理についてメールでご相談いただけます。
店舗ごとの収支や借入金の状況を整理し、今後どのような対策が必要かを考える際にもご利用ください。
※融資の承認をお約束するものではありません。※現在はメールによるご相談を受け付けています。