「3日後に仕入代金の支払いがあるが、銀行から融資を受けられないだろうか」
「今月末の資金繰りが足りない。銀行に申し込めば、すぐに融資を実行してもらえるだろうか」
資金繰りが苦しくなると、このような状況に直面する経営者もいるでしょう。
結論から申し上げると、銀行に初めて事業資金の融資を申し込む場合、資金が必要な日の3日前では、融資実行が間に合わない可能性が非常に高いです。
銀行の事業資金融資には、返済能力の審査、銀行内部の決裁、契約手続きなどが必要になるからです。
ただし、銀行融資の審査期間は一律ではありません。すでに融資取引がある場合や、利用できる融資枠がある場合などには、対応が異なることもあります。
この記事では、私が銀行の融資実務で経験した個人事業主からの相談事例をもとに、銀行融資が実行されるまでの期間、急ぎの融資が難しい理由、資金が必要な日までに間に合わない場合の対処法を解説します。
銀行融資を3日前に申し込んでも間に合うのか
銀行に新たな事業資金の融資を申し込む場合、3日後の実行を前提に資金繰りを組むことはおすすめできません。
銀行では、融資を申し込んだその場で融資の可否が決まるわけではないからです。
申込内容や決算書などを確認し、資金の使い道と返済能力を審査したうえで、銀行内部の決裁を受ける必要があります。
信用保証協会の保証付き融資であれば、銀行の審査に加えて信用保証協会の審査も必要です。
また、審査で承認された後も、融資契約や必要書類の確認などの手続きがあります。
そのため、「3日後に資金が必要なので、それまでに融資を実行してほしい」と希望しても、銀行が対応できるとは限りません。
融資の審査期間はどのくらいか
銀行融資の審査期間は、申込先の金融機関、融資商品、取引実績、借入希望額、担保や保証の有無などによって異なります。
一般的な事業資金の融資では、初めて取引する銀行への申し込みや信用保証協会の保証付き融資の場合、融資実行まで数週間以上かかることがあります。
案件によっては1か月以上かかる場合もあります。
一方、すでに融資取引がある銀行で、事業内容や財務状況を十分に把握している場合には、比較的短期間で審査が進むこともあります。
ただし、これらはあくまで一般的な目安であり、融資実行日が保証されるわけではありません。
資金繰りの計画では、審査期間に余裕を持たせることが重要です。
事例|3日以内に500万円の融資を希望した飲食店経営者
ここからは、私が銀行の融資実務で経験した相談事例を紹介します。
個人事業主から500万円の運転資金相談
ある日、飲食店を営む個人事業主の方が銀行を訪れました。
相談内容は、売上が低調で資金繰りが苦しくなっているため、500万円ほどの運転資金を借りたいというものでした。
私は、融資を申し込む際に必要な資料や今後の手続きについて説明しました。
そして、仮に融資が可能と判断されたとしても、融資実行までには1か月から1か月半程度の期間を見込んでほしいと伝えました。
すると、その経営者から次のような反応がありました。
「そんなに時間がかかるのですか?」
「今日とか明日とかに融資を受けられないのですか?」
「即日融資を宣伝している会社もあるではないですか」
経営者としては、支払いが迫っているため、一刻も早く資金を調達したかったのでしょう。
しかし、銀行が通常の事業資金融資を実行するには、一定の審査と手続きが必要です。
今回の相談でも、経営者が希望する短期間で融資を実行することは難しい状況でした。
融資が可能かどうかと、希望日に間に合うかは別の問題
この事例で重要なのは、「融資審査に通る可能性があること」と「必要な日に融資を実行できること」は別の問題だという点です。
例えば、500万円の融資について返済能力に大きな問題がないと判断されたとしても、銀行内部の審査や契約手続きが完了していなければ融資は実行できません。
そのため、銀行が融資の検討自体はできると考えていても、希望する資金調達期限には間に合わない場合があります。
資金繰りが切迫している経営者ほど、この違いを理解しておく必要があります。
銀行融資の実行までに時間がかかる理由
銀行が融資の申し込みを受けてから融資を実行するまでには、いくつかの段階があります。
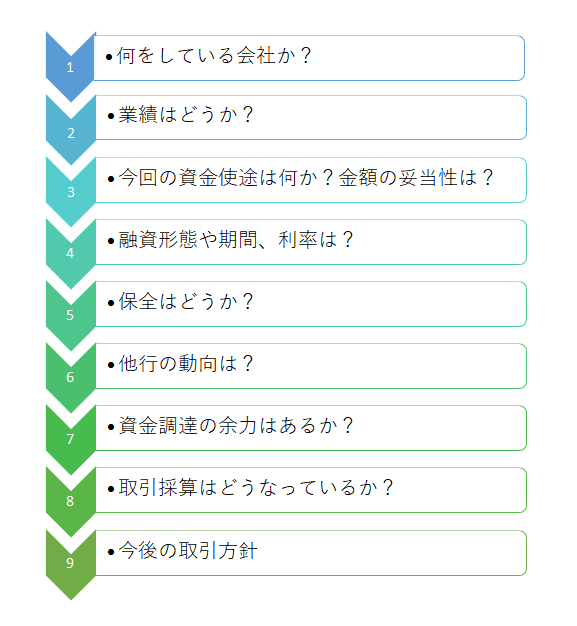
この図は、銀行の事業資金融資における審査の流れを示したものです。
具体的な手順は金融機関や融資商品によって異なりますが、一般的には次のような段階があります。
1.融資相談と申込内容の確認
最初に銀行は、融資を希望する理由、必要な金額、資金の使い道、資金が必要な日などを確認します。
例えば、運転資金として500万円を希望する場合、なぜ500万円が必要なのかを確認します。
銀行は、申込金額が資金需要に見合っているかを判断する必要があるからです。
2.決算書などの資料確認
銀行は、決算書や確定申告書、試算表などをもとに、業績や財務内容を確認します。
初めて取引する銀行であれば、事業内容や既存借入金の状況なども把握する必要があります。
資料が不足している場合には追加提出を求められることがあり、その分だけ審査に時間がかかります。
3.返済能力と資金使途の審査
銀行の融資審査で最も重要なのは、融資した資金が返済される見込みがあるかどうかです。
そのため、売上や利益、借入金の返済負担、今後の資金繰りなどを確認します。
今回の飲食店のように売上が低調で資金繰りが悪化している場合には、資金不足の原因や今後の改善見通しも重要になります。
銀行は、融資を実行した後も資金不足が続くのではないか、借入金を返済できるのかを慎重に判断します。
4.銀行内部の決裁
融資担当者が融資可能と考えても、それだけで融資を実行できるわけではありません。
融資金額や案件内容に応じて、支店内や本部などの決裁を受ける必要があります。
信用保証協会の保証付き融資の場合には、信用保証協会による審査も必要です。
5.融資契約と実行手続き
融資が承認された後には、契約書類の作成や確認などの手続きがあります。
担保設定などが必要な案件では、さらに時間がかかる場合があります。
こうした手続きが完了して、初めて融資が実行されます。
銀行融資には審査だけでなく、決裁と契約の時間も必要です。資金が必要な日から逆算して申し込むことが重要です。
初めての銀行と取引銀行では審査期間が違うのか
初めて取引する銀行は確認事項が多い
初めて取引する銀行では、申込者の事業内容や財務状況について、銀行側に十分な情報がない場合があります。
そのため、事業の実態、業績、既存借入金、資金使途などを確認する必要があります。
すでに取引がある銀行と比べて、確認事項が多くなることがあります。
既存取引銀行でも即日融資とは限らない
一方、すでに融資取引がある銀行であれば、会社の業績や資金繰りについて一定の情報を把握していることがあります。
そのため、初めて取引する銀行よりも審査が進めやすい場合があります。
ただし、新たな融資には審査や決裁が必要です。
既存取引銀行だからといって、必ず即日や翌日に融資を受けられるわけではありません。
利用可能な融資枠がある場合は異なる
すでに契約済みの当座貸越など、利用可能な融資枠がある場合には、新規融資とは対応が異なることがあります。
契約条件や利用可能額などを満たしていれば、比較的迅速に資金を利用できる場合があります。
ただし、融資枠がある場合でも、利用条件や契約内容の確認が必要です。
資金が急に必要になった場合には、まず既存の取引銀行に利用可能な契約がないかを確認することが考えられます。
銀行融資と即日融資は何が違うのか
金融サービスの中には、即日融資や短期間での融資を案内しているものがあります。
そのため、銀行融資も同じように短期間で実行できると考える経営者もいるでしょう。
しかし、融資商品によって審査方法、金利、借入可能額、返済期間などは異なります。
例えば、オンラインで申し込みができる事業者向け融資や、一定の条件に基づいて審査を行う融資商品などがあります。
ただし、即日融資を案内している商品でも、必ず当日中に借りられるとは限りません。
また、銀行融資と比べて金利が高い場合もあるため、借入条件を十分に確認する必要があります。
資金調達の速さだけで借入先を決めず、金利、手数料、返済期間、毎月の返済額を確認することが重要です。
3日後に支払いが迫っている場合の対処法
銀行からの新規融資が希望日に間に合わない場合には、融資審査の結果を待つだけでは資金繰りの問題を解決できません。
まず、支払期限までに不足する金額を確認し、対応可能な方法を検討する必要があります。
1.本当に必要な資金額を計算する
最初に、3日後までに必要な支払いと、その日までに入金される資金を整理します。
例えば、次のような状況を考えてみましょう。
| 項目 | 金額 |
|---|---|
| 現在の預金残高 | 100万円 |
| 3日以内の入金予定 | 50万円 |
| 3日以内の支払予定 | 300万円 |
| 不足する資金 | 150万円 |
この場合、3日以内に不足する資金は150万円です。
ただし、支払日以降の営業に必要な資金も考慮する必要があります。
単に支払日を乗り切るだけでなく、その後の資金繰りも確認してください。
2.既存の取引銀行にすぐ相談する
すでに融資取引がある銀行には、支払期限が迫っていることを正確に伝えてください。
その際には、利用可能な融資枠や既存の契約がないかも確認します。
ただし、相談したからといって新規融資が間に合うとは限りません。
銀行が対応できる範囲を確認したうえで、ほかの対策も同時に検討する必要があります。
3.売掛金などの入金予定を確認する
売掛金がある事業では、入金予定日と金額を確認します。
すでに支払期限を過ぎている売掛金があれば、取引先に入金状況を確認することも考えられます。
ただし、取引先との契約条件を無視して、入金を一方的に早めてもらえるわけではありません。
飲食店などでは、キャッシュレス決済の売上入金日も確認するとよいでしょう。
4.支払先に早めに相談する
どうしても資金が不足する場合には、支払先に早めに事情を説明し、支払方法や支払期日の調整が可能か相談することも考えられます。
ただし、支払条件の変更には相手方の同意が必要です。
特に給与、税金、社会保険料などは、それぞれ法令や手続き上の制約があります。
支払いを独断で遅らせるのではなく、必要に応じて専門家や関係機関に相談してください。
5.返済可能性を確認せず高金利の借入をしない
資金が不足すると、審査の速さを優先して借入を検討したくなるものです。
しかし、金利や返済負担が大きい借入を行うと、翌月以降の資金繰りがさらに厳しくなる可能性があります。
借入を検討する場合には、資金が必要な日だけでなく、返済日と返済額も確認してください。
返済できる見込みがないまま借入を重ねることは、根本的な資金繰り改善にはつながりません。
銀行融資・資金繰りのメール相談
「銀行融資を申し込んだが、資金が必要な日に間に合うか心配」「資金繰りが厳しく、取引銀行への相談方法がわからない」「銀行から追加融資は難しいと言われた」といったお悩みはありませんか。
銀行融資では、審査期間だけでなく、資金不足の原因や返済見通しも重要です。長年の法人融資・融資審査の実務経験を踏まえ、銀行から見た課題や資金繰り改善、銀行対応の進め方についてメールでご相談いただけます。
※ご相談はメールで受け付けています。緊急の資金手配や即時の返信、融資の実行・審査通過を保証するものではありません。
銀行融資はいつ申し込むべきか
銀行融資は、資金が必要になってから申し込むのではなく、必要な日から逆算して準備することが重要です。
資金が必要になる時期を早めに把握する
例えば、3か月後に仕入代金の支払いが増えることがわかっている場合には、早い段階から資金繰り表を作成します。
そのうえで、手元資金だけでは不足する見込みがあれば、銀行に相談します。
銀行に相談する時期が早ければ、必要資料の準備や融資条件の検討にも時間を確保できます。
融資審査に必要な資料を事前に準備する
一般的な事業資金融資では、次のような資料が必要になることがあります。
- 直近の決算書または確定申告書
- 最新の試算表
- 資金繰り表
- 借入金の残高と返済予定表
- 資金使途を確認できる資料
- 今後の売上・利益計画
必要な資料は金融機関や融資商品によって異なります。
銀行から追加資料を求められた場合に速やかに対応できるよう、日頃から資料を整理しておくことが重要です。
資金繰りが悪化する前に相談する
銀行にとって、融資先が返済できるかどうかは重要な審査項目です。
資金繰りがすでに行き詰まり、数日後の支払いもできない状況では、銀行は慎重に審査せざるを得ません。
一方、まだ手元資金に余裕がある段階であれば、資金不足の原因や改善策を整理しながら融資を検討する時間があります。
資金繰りが苦しくなる前に銀行へ相談することが、融資を受けるための重要な対策の一つです。
銀行に融資を急いでもらうためにできること
資金が必要な日までの期間が短い場合でも、銀行に事情を正確に説明することは重要です。
ただし、銀行に急いでもらえば必ず融資が実行されるわけではありません。
必要な日と資金使途を明確にする
「なるべく早く融資してほしい」という説明では、銀行も必要な時期を正確に把握できません。
「○月○日に仕入代金300万円の支払いがある」といったように、支払日と金額を具体的に伝えてください。
請求書など、支払いの内容を確認できる資料も準備します。
融資希望額の根拠を示す
資金が不足しているからといって、必要額を十分に確認せず、大きな金額を申し込むことはおすすめできません。
現在の預金残高、今後の入金予定、支払予定を整理し、必要な金額を計算します。
銀行は融資金額の妥当性を確認するため、計算根拠が明確であることが重要です。
審査に必要な資料をそろえる
銀行が融資審査を進めるには、決算書や試算表などの資料が必要です。
資料が不足していると、追加提出を待つことになり、審査が長引く場合があります。
そのため、申し込み前に必要資料を確認し、できるだけそろえておくことが重要です。
銀行からの質問に迅速かつ正確に回答する
銀行から売上減少の理由や借入金の状況について質問された場合には、事実に基づいて説明してください。
融資を急ぐあまり、業績や資金繰りの状況を実際より良く説明することは避けるべきです。
銀行は正確な情報をもとに返済能力を判断するため、事実と異なる説明は融資審査に悪影響を与える可能性があります。
資金繰りを切迫させないための管理方法
今回の飲食店経営者の事例では、資金が必要になってから銀行に相談していました。
しかし、銀行融資の審査期間を考えると、資金不足が発生する前に準備することが重要です。
毎月の資金繰り表を作成する
資金繰り表では、毎月の入金予定と支払予定を整理し、将来の預金残高を確認します。
例えば、3か月後に預金が不足する見込みであれば、その時点で銀行への相談を検討できます。
資金不足が予想される時期を早く把握できれば、資金調達や経費削減などの対策を検討する時間を確保できます。
資金繰りが厳しい場合は週次でも確認する
月末の預金残高がプラスであっても、月中に大きな支払いがあれば資金不足になる可能性があります。
そのため、資金繰りが厳しい会社では、月次だけでなく週次や日次で資金の動きを確認することも重要です。
借入金の返済予定を把握する
借入金の返済は、資金繰りに大きな影響を与えます。
すべての借入金について、毎月の返済額と最終返済日を把握してください。
借入金の返済負担が大きい場合には、今後の資金繰りへの影響を確認する必要があります。
自社の状況を確認してみましょう|銀行融資の申込時期チェックリスト
銀行への融資申し込みが遅れないよう、次の8項目を確認してください。
銀行融資の申込時期チェックリスト【8項目】
確認済み:0 / 8項目
チェックできなかった項目がある場合
資金が必要な日が不明確な場合
仕入代金、給与、家賃、税金、借入金返済などの支払日を確認してください。
必要資金額を計算していない場合
預金残高と入出金予定を整理し、実際に不足する金額を確認してください。
資金繰り表がない場合
今後3〜6か月程度の入金と支払いを整理し、資金不足が発生する時期を把握してください。
融資審査の期間を確認していない場合
融資を希望する銀行に、審査から実行までの期間の目安を確認してください。
必要資料がそろっていない場合
銀行に必要資料を確認し、早めに準備してください。
資金使途を説明できない場合
何にいくら必要なのかを整理し、請求書や資金繰り表などで根拠を示してください。
借入金の返済予定を把握していない場合
借入金ごとの残高、毎月の返済額、返済日を一覧にしてください。
融資が間に合わない場合の対策がない場合
既存の融資枠、入金予定、支払先との調整可能性などを確認し、必要に応じて専門家や関係機関に相談してください。
銀行融資の審査期間に関するよくある質問
Q.銀行融資は3日前に申し込んでも間に合いますか?
初めて申し込む事業資金融資では、3日後の融資実行は非常に難しいのが一般的です。ただし、既存の融資契約や利用可能な融資枠がある場合などには、対応が異なることがあります。
Q.銀行融資は最短何日で受けられますか?
融資商品や取引状況によって異なるため、一律の最短日数はありません。新規の事業資金融資では数週間以上かかることもあります。必要な日が決まっている場合には、早めに銀行へ確認してください。
Q.すでに融資取引がある銀行なら早く借りられますか?
既存取引銀行は事業内容や財務状況を把握しているため、審査が進めやすい場合があります。ただし、新たな融資には審査や契約手続きが必要であり、希望日に実行されるとは限りません。
Q.信用保証協会の保証付き融資は時間がかかりますか?
銀行の審査に加えて信用保証協会の審査が必要になるため、一定の期間が必要です。実際の所要期間は案件内容や手続き状況によって異なります。
Q.銀行融資が支払期限に間に合わない場合はどうすればよいですか?
まず不足資金と支払期限を正確に把握し、既存取引銀行に相談してください。同時に、入金予定の確認や支払先との調整可能性などを検討することが重要です。支払いの種類によっては法令上の制約があるため、必要に応じて専門家に相談してください。
Q.融資を急いでいると銀行の審査で不利になりますか?
急いでいること自体が必ず不利になるわけではありません。ただし、資金繰りが切迫している場合には、その原因や今後の返済見通しを慎重に確認されることがあります。
まとめ|銀行融資は資金が必要になる前に申し込むことが重要
銀行の事業資金融資を、資金が必要な日の3日前に初めて申し込んでも、希望日に融資が間に合わない可能性は非常に高いです。
銀行融資には、資金使途や返済能力の審査、内部決裁、契約手続きなどが必要だからです。
今回のポイントをまとめます。
- 新規の事業資金融資を3日前に申し込んでも、希望日に間に合う可能性は低い
- 融資の審査期間は金融機関、融資商品、取引状況などによって異なる
- 融資審査に通る可能性と、希望日に融資が実行されるかは別の問題
- 初めて取引する銀行では確認事項が多くなる場合がある
- 既存の融資枠がある場合には、通常の新規融資とは対応が異なることがある
- 支払期限が迫っている場合には、不足額を確認して複数の対策を検討する
- 資金繰り表を作成し、資金不足が発生する前に銀行へ相談する
銀行融資で重要なのは、資金が必要になってから慌てて申し込むのではなく、資金不足を早めに把握し、融資審査に必要な期間を確保することです。
そのためにも、日頃から資金繰り表を作成し、預金残高や借入金返済額を確認することをおすすめします。
関連記事
銀行融資の審査基準と9つのポイント
銀行が融資審査で確認する返済能力や財務内容など、基本的な審査項目を解説しています。
銀行融資が断られる理由
銀行が融資を断る主な理由と、融資審査で問題になるポイントを解説しています。
運転資金融資の審査基準
運転資金の融資を申し込む際に、銀行が資金使途や返済能力をどのように審査するのかを解説しています。
銀行が試算表の提出を求める理由
融資審査で試算表が必要になる理由や、銀行が直近の業績を確認する目的を解説しています。
銀行融資・資金繰りのメール相談
「銀行融資を申し込むタイミングがわからない」「資金繰りが悪化しており、銀行への相談を検討している」「追加融資を受けるために何を準備すればよいかわからない」といったお悩みはありませんか。
銀行融資では、申込時期だけでなく、資金不足の原因、資金使途、返済能力の説明が重要です。長年の法人融資・融資審査の実務経験を踏まえ、銀行から見た課題や資金繰り改善、銀行対応の進め方についてメールでご相談いただけます。
※ご相談はメールで受け付けています。緊急の資金手配や即時の返信、融資の実行・審査通過を保証するものではありません。