「会社の資金繰りに少し余裕が出てきたので、銀行借入金を減らしたい」
「複数の銀行から借入をしているが、どの融資から繰上返済すればよいのだろうか」
「金利が高い借入から返済すべきか、それとも毎月の返済負担が大きい借入を減らすべきか」
会社の業績が改善して現預金に余裕が出てくると、借入金の繰上返済を検討する経営者は少なくありません。
確かに、繰上返済によって借入金残高を減らせば、将来の利息負担を軽減できます。
しかし、会社が複数の銀行融資を利用している場合、どの借入金から繰上返済するかによって、その後の資金繰りへの影響が異なります。
また、繰上返済を急いで手元資金を減らしすぎると、将来の運転資金や設備投資資金が不足する可能性があります。
中小企業の借入金の繰上返済では、金利の高さだけでなく、毎月の返済負担、残存期間、手数料、将来の資金繰りを総合的に判断することが重要です。
銀行の法人融資・融資審査の実務経験をもとに、複数の銀行借入金がある場合の繰上返済の優先順位と、経営者が確認すべき判断基準を説明します。
結論|銀行借入金の繰上返済は目的によって優先順位が変わる
複数の銀行借入金がある場合、すべての会社に共通する繰上返済の順番があるわけではありません。
何を改善したいのかによって、優先して検討する借入金が異なります。
| 繰上返済の目的 | 優先して確認する借入金 |
|---|---|
| 利息を減らしたい | 金利が高く、今後の利息負担が大きい融資 |
| 毎月の返済額を減らしたい | 返済負担が重く、繰上返済によって月額返済を減らせる融資 |
| 借入金の件数を整理したい | 残高が少なく、完済できる融資 |
| 将来の資金繰りを安定させたい | 繰上返済よりも手元資金の確保を優先する場合がある |
例えば、金利が高い融資を返済すれば利息を減らせる可能性があります。
しかし、その融資の残存期間が短く、今後の利息負担が小さい場合には、期待したほどの節約効果が得られないことがあります。
また、毎月の返済額を減らしたいのであれば、単に金利が高い融資を選ぶだけでは不十分です。
まず繰上返済の目的を決め、その目的に合う借入金を比較することが大切です。
銀行借入金を繰上返済する3つのメリット
メリット1|将来の支払利息を減らせる
繰上返済の代表的なメリットは、将来の支払利息を減らせることです。
銀行融資の利息は、基本的に借入残高、金利、借入日数などによって計算されます。
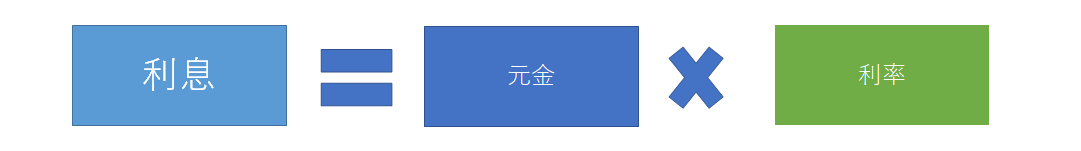
例えば、金利3%の融資を1,000万円繰上返済すると、単純計算では年間30万円程度の利息負担を減らせることになります。
ただし、実際の削減額は繰上返済日、残存期間、元金返済予定、金利条件などによって異なります。
また、繰上返済手数料などが発生する場合には、その費用も考慮する必要があります。
メリット2|借入金残高を減らせる
繰上返済によって借入金残高が減少します。
借入金が減ることで、会社の財務内容が改善する場合があります。
ただし、現預金を使って繰上返済した場合には、借入金と同時に現預金も減少します。
そのため、借入金残高が減ったからといって、必ずしも会社の財務安全性が高まるとは限りません。
銀行は借入金の金額だけでなく、手元資金や返済能力も確認します。
メリット3|毎月の返済負担を軽減できる場合がある
繰上返済によって、毎月の元本返済額を減らせる場合があります。
例えば、一部繰上返済後に残りの返済期間を変えず、毎月の返済額を減額する方法です。
この方法であれば、毎月の資金繰りを改善できる可能性があります。
ただし、一部繰上返済後の返済条件は銀行との契約や協議によって異なります。
繰上返済しても毎月の返済額が変わらず、完済時期だけが早まる場合もあります。
毎月の返済額を減らすことが目的なら、繰上返済前に銀行へ返済条件を確認してください。
銀行借入金を繰上返済する3つのデメリット
デメリット1|会社の現預金が減少する
繰上返済で最も注意したいのは、手元資金が減少することです。
例えば、現預金が3,000万円ある会社が、銀行借入金を2,000万円繰上返済したとします。
繰上返済後の現預金は1,000万円になります。
この会社の毎月の仕入代金、人件費、経費などの支払いが大きければ、1,000万円では十分な資金繰りを維持できない可能性があります。
特に中小企業では、売掛金の入金遅延や急な設備修繕などに備えて現預金を確保することが重要です。
デメリット2|返済した融資を自由に借り直せるとは限らない
一般的な証書貸付では、繰上返済した元金を同じ契約から自由に借り直すことはできません。
後日、資金が必要になれば、新たな融資を申し込むことになります。
その際には改めて銀行の融資審査が行われます。
現在の業績が良好であっても、将来の融資が保証されているわけではありません。
なお、当座貸越などの融資枠契約では、契約条件や利用可能枠の範囲内で繰り返し借入できる場合があります。
しかし、融資枠の見直しや契約更新によって利用条件が変わることもあるため、再借入を無条件に当てにすることは避けてください。
デメリット3|手数料などの費用が発生する場合がある
銀行融資を繰上返済する際には、契約によって繰上返済手数料や金利条件に応じた精算費用などが発生する場合があります。
特に固定金利の融資では、契約内容を十分に確認する必要があります。
利息削減額よりも費用負担が大きければ、経済的なメリットが小さくなることがあります。
複数の銀行借入金がある場合の繰上返済の優先順位
ここからは、会社が複数の銀行融資を利用している場合の考え方を説明します。
1.利息を減らすなら金利と残存期間を比較する
利息負担を減らすことが目的なら、金利が高い融資は有力な繰上返済候補です。
ただし、金利だけで決めてはいけません。
例えば、金利3%で残り3か月の融資と、金利2%で残り5年の融資がある場合、将来の利息負担は借入残高や返済予定によって異なります。
繰上返済によって削減できる利息の総額を確認する必要があります。
2.毎月の返済負担を減らすなら返済条件を確認する
資金繰り改善が目的であれば、毎月の元本返済額が大きい融資に注目します。
ただし、一部繰上返済によって毎月の返済額が減るとは限りません。
例えば、返済期間を短縮する方式では、毎月の返済額は変わらない場合があります。
そのため、銀行に繰上返済後の返済予定表を作成してもらい、実際に毎月の資金繰りがどの程度改善するか確認してください。
3.借入金の件数を減らすなら完済可能な融資を検討する
複数の銀行から少額の融資を受けている場合、残高の少ない融資を完済して借入件数を整理する方法があります。
借入件数が減ることで、返済予定の管理がしやすくなる場合があります。
ただし、借入件数が多いこと自体が、必ずしも返済負担の重さを意味するわけではありません。
毎月の返済額は、借入残高、返済期間、返済方法などによって決まります。
したがって、借入件数を減らすことだけを目的として、多額の現預金を使う必要はありません。
4.運転資金の融資は慎重に判断する
運転資金は、売掛金の回収と仕入代金などの支払いの時間差を埋めるために必要となる資金です。
会社が継続して事業を行う限り、一定の運転資金が必要になることがあります。
そのため、現預金に余裕があるからといって運転資金の融資を繰上返済すると、後日、運転資金が不足する可能性があります。
運転資金の融資を繰上返済する場合には、今後の売上や売掛金、在庫、仕入債務の推移を確認してください。
具体例|3本の銀行融資がある会社はどれから返済すべきか
次のような銀行借入金を利用している会社を考えます。
※以下の数字は説明用の仮定です。
| 融資 | 残高 | 金利 | 残存期間 | 資金使途 |
|---|---|---|---|---|
| A銀行 | 1,000万円 | 3.0% | 3年 | 運転資金 |
| B銀行 | 2,000万円 | 1.5% | 7年 | 設備資金 |
| C銀行 | 500万円 | 2.0% | 1年 | 運転資金 |
この会社に繰上返済へ充てられる余剰資金が500万円あるとします。
利息削減を優先する場合
金利だけを比較すれば、A銀行の3.0%が最も高いため、A銀行の融資が有力な候補になります。
しかし、実際には残存期間や返済予定、手数料を含めて削減額を比較する必要があります。
借入件数の整理を優先する場合
C銀行の融資残高は500万円です。
500万円を全額繰上返済すれば、C銀行のこの融資を完済できます。
ただし、C銀行の融資は残存期間が1年です。
繰上返済による利息削減額は、A銀行の融資を返済する場合より小さくなる可能性があります。
資金繰りの安定を優先する場合
会社の現預金が少なく、今後の売上減少などが懸念される場合には、500万円を繰上返済せず、手元資金として残す判断も考えられます。
特に、運転資金の不足が予想される場合には、利息削減よりも現預金の確保が重要になることがあります。
このように、同じ借入状況でも会社の目的と資金繰りによって適切な繰上返済先は異なります。
繰上返済する前に必要な現預金を計算する
銀行借入金を繰上返済する際には、最初に会社に必要な現預金を確認してください。
例えば、次のような会社を考えます。
- 現在の現預金残高:3,000万円
- 今後の資金繰りで最低限確保したい現預金:1,500万円
- 近く予定している設備修繕費:500万円
この場合、単純計算では繰上返済に充てられる資金は1,000万円となります。
3,000万円-1,500万円-500万円=1,000万円です。
ただし、これは説明用の計算例です。
実際には、売上の季節変動、売掛金の回収時期、税金の支払い、借入金の返済などを考慮して、資金繰り表から判断する必要があります。
また、売上が計画を下回った場合や入金が遅れた場合にも対応できるかを確認してください。
繰上返済による利息削減額と手数料を比較する
繰上返済の経済的な効果を判断するには、利息削減額と費用を比較します。
例えば、1,000万円を繰上返済することで、将来の支払利息を合計30万円減らせるとします。
一方、繰上返済に伴う手数料などが10万円発生する場合、単純な差額は20万円です。
ただし、これは繰上返済の直接的な効果を示したものです。
実際には、手元資金が減ることによる資金繰りへの影響も考える必要があります。
また、繰上返済によって将来新たな融資が必要になれば、借入金利や手数料などの負担が発生する可能性があります。
したがって、利息削減額が大きいという理由だけで繰上返済を決めることはおすすめしません。
信用保証協会付き融資を繰上返済する場合の注意点
信用保証協会の保証付き融資を繰上返済する場合には、銀行の融資条件だけでなく、保証条件も確認する必要があります。
例えば、保証料を支払っている場合には、繰上返済によって保証料の一部が返戻される場合があります。
ただし、返戻の有無や金額は保証制度、保証期間、返済条件などによって異なります。
また、繰上返済によって保証付き融資の残高が減少しても、将来の保証利用や銀行融資が自動的に認められるわけではありません。
保証協会付き融資を繰上返済する前には、銀行に次の点を確認してください。
- 繰上返済の可否と必要な手続き
- 繰上返済手数料などの費用
- 保証料の返戻の有無
- 繰上返済後の返済条件
- 将来の運転資金調達への影響
銀行との関係を考えて繰上返済を判断する
複数の銀行から借入をしている会社では、どの銀行の融資を返済するかによって、銀行取引の状況も変わります。
例えば、主力銀行からの融資を全額返済すれば、その銀行との融資取引がなくなる場合があります。
ただし、繰上返済したことだけを理由に、銀行が将来の融資を必ず断るというわけではありません。
銀行は、その時点の業績、財務内容、資金使途、返済能力などを踏まえて新たな融資を判断します。
一方、会社の将来の資金調達を考えると、複数の銀行との関係を維持しておくことが有益な場合もあります。
そのため、借入金の繰上返済では、単に金利だけでなく、今後の銀行取引や資金調達の必要性も考慮してください。
銀行融資・資金繰りのメール相談
「複数の銀行借入金のうち、どれから返済すべきかわからない」「繰上返済で利息を減らしたいが、資金繰りへの影響が心配」「銀行から繰上返済を勧められている」といったお悩みはありませんか。
銀行の法人融資・融資審査の実務経験を踏まえ、借入金の返済優先順位、現預金の確保、銀行との交渉、資金繰り改善の方向性についてメールでご相談いただけます。
※ご相談はメールで受け付けています。融資の実行や審査通過を保証するものではありません。
繰上返済をしない方がよい場合
会社の資金繰りによっては、繰上返済を見合わせた方がよい場合があります。
今後の運転資金が不足する可能性がある場合
売上の季節変動や売掛金の回収条件などによって、今後の運転資金が不足する可能性がある場合には、手元資金の確保を優先する判断が考えられます。
近く設備投資や大規模修繕を予定している場合
機械の更新や店舗の改装など、大きな支出を予定している場合には、その資金を確保しておく必要があります。
繰上返済後に新たな設備資金の融資を申し込んでも、必ず融資を受けられるとは限りません。
業績の先行きが不透明な場合
売上減少や利益率の低下が懸念される場合には、繰上返済を急ぐ必要はありません。
現預金を確保しておくことで、予想外の資金不足に対応しやすくなります。
繰上返済の費用が大きい場合
利息削減額に比べて繰上返済手数料などが大きい場合には、繰上返済の経済的なメリットが小さくなります。
銀行に費用を確認し、予定どおり返済を続ける場合と比較してください。
繰上返済の前に銀行へ確認したいこと
実際に繰上返済する前には、各銀行から次の情報を確認することをおすすめします。
- 現在の融資残高
- 適用金利と金利の種類
- 残りの返済期間
- 今後の元金返済予定
- 繰上返済手数料などの費用
- 一部繰上返済後の返済方法
- 保証協会付き融資の場合は保証料の扱い
これらを一覧にすると、借入金ごとの繰上返済の効果を比較しやすくなります。
銀行から繰上返済後の返済予定表を受け取り、毎月の返済額や完済時期がどのように変わるか確認することも重要です。
銀行借入金の繰上返済チェックリスト【8項目】
繰上返済を決める前に、次の項目を確認してください。
繰上返済の判断チェックリスト
確認済み:0 / 8項目
未確認の項目がある場合には、銀行に相談する前に整理しておきましょう。
すべての項目を確認できたからといって繰上返済が必ず有利になるわけではありませんが、判断材料を整理するために役立ちます。
銀行借入金の繰上返済に関するよくある質問
Q.銀行借入金は金利が高いものから繰上返済すべきですか?
利息削減が目的であれば、金利が高い融資は有力な候補です。ただし、残存期間、返済予定、手数料、資金繰りへの影響を含めて比較する必要があります。
Q.借入金の件数は少ない方がよいですか?
借入件数が少ないと管理しやすくなる場合がありますが、件数だけで返済負担や財務の安全性が決まるわけではありません。借入残高、返済期間、毎月の返済額などを確認してください。
Q.一部繰上返済すると毎月の返済額は減りますか?
繰上返済後の返済方法によって異なります。毎月の返済額が減る場合もあれば、返済額は変わらず完済時期が早まる場合もあります。銀行との契約条件を確認してください。
Q.運転資金の融資を繰上返済しても大丈夫ですか?
運転資金に十分な余裕があり、将来の資金繰りにも支障がないのであれば検討できます。ただし、運転資金は事業を続けるうえで継続的に必要となる場合があるため、慎重に判断してください。
Q.保証協会付き融資を繰上返済すると保証料は戻りますか?
保証制度や契約条件によっては、保証料の一部が返戻される場合があります。返戻の有無や金額は銀行や信用保証協会に確認してください。
Q.繰上返済をすると銀行から次の融資を受けにくくなりますか?
繰上返済したことだけで次の融資が受けられなくなるわけではありません。ただし、繰上返済後に現預金が減少し、資金繰りが不安定になれば融資審査に影響する可能性があります。
Q.現預金が多い会社は借入金を繰上返済した方がよいですか?
現預金が多いという理由だけで繰上返済すべきとは限りません。今後の運転資金、設備投資、税金の支払い、業績変動への備えを確認して判断する必要があります。
まとめ|繰上返済の優先順位は利息と資金繰りの両方で判断する
銀行借入金の繰上返済には、利息を減らし、借入金残高を減少させるメリットがあります。
しかし、会社が複数の融資を利用している場合、どの借入金を繰上返済するかによって効果が異なります。
今回のポイントをまとめると、次のとおりです。
- 繰上返済の優先順位は会社の目的によって変わる
- 利息削減が目的なら金利だけでなく残存期間も確認する
- 毎月の返済負担を減らすには繰上返済後の返済条件が重要
- 借入件数を減らすことだけを目的に無理な返済をしない
- 運転資金の融資は将来の資金需要を踏まえて判断する
- 保証協会付き融資では保証料の扱いも確認する
- 繰上返済後も十分な現預金を確保する
- 銀行との関係や将来の資金調達も考慮する
中小企業にとって大切なのは、借入金をできるだけ早く減らすことではなく、資金繰りを安定させながら無理のない借入金管理を行うことです。
繰上返済を検討する際には、各銀行の借入条件を比較し、今後の資金繰り表を確認したうえで判断してください。
関連記事
設備資金融資を繰上返済すべきか
設備資金の繰上返済について、利息削減、現預金の確保、再借入の難しさ、手数料などの判断基準を解説しています。
繰上返済すると銀行の印象は悪くなるのか
銀行借入金を繰上返済した場合に、銀行がどのように受け止めるのか、今後の融資に影響するのかを説明しています。
銀行融資に頼りすぎない財務管理
借入金の返済だけでなく、利益の確保、運転資金の管理、現預金の維持など、中小企業が安定した財務体質を作るための方法を解説しています。
銀行融資・資金繰りのメール相談
「複数の銀行借入金をどの順番で返済すべきかわからない」「繰上返済しても資金繰りに問題がないか確認したい」「銀行借入金の返済負担を減らしたい」といったお悩みはありませんか。
銀行の法人融資・融資審査の実務経験を踏まえ、借入金の返済優先順位、資金繰り改善、銀行との交渉、今後の借入金管理についてメールでご相談いただけます。
※ご相談はメールで受け付けています。融資の実行や審査通過を保証するものではありません。