銀行から融資を受ける際、会社の利益が黒字なのか赤字なのかは、融資審査に大きく関係します。
会社の利益状況を確認するために銀行が必ずチェックする資料の1つが損益計算書です。
しかし、損益計算書には営業利益、経常利益、当期純利益など、いくつもの利益が表示されています。
では、銀行は融資審査で損益計算書のどの利益を重視しているのでしょうか。
結論からいうと、銀行は本業の収益力を示す営業利益を重視します。ただし、営業利益だけで融資の可否を判断するわけではなく、経常利益や当期純利益、返済能力なども総合的に確認します。
今回は、銀行が損益計算書をどのように見ているのか、実際の融資審査の考え方を銀行員の視点から説明します。
銀行は損益計算書のどこを見るのか
銀行が損益計算書を見る目的は、会社がどれだけ利益を上げているのか、そして借入金を返済できる収益力があるのかを確認することです。
特に重要なのは次の3つの利益です。
- 営業利益:本業でどれだけ利益を上げているか
- 経常利益:本業に加えて、支払利息など通常の営業外損益を含めた利益
- 当期純利益:特別損益や税金なども反映した最終的な利益
銀行はこれらの利益を比較し、会社の収益力が安定しているかを確認します。
特に営業利益は、本業そのものの収益力を判断するうえで重要な指標です。
損益計算書が黒字でも銀行は赤字と考えることがある
次のある会社の損益計算書をご覧ください。
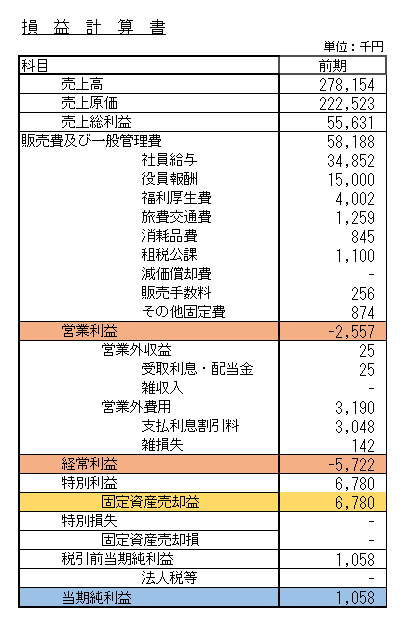
この損益計算書を見たとき、会社は黒字だと考えるかもしれません。
しかし、銀行員は本業の収益力に問題があると考える場合があります。
会社は当期純利益が黒字だと説明する
この損益計算書では、最終的な当期純利益がプラスになっています。
そのため、会社の経営者は「今期は黒字になりました」と説明することがあります。
例えば、次のような説明です。
「今期は売上が思うように伸びず苦しい決算でしたが、使用していない固定資産を売却したことで黒字にすることができました」
確かに当期純利益がプラスであれば、最終損益は黒字です。
しかし、銀行はそれだけで会社の収益力が改善したとは判断しません。
銀行は営業利益の赤字を重視する
銀行員が注目するのは、固定資産を売却する前の本業の利益状況です。
仮に営業利益が赤字であれば、本業の売上から原価や経費を差し引いた段階で利益を確保できていないことになります。
固定資産の売却によって最終利益が黒字になったとしても、本業の収益力が十分とは限りません。
このような場合、銀行は「当期純利益は黒字だが、営業利益は赤字であり、本業の収益力に課題がある」と評価します。
銀行は最終利益だけでなく、本業の収益力を示す営業利益を重視する
営業利益とは何か
営業利益とは、会社が本業によってどれだけ利益を上げたのかを示す指標です。
製造業を例にして説明します。
最初に売上高があります。
製品を製造するためには、材料費や製造に関わる人件費などのコストが発生します。
これらの製造原価などが売上原価に反映されます。
例えば、100円で販売する製品の売上原価が40円であれば、売上総利益は60円です。
売上総利益は次の計算式で求められます。
売上総利益=売上高-売上原価
さらに、会社を運営するためには、営業担当者の給与、事務所の家賃、広告宣伝費などの経費が発生します。
これらは販売費及び一般管理費に計上されます。
営業利益は、売上総利益から販売費及び一般管理費を差し引いて求めます。
営業利益=売上総利益-販売費及び一般管理費
つまり、営業利益を見ることで、会社が本業によって利益を確保できているかを判断できるのです。
銀行が営業利益を重視する理由
銀行が営業利益を重視する理由は、会社の継続的な収益力を確認するためです。
銀行融資では、借入金を将来にわたって返済できるかどうかが重要です。
会社が本業で安定的に利益を確保できていれば、借入金の返済原資を生み出せる可能性が高まります。
一方、営業利益が赤字の場合には、本業で十分な利益を確保できていないため、その原因や改善見通しを確認する必要があります。
固定資産の売却益は毎年発生するとは限らない
例えば、会社が保有する不動産を売却して利益が発生した場合、その売却益によって当期純利益が黒字になることがあります。
しかし、不動産の売却益は通常、毎年継続して発生する利益ではありません。
そのため、銀行は一過性の利益と本業による利益を区別して考えます。
当期純利益が黒字でも、営業利益が赤字であれば、本業の収益力について慎重に評価することになります。
銀行は経常利益も確認する
銀行が確認する利益は営業利益だけではありません。
経常利益も重要な指標です。
経常利益は、営業利益に受取利息などの営業外収益を加え、支払利息などの営業外費用を差し引いた利益です。
銀行から多額の借入れがある会社では、支払利息が利益を圧迫する場合があります。
そのため、営業利益が黒字でも経常利益が赤字になっていれば、銀行はその原因を確認します。
銀行は営業利益と経常利益の両方を見ることで、会社の通常の事業活動による収益力を判断します。
当期純利益が黒字でも融資審査で厳しく評価される理由
銀行が融資審査で重視するのは、会社が継続的に借入金を返済できるかどうかです。
そのため、一過性の利益によって当期純利益が黒字になっていても、それだけで返済能力が高いとは判断できません。
例えば、次のような会社を考えてみましょう。
- 本業の営業利益は赤字
- 固定資産の売却益によって当期純利益は黒字
- 翌期以降も本業の赤字が続く見込み
このような場合、固定資産の売却益が翌期も発生するとは限らないため、銀行は今後の収益力に不安を持つことになります。
ただし、固定資産の売却自体が無意味ということではありません。
資産売却によって現預金が増加したり、借入金の返済に充てられたりする場合には、財務内容や資金繰りの改善につながることもあります。
銀行は一過性の利益を本業の収益力とは区別しながら、その資産売却が財務や返済能力に与える影響も確認します。
一過性の利益で当期純利益が黒字でも、本業の収益力が改善したとは限らない
営業利益が赤字だと銀行融資は受けられないのか
営業利益が赤字だからといって、必ずしも銀行融資が受けられないわけではありません。
銀行は赤字になった原因や今後の業績見通し、資金繰り、返済能力などを総合的に確認します。
一時的な赤字である場合
例えば、設備投資に伴う経費の増加や、一時的な売上減少によって営業赤字になった場合です。
赤字の原因が明確で、翌期以降の収益改善が合理的に見込める場合には、融資を検討できることがあります。
ただし、改善見通しには具体的な根拠が必要です。
赤字が継続している場合
一方、営業赤字が何期も続いている場合には、銀行は本業の収益力に問題があると考えます。
そのため、売上の改善策や経費削減策、今後の資金繰り計画などについて、より詳しい説明が求められることがあります。
営業利益が赤字の会社が銀行融資を受けるためには、赤字の原因を明確にし、どのように収益を改善していくのかを説明することが重要です。
赤字決算でも銀行が融資を検討する条件や、銀行員が確認するポイントについては、次の記事で詳しく解説しています。
関連記事:赤字でも銀行融資を受けるには?銀行員が見る5つのポイントと面談対策
銀行は損益計算書だけで融資を判断するわけではない
ここまで損益計算書の利益について説明してきましたが、銀行は損益計算書だけで融資の可否を判断するわけではありません。
貸借対照表から会社の財務内容を確認するほか、資金繰りや借入金の返済能力なども検討します。
特に重要なのが、借入金の返済原資です。
融資審査では、当期純利益に減価償却費を加えた金額などを、簡易的な返済原資の目安として用いることがあります。
ただし、実際の返済能力は、運転資金の増減や設備投資などによる資金の動きも踏まえて判断する必要があります。
したがって、営業利益が黒字であれば必ず融資が受けられるというわけではなく、営業利益が赤字であれば必ず融資が断られるというわけでもありません。
銀行は損益計算書から会社の収益力を確認し、財務内容や資金繰りなども含めて総合的に融資を判断しています。
銀行の融資審査と損益計算書についてよくある質問
銀行は営業利益と経常利益のどちらを重視しますか?
銀行はどちらも確認します。営業利益は本業の収益力を判断する指標であり、経常利益は支払利息なども含めた通常の収益力を判断する指標です。どちらか一方だけで融資の可否を決めるわけではありません。
当期純利益が黒字なら融資審査に有利ですか?
当期純利益が黒字であることは評価材料の1つですが、その黒字が本業によるものか、一過性の利益によるものかによって評価は異なります。銀行は利益の内容や継続性を確認します。
営業利益が赤字でも融資を受けられますか?
営業利益が赤字でも、赤字の原因や改善見通し、財務内容、返済能力などによっては融資を受けられる可能性があります。ただし、赤字が継続している場合には慎重な審査となることが一般的です。
固定資産を売却して黒字にすることは意味がありませんか?
意味がないわけではありません。固定資産の売却によって資金繰りや財務内容が改善する場合があります。ただし、一過性の売却益による黒字を、本業の収益力の改善と同じように評価することはできません。
銀行の融資審査と損益計算書のまとめ
銀行は融資審査において、損益計算書から会社の収益力を確認しています。
特に営業利益は、本業でどれだけ利益を確保できているのかを判断するうえで重要な指標です。
当期純利益が黒字であっても、固定資産の売却益などの一過性の利益によるものであれば、銀行は本業の収益力とは区別して評価します。
ただし、銀行が確認するのは営業利益だけではありません。経常利益や当期純利益、財務内容、資金繰り、返済能力などを総合的に判断します。
銀行から融資を受けるためには、最終的な利益を黒字にすることだけでなく、本業の収益力を改善し、安定した返済原資を確保することが重要です。
まとめ
・銀行は損益計算書の営業利益を重視している
・経常利益や当期純利益も確認し、収益力を総合的に判断する
・固定資産売却益などによる一過性の黒字は、本業の収益力とは区別して評価される
・営業利益が赤字でも、原因や改善見通しによっては融資を受けられる可能性がある
・銀行は損益計算書だけでなく、財務内容や返済能力も確認する