「運転資金を銀行に申し込んだが、審査に通らなかった」
「運転資金の融資を受けたいが、銀行が何を審査するのかわからない」
「売上が増えているのに、なぜ運転資金の融資を断られるのだろうか」
このような疑問を持つ中小企業経営者は少なくありません。
運転資金は、銀行融資の中でも代表的な資金使途です。仕入代金や人件費などの支払いを行い、事業を継続するために欠かせない資金です。
しかし、運転資金が必要だからといって、銀行が必ず融資を行うわけではありません。
銀行は運転資金の融資を審査する際、本当に運転資金が必要なのか、融資希望額は妥当なのか、そして借入後に返済できるのかを確認しています。
この記事では、長年の法人融資・融資審査の実務経験を踏まえ、運転資金融資の審査基準、所要運転資金の計算方法、審査に通らない理由、銀行への説明方法を具体的に解説します。
結論|運転資金融資の審査で銀行が重視する5つのポイント
運転資金の融資審査では、主に次の5つのポイントが重要になります。
運転資金融資の5つの審査ポイント
- 運転資金が必要になる理由が明確か
- 融資希望額は資金需要に見合っているか
- 資金不足の原因が赤字の補填ではないか
- 既存借入金の返済負担は過大ではないか
- 融資後も安定して返済できる見通しがあるか
銀行が特に重視するのは、資金使途の妥当性と返済能力です。
運転資金が必要な理由を説明できても、返済能力が乏しいと判断されれば、融資を受けることは難しくなります。
一方、現在の資金繰りが厳しくても、資金不足の原因が明確で、業績や資金繰りの改善が見込める場合には、融資を検討できるケースもあります。
運転資金とは?銀行が融資する目的を理解する
運転資金とは、事業を継続するために必要な日常的な支払いに充てる資金です。
代表的なものとして、仕入代金、人件費、外注費、家賃などがあります。
銀行が運転資金の融資を審査する際には、まず事業の中でお金がどのように流れているのかを確認します。
事業では売上代金を回収する前に支払いが発生する
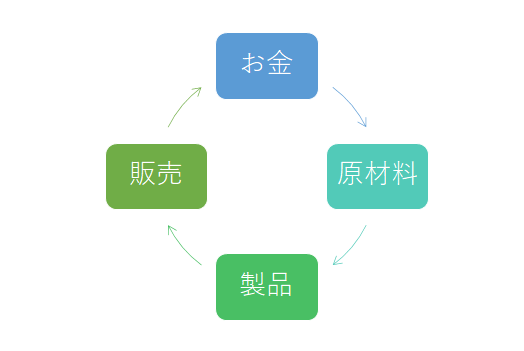
上の図は、製造業を例に事業資金の流れを示したものです。
製造業では、まず原材料を仕入れ、その原材料を使って製品を製造します。
製品を販売しても、掛売りの場合には売上代金がすぐに入金されるとは限りません。
売上代金が入金されるまでの間にも、原材料の仕入代金や従業員の給与、外注費などの支払いが発生します。
このように、仕入や経費の支払いが先行し、売上代金の回収が後になることで生じる資金不足を補うのが運転資金の代表的な役割です。
運転資金が必要になるのは製造業だけではない
運転資金が必要になる事業は製造業に限りません。
- 卸売業:商品を仕入れてから販売代金を回収するまでに資金が必要
- 建設業:工事代金を受け取る前に材料費や外注費の支払いが発生する
- 運送業:運賃を回収する前に燃料費や人件費などの支払いが発生する
- 小売業:商品の仕入資金や在庫資金が必要になる場合がある
- 飲食業:開業準備、仕入れ、固定費、キャッシュレス決済の入金待ちなどに資金が必要になる場合がある
つまり、現金商売だから運転資金が不要というわけではありません。
銀行は業種名だけで判断するのではなく、実際の仕入条件、販売条件、在庫の状況、支払い時期などを確認して運転資金の必要性を判断します。
運転資金の基本的な仕組みについては、運転資金とは何かを解説した記事も参考にしてください。
審査ポイント1|運転資金が必要な理由は明確か
銀行が最初に確認するのは、今回の融資がなぜ必要なのかという点です。
「資金繰りが苦しいので運転資金を借りたい」という説明だけでは、銀行は融資の必要性を十分に判断できません。
資金繰りが苦しくなった原因を確認する必要があるからです。
銀行が理解しやすい運転資金の理由
例えば、次のような資金需要です。
- 売上増加に伴って売掛金や在庫が増えている
- 取引先の支払い条件が変更され、売上代金の回収が遅くなった
- 仕入代金の支払時期が早くなった
- 大型受注に伴い、材料費や外注費の支払いが先行する
- 季節的な仕入れの増加に対応する必要がある
- 賞与や納税など、一時的にまとまった支払いが発生する
これらの資金需要は、発生理由や金額を具体的に説明できれば、銀行も融資の必要性を検討しやすくなります。
資金繰りが苦しいという説明だけでは不十分
一方で、銀行が慎重になるのは、資金不足の原因が明確でない場合です。
例えば、売上が減少し、赤字が続いているために資金が不足しているケースです。
この場合、運転資金の融資を受けても赤字が続けば、再び資金不足になる可能性があります。
銀行としては、融資によって資金繰りがどのように改善し、返済を続けられるのかを確認する必要があります。
銀行に運転資金を申し込む際には、「いくら必要か」だけでなく「なぜ必要なのか」を説明することが重要です。
審査ポイント2|運転資金の融資希望額は適切か
運転資金が必要な理由を確認した後、銀行は融資希望額が妥当かどうかを検討します。
例えば、実際に必要な運転資金が500万円程度なのに、理由を説明せずに1,500万円の融資を希望した場合、銀行は金額の妥当性に疑問を持ちます。
そのため、銀行は決算書や資金繰り表などから、必要な運転資金の水準を確認します。
所要運転資金の計算式
運転資金の必要額を把握するために、銀行が利用する代表的な計算式があります。
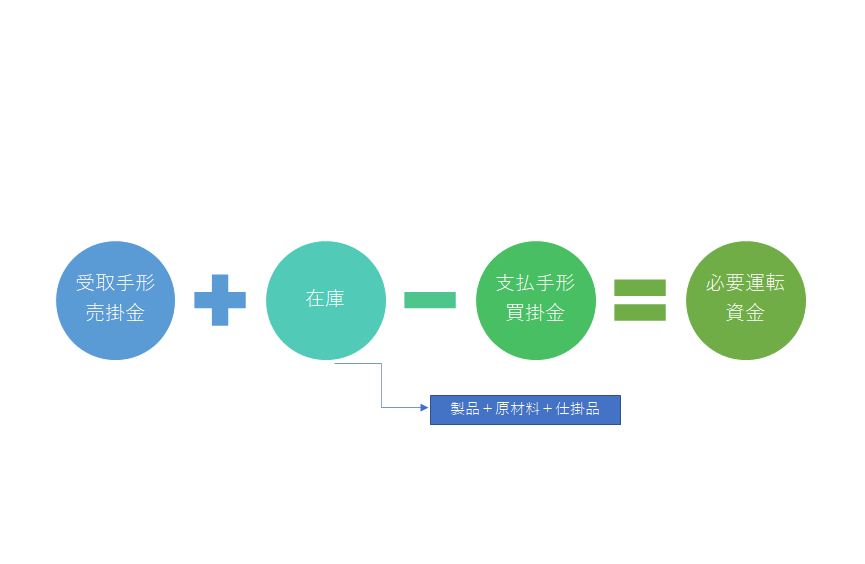
一般的な所要運転資金の計算式は次のとおりです。
所要運転資金の計算式
売上債権+棚卸資産-仕入債務
売上債権:売掛金・受取手形など
棚卸資産:商品・製品・原材料・仕掛品など
仕入債務:買掛金・支払手形など
この計算式によって、事業の営業循環の中で必要となる資金の一つの目安を把握できます。
ただし、この計算式だけですべての運転資金需要を把握できるわけではありません。
例えば、賞与資金、納税資金、季節的な資金需要などは、別途検討する必要があります。
所要運転資金の具体的な計算例
次のような貸借対照表の会社があるとします。
| 項目 | 金額 |
|---|---|
| 売掛金 | 1,500万円 |
| 棚卸資産 | 800万円 |
| 買掛金 | 900万円 |
この会社の所要運転資金は次のようになります。
1,500万円+800万円-900万円=1,400万円
つまり、この会社は営業循環の中で1,400万円程度の運転資金を必要としていると考えられます。
銀行はこの金額を一つの参考にしながら、現在の借入状況や資金繰りを確認します。
既存の運転資金融資も考慮される
すでに銀行から運転資金の融資を受けている場合には、その残高も確認されます。
例えば、所要運転資金が1,400万円で、すでに運転資金として1,000万円の借入金があるとします。
この場合、新たに1,000万円の運転資金融資を申し込むと、既存借入金と合わせて2,000万円になります。
銀行は、所要運転資金1,400万円に対して借入金が2,000万円となる理由を確認します。
ただし、所要運転資金を超えるからといって、必ず融資が断られるわけではありません。
季節資金や一時的な支払い、売上増加に伴う追加需要など、別の資金需要が存在する場合もあるからです。
大切なのは、融資希望額の根拠を具体的に説明できることです。
審査ポイント3|赤字補填のための運転資金ではないか
銀行が運転資金の融資審査で慎重になる代表的なケースが、赤字補填のための借入です。
赤字の会社でも、運転資金の融資を受けられる可能性はあります。
しかし、赤字が続いている会社に融資を行う場合、銀行は返済能力を慎重に確認します。
通常の運転資金と赤字補填資金の違い
通常の運転資金は、仕入代金や経費の支払いから売上代金の回収までの資金を補うものです。
一方、赤字補填資金は、事業の収入だけでは支払いを賄えない状態を補う資金です。
例えば、毎月100万円の資金不足が発生している会社が500万円を借りたとしても、同じ状態が続けば約5か月で借入金を使い切る計算になります。
その後も赤字が続けば、再び資金不足になります。
このため銀行は、赤字補填のための融資に対して慎重になるのです。
赤字でも融資を検討できる場合
ただし、赤字であれば必ず融資が断られるわけではありません。
例えば、次のような場合です。
- 一時的な要因による赤字である
- 赤字の原因が明確になっている
- 経費削減や価格改定などの改善策を実行している
- 受注や売上の回復が具体的に見込まれる
- 今後の資金繰りと返済の見通しを説明できる
銀行は、現在の赤字だけではなく、今後の返済能力も含めて判断します。
赤字企業の運転資金融資については、赤字でも運転資金の融資を受けられるかも参考にしてください。
審査ポイント4|すでに多額の借入金がないか
運転資金が必要で、融資希望額にも合理的な理由があったとしても、既存借入金が多い場合には審査が慎重になります。
借入金が多いほど、一般的には返済負担も大きくなるからです。
借入金の残高だけでなく返済負担を確認する
銀行は借入金の残高だけでなく、毎月の返済額や返済原資も確認します。
例えば、借入金の残高が同じ3,000万円でも、毎月の元金返済額が30万円の会社と100万円の会社では、資金繰りへの影響が異なります。
そのため、借入金の多さを判断する際には、借入残高だけではなく返済期間や毎月の返済額を確認することが重要です。
年商に対する借入金の割合も参考になる
銀行では、年商に対して借入金がどの程度あるかを参考にすることがあります。
ただし、年商の何割を超えたら必ず融資が断られるという一律の基準があるわけではありません。
業種や利益率、設備投資の状況、返済期間などによって、適切な借入水準は異なります。
借入金の水準は、返済能力と資金繰りの両面から判断する必要があります。
審査ポイント5|融資後の返済能力があるか
運転資金融資の審査で最も重要なのが返済能力です。
銀行は融資を行った後、最後まで返済してもらう必要があります。
そのため、運転資金が必要な理由や融資希望額が妥当であっても、返済能力が乏しいと判断されれば融資は難しくなります。
銀行は利益とキャッシュフローを確認する
銀行は決算書を分析し、会社の収益力やキャッシュフローを確認します。
特に重要なのは、事業から生み出される資金で借入金の返済を続けられるかという点です。
例えば、利益が出ていても売掛金が増加して資金回収が遅れている場合には、資金繰りが厳しくなることがあります。
逆に、一時的な赤字であっても、資金繰りに余裕があり、今後の業績改善が見込める場合には、融資が検討されることもあります。
債務償還年数も参考になる
銀行は返済能力を判断する際に、債務償還年数を参考にすることがあります。
債務償還年数とは、借入金を事業から生み出す資金で返済する場合に、何年程度かかるかを示す指標です。
一般的には、次のような考え方で計算します。
債務償還年数の基本的な考え方
実質的な有利子負債 ÷ 年間の返済原資
※実質的な有利子負債や返済原資の計算方法は金融機関によって異なります。
例えば、実質的な有利子負債が3,000万円、年間の返済原資が500万円であれば、債務償還年数は6年です。
一方、返済原資が100万円であれば30年となります。
債務償還年数が長い場合、銀行は借入金の返済能力に懸念を持つことがあります。
ただし、債務償還年数だけで融資の可否が決まるわけではありません。
業種、資金使途、融資期間、財務内容なども含めて判断されます。
銀行融資全般の審査については、銀行融資の審査基準と9つのポイントも参考にしてください。
銀行融資・資金繰りのメール相談
「運転資金の融資を申し込んだが断られた」「借入希望額が多すぎると言われた」「赤字や借入金の多さが審査に影響しているのか知りたい」「銀行にどのように資金需要を説明すればよいかわからない」といったお悩みはありませんか。
運転資金の融資では、資金不足の原因、必要額の根拠、返済能力を整理することが重要です。長年の法人融資・融資審査の実務経験を踏まえ、銀行から見た課題や融資相談の進め方についてメールでご相談いただけます。
※ご相談はメールで受け付けています。融資の実行や審査通過を保証するものではありません。
運転資金融資の審査に通るために経営者が準備すべきこと
ここまで銀行が運転資金の融資で確認するポイントを説明しました。
それでは、経営者は融資を申し込む前に何を準備すればよいのでしょうか。
1.運転資金が必要な理由を具体的に整理する
まず、なぜ運転資金が必要なのかを整理します。
例えば、「売上増加に伴って売掛金が増えた」「大型受注により材料費の支払いが先行する」など、具体的な理由を説明できるようにします。
単に「資金繰りが苦しい」と説明するだけでは、銀行は融資の必要性を判断しにくくなります。
2.必要な運転資金の金額を計算する
次に、必要な運転資金の金額を計算します。
所要運転資金の計算式を利用する方法に加えて、実際の支払い予定から必要額を積み上げる方法もあります。
例えば、大型受注に伴う運転資金であれば、材料費や外注費の支払予定と売上代金の入金予定を整理します。
3.資金繰り表を作成する
銀行への説明で有効なのが資金繰り表です。
資金繰り表には、毎月の入金予定、支払予定、借入金の返済予定、月末の資金残高などを記載します。
これにより、いつ、いくらの資金が必要なのかを説明できます。
また、融資を受けた後の資金繰りも確認できます。
4.借入金の返済予定を整理する
既存の借入金がある場合には、銀行ごとの借入残高、毎月の返済額、返済期限などを整理します。
新たな運転資金融資を受けた場合に、返済負担がどの程度増えるのかを確認するためです。
5.赤字の場合は改善策を説明する
赤字決算の場合には、赤字の原因と今後の改善策を整理します。
例えば、販売価格の見直し、原価率の改善、固定費の削減、不採算取引の見直しなどです。
重要なのは、単に「今後は黒字になる」と説明することではありません。
何を改善し、その結果として利益や資金繰りがどの程度改善するのかを具体的に説明することです。
運転資金融資の審査に必要な主な書類
運転資金の融資を申し込む際には、銀行からさまざまな書類の提出を求められます。
代表的なものは次のとおりです。
- 直近の決算書・確定申告書
- 直近の試算表
- 資金繰り表
- 借入金の返済予定表
- 売掛金や買掛金の内訳資料
- 必要に応じて受注書・契約書・見積書など
- 必要に応じて事業計画書や経営改善計画書
必要書類は、金融機関や融資内容、会社の状況によって異なります。
運転資金融資の必要書類については、運転資金の融資申込時に必要な書類も参考にしてください。
運転資金の融資審査でよくある3つの失敗
失敗1|必要額の根拠を説明できない
「とりあえず1,000万円借りたい」という申し込みでは、銀行は融資希望額の妥当性を判断できません。
資金繰り表や支払予定などから、必要な金額を説明することが重要です。
失敗2|赤字の原因を説明しない
赤字の会社が運転資金を申し込む場合、銀行は今後の返済能力を慎重に確認します。
赤字の原因や改善策を説明しなければ、融資によって資金繰りが改善する見通しを示せません。
失敗3|借入後の返済を考慮していない
運転資金の融資を受ければ、一時的に手元資金は増加します。
しかし、返済が始まれば毎月の資金流出が発生します。
融資を受けた後も資金繰りを維持できるかどうかを確認することが重要です。
自社の状況を確認してみましょう|運転資金融資の審査チェックリスト
銀行に運転資金の融資を申し込む前に、次の8項目を確認してください。
運転資金融資の審査チェックリスト【8項目】
確認済み:0 / 8項目
チェックできなかった項目がある場合
運転資金が必要な理由を説明できない場合
仕入条件、販売条件、売掛金、在庫、支払予定などを確認し、資金不足の原因を整理してください。
融資希望額の根拠が不明確な場合
所要運転資金の計算式や支払予定から、必要額を計算してください。
所要運転資金を把握していない場合
貸借対照表の売上債権、棚卸資産、仕入債務を確認してください。
資金繰り表がない場合
少なくとも今後数か月の入金、支払い、借入金返済、月末資金残高を整理してください。
借入金の返済負担を把握していない場合
銀行ごとの借入残高と毎月の返済額を一覧にしてください。
返済能力を確認していない場合
利益やキャッシュフローを確認し、借入後も返済を続けられるか検討してください。
赤字の原因と改善策を整理していない場合
売上減少、原価率上昇、固定費負担などの原因を分析し、改善策を具体化してください。
提出資料が不足している場合
銀行に必要書類を確認し、決算書、試算表、資金繰り表などを準備してください。
運転資金融資の審査に関するよくある質問
Q.運転資金の融資審査は厳しいですか?
運転資金は銀行融資の代表的な資金使途ですが、審査が必ずしも簡単というわけではありません。銀行は資金使途、必要額、業績、既存借入金、返済能力などを確認します。
Q.赤字でも運転資金の融資を受けられますか?
赤字でも融資を受けられる可能性はあります。ただし、赤字の原因、改善策、今後の資金繰り、返済能力などが重要になります。
Q.所要運転資金を超える融資は受けられませんか?
必ずしもそうではありません。季節資金や一時的な支払いなど、所要運転資金の計算式だけでは把握できない資金需要もあります。融資希望額の根拠を説明することが重要です。
Q.借入金が多いと運転資金の融資は断られますか?
借入金が多い場合には審査が慎重になることがあります。ただし、借入残高だけではなく、利益、キャッシュフロー、毎月の返済額などを含めて判断されます。
Q.運転資金の融資を申し込む際に最も重要なことは何ですか?
運転資金が必要な理由と金額の根拠を明確にし、融資後も返済を続けられる見通しを説明することです。
まとめ|運転資金融資の審査は資金使途と返済能力が重要
銀行の運転資金融資の審査では、運転資金が必要な理由、融資希望額、赤字の有無、既存借入金、返済能力などを確認します。
今回のポイントをまとめます。
- 運転資金は仕入代金や経費などの支払いに対応するための資金である
- 銀行は運転資金が必要な理由を確認する
- 融資希望額が実際の資金需要に見合っているかを審査する
- 所要運転資金は売上債権+棚卸資産-仕入債務で計算できる
- 所要運転資金の計算式だけで融資の適正額が決まるわけではない
- 赤字補填のための融資は慎重に審査される
- 既存借入金の返済負担も重要な審査項目である
- 最終的には融資後の返済能力が重要になる
運転資金の融資を受けるためには、必要な理由と金額の根拠を明確にし、返済能力を説明できるようにすることが重要です。
資金繰りが厳しくなってから慌てて銀行に相談するのではなく、日頃から資金繰り表を作成し、必要な運転資金を把握しておくことをおすすめします。
関連記事
運転資金とは?基本的な仕組みを解説
運転資金が必要になる理由や、資金繰りとの関係を説明しています。
運転資金の融資申込時に必要な書類
運転資金の融資を銀行に申し込む際に準備しておきたい書類について説明しています。
赤字でも運転資金の融資を受けられるか
赤字企業が運転資金の融資を受ける際に銀行が確認するポイントを説明しています。
銀行融資の審査基準と9つのポイント
銀行融資全般の審査基準と、返済能力・資金使途などの重要な審査項目を説明しています。
銀行融資の審査に通らない主な理由
赤字や債務超過、借入金の多さなど、銀行融資の審査に通らない主な理由を説明しています。
銀行融資・資金繰りのメール相談
「運転資金の融資を申し込んだが断られた」「銀行から借入金が多いと言われた」「赤字で運転資金の融資が受けられるか心配」「銀行にどのように資金需要を説明すればよいかわからない」といったお悩みはありませんか。
運転資金融資の審査では、資金不足の原因、必要額の根拠、返済能力を整理することが重要です。長年の法人融資・融資審査の実務経験を踏まえ、銀行から見た課題や融資相談の進め方についてメールでご相談いただけます。
※ご相談はメールで受け付けています。融資の実行や審査通過を保証するものではありません。