「運転資金の融資は何年で返済するのが一般的なのか」
「運転資金を銀行から借りるなら、3年や5年の長期融資にしたほうがよいのか」
「6か月後の一括返済と5年間の分割返済では、どちらが資金繰りに有利なのか」
銀行から運転資金の融資を受ける際には、融資金額や金利だけでなく、返済期間と返済方法も重要です。
運転資金の融資には、3か月・6か月・1年などの短期融資もあれば、3年・5年などの長期融資もあります。
結論から申し上げると、運転資金の適切な返済期間は、一時的な資金不足なのか、事業を続けるうえで常に必要となる資金なのかによって異なります。
一時的な売掛金の回収待ちであれば、短期融資が適している場合があります。
一方、事業を継続する限り常に必要となる経常運転資金では、長期分割返済だけでなく、短期継続融資も重要な選択肢になります。
今回は、長年の法人融資・融資審査の実務経験を踏まえ、運転資金の融資の返済期間、短期融資と長期融資の違い、銀行が返済期間を判断するポイントについて解説します。
運転資金の融資の返済期間は何年が一般的なのか
運転資金の融資の返済期間には、短期から長期までさまざまな設定があります。
代表的な返済期間と返済方法を整理すると、次のようになります。
| 返済期間 | 主な返済方法 | 利用される場面の例 |
|---|---|---|
| 1か月~3か月 | 期日一括返済 | 売掛金の回収までの短期的な資金不足 |
| 6か月 | 期日一括返済・分割返済 | 短期運転資金や一時的な資金需要 |
| 1年 | 期日一括返済・分割返済 | 短期継続融資や一定期間の運転資金 |
| 3年 | 毎月分割返済など | 長期運転資金 |
| 5年 | 毎月分割返済など | 長期運転資金 |
| 7年以上 | 毎月分割返済など | 制度融資など条件が認められる場合 |
これらは代表的な例であり、すべての銀行や融資制度に共通する決まりではありません。
実際の返済期間は、資金使途、業績、返済能力、融資制度などによって異なります。
重要なのは、単に「何年で借りられるか」ではなく、その運転資金をいつ、どのような資金で返済できるかという点です。
運転資金とは売上代金を回収するまでに必要な資金
運転資金とは、仕入代金、人件費、外注費、家賃など、日々の事業活動を維持するために必要となる資金です。
多くの事業では、売上代金が入金される前に、仕入代金や人件費などの支払いが発生します。
この入金と支払いの時間差によって、運転資金が必要になります。
運転資金が必要になる仕組み
次の図をご覧ください。
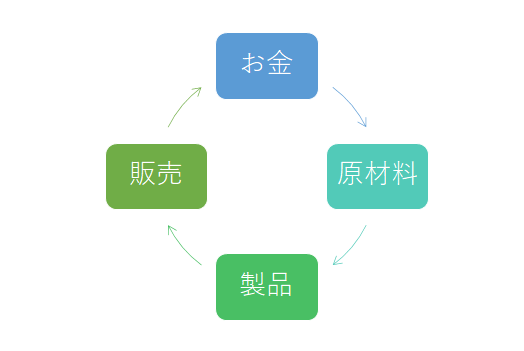
この図は、製造業を例にした資金の循環を示しています。
製造業では、まず原材料を購入し、その原材料を使って製品を製造します。
製品を販売すると売上が発生しますが、売上代金がすぐに入金されるとは限りません。
例えば、販売から2か月後に代金が入金される取引であれば、その間にも人件費や家賃、仕入代金などの支払いが必要です。
つまり、売上代金を回収するまでの間に必要となる資金が、運転資金の重要な部分を占めています。
なお、飲食業や小売業などの現金商売でも、仕入や人件費の支払いが先行する場合や、在庫を保有する場合には運転資金が必要になります。
運転資金は売掛金と在庫、買掛金の関係から考える
銀行が運転資金の必要額を考える際には、売掛金、棚卸資産、買掛金などの関係を確認することがあります。
代表的な計算式は次のとおりです。
経常運転資金=売上債権+棚卸資産-仕入債務
例えば、次のような会社を考えてみます。
| 項目 | 金額 |
|---|---|
| 売掛金などの売上債権 | 1,500万円 |
| 棚卸資産 | 800万円 |
| 買掛金などの仕入債務 | 900万円 |
| 経常運転資金 | 1,400万円 |
この例では、1,500万円+800万円-900万円=1,400万円となります。
つまり、売上債権や在庫に資金が固定化されている一方、仕入債務によって一部の支払いが後払いになっており、その差額として1,400万円の経常運転資金が発生していると考えられます。
ただし、この1,400万円がそのまま銀行から借りられる金額というわけではありません。
実際に必要な借入金額は、手元資金や既存借入金、今後の資金繰り、会社の返済能力なども考慮して判断します。
運転資金には一時的なものと継続的なものがある
運転資金の融資の返済期間を考える際に重要なのが、資金需要の性質です。
運転資金には、一時的に必要となるものと、事業を継続する限り常に必要となるものがあります。
一時的な運転資金
一時的な運転資金とは、特定の入金までの間など、限られた期間に必要となる資金です。
例えば、次のようなケースがあります。
- 大口の売掛金が3か月後に入金される
- 季節商品の仕入代金を先に支払う
- 特定の受注に対応するために材料費が先行する
- 一時的な売上増加によって運転資金が不足する
このような場合には、入金予定に合わせて3か月や6か月などの短期融資を利用する方法があります。
ただし、入金された資金をすべて借入金の返済に充てられるとは限らないため、他の支払予定も含めた資金繰りの確認が必要です。
継続的に必要となる経常運転資金
一方、経常運転資金は、通常の営業活動を続けるために継続して必要となる資金です。
例えば、売掛金を回収しても、次の仕入代金や人件費などの支払いが発生します。
事業を続ける限り、一定額の資金が売掛金や在庫などに固定化されている状態が続くことがあります。
このような資金は、売上代金を1回回収したからといって、すべて返済に充てられるわけではありません。
継続的に必要となる経常運転資金については、短期融資の継続利用や長期運転資金など、事業の資金循環に合った借入方法を検討することが重要です。
短期運転資金融資の返済期間と返済方法
短期運転資金融資では、3か月、6か月、1年などの返済期間が設定されることがあります。
代表的な返済方法の一つが、期日一括返済です。
期日一括返済とは
期日一括返済とは、融資の返済期日に元金をまとめて返済する方法です。
例えば、1,000万円を6か月間、期日一括返済で借りた場合、通常は契約に従って利息を支払い、6か月後に元金1,000万円を返済します。
毎月の元金返済がないため、融資期間中の資金繰り負担を抑えやすいことが特徴です。
ただし、返済期日に元金全額を返済する資金が必要になります。
売掛金の回収で返済する短期融資
例えば、3か月後に1,000万円の売掛金が入金される予定で、その回収までの間に資金が必要な場合を考えます。
この場合には、売掛金の入金時期に合わせて短期融資を受け、回収した資金で返済する方法が考えられます。
ただし、売掛金の回収額がそのまま全額返済可能な資金になるとは限りません。
仕入代金や人件費などの支払いも必要になるため、返済後の資金繰りを確認することが重要です。
短期継続融資とは何か
短期継続融資とは、一般的に短期融資の返済期日が到来した際に、銀行の審査を経て融資を継続する方法です。
継続的に必要となる経常運転資金に対して利用されることがあります。
短期継続融資の仕組み
例えば、会社が1,000万円の経常運転資金を必要としており、銀行から返済期間6か月の期日一括返済で融資を受けたとします。
6か月後に銀行が融資の継続を認めれば、借換えなどの方法によって、資金調達を継続できる場合があります。
この場合、元金を毎月分割返済するのではなく、一定の借入残高を維持しながら事業に必要な資金を確保できます。
短期継続融資のメリット
短期継続融資には、次のようなメリットがあります。
- 毎月の元金返済負担を抑えやすい
- 継続的に必要となる運転資金を確保しやすい
- 事業の資金循環に合わせた借入方法を検討できる
特に、経常運転資金が安定して発生している会社では、短期継続融資が資金繰りの安定に役立つ場合があります。
短期継続融資の注意点
ただし、短期融資が必ず継続されるわけではありません。
返済期日が到来した際には、銀行が会社の業績や財務内容、資金使途などを確認して判断します。
業績が大幅に悪化している場合や、融資方針が変更された場合などには、従来どおりの継続が難しくなる可能性があります。
また、融資の継続が認められなければ、契約上の返済期日に元金を返済する必要があります。
短期継続融資は経常運転資金に適した方法となる場合がありますが、継続が保証されているわけではないことに注意が必要です。
長期運転資金融資の返済期間と返済方法
長期運転資金融資とは、一般的に1年を超える期間で運転資金を借り入れる融資です。
返済期間は3年や5年などが代表的ですが、融資制度や審査内容によっては、さらに長い期間が設定される場合もあります。
長期運転資金融資では、毎月分割返済などの返済方法が利用されます。
長期運転資金融資のメリット
長期運転資金融資のメリットは、返済期間を長くすることで毎月の元金返済額を抑えられることです。
例えば、1,000万円を3年間で返済する場合と5年間で返済する場合では、5年間のほうが毎月の元金返済額は少なくなります。
また、短期融資のように数か月後の期日に元金全額を一括返済する必要がないため、返済予定を立てやすいという特徴があります。
長期運転資金融資の注意点
一方、長期運転資金融資では、毎月の元金返済が継続します。
経常運転資金として常に必要となる資金を長期分割返済で借りた場合、売上代金を回収しても次の仕入などに資金が必要なため、返済原資が不足する可能性があります。
また、同じ金利・同じ借入金額であれば、返済期間を長くするほど支払利息の総額が増える傾向があります。
そのため、長期運転資金融資では、毎月の返済額が会社の返済能力に見合っているかを確認することが重要です。
運転資金1,000万円を借りた場合の毎月返済額
運転資金の返済期間によって、毎月の返済額はどの程度変わるのでしょうか。
ここでは、1,000万円を借りた場合の元金返済額を比較します。
計算を分かりやすくするため、長期融資は毎月元金均等返済、短期融資は期日一括返済とし、利息は含めていません。
| 返済期間 | 返済方法 | 毎月の元金返済額 |
|---|---|---|
| 6か月 | 期日一括返済 | 通常月は0円、期日に1,000万円 |
| 1年 | 期日一括返済 | 通常月は0円、期日に1,000万円 |
| 3年 | 元金均等返済 | 約27万8,000円 |
| 5年 | 元金均等返済 | 約16万7,000円 |
| 7年 | 元金均等返済 | 約11万9,000円 |
※元金返済額の概算です。実際の返済額は返済日や端数処理、契約条件によって異なります。利息は別途必要です。
この比較から分かるように、長期融資では返済期間を長くするほど毎月の元金返済額が少なくなります。
一方、期日一括返済では通常月の元金返済負担はありませんが、返済期日にまとまった資金が必要です。
したがって、単純に毎月の返済額だけで判断するのではなく、返済期日の資金繰りも確認する必要があります。
短期融資と長期融資はどちらが資金繰りに有利なのか
運転資金の融資を受ける場合、短期融資と長期融資のどちらが資金繰りに有利なのでしょうか。
これは、運転資金の性質によって異なります。
| 比較項目 | 短期融資(期日一括返済) | 長期融資(分割返済) |
|---|---|---|
| 毎月の元金返済 | 通常はない | 原則としてある |
| 返済期日の負担 | 元金全額の返済が必要 | 毎月に分散される |
| 資金繰りの見通し | 期日更新の可否に左右される場合がある | 返済予定を立てやすい |
| 適している資金需要 | 一時的な運転資金や短期継続が適切な経常運転資金 | 一定期間で返済可能な長期運転資金 |
| 主な注意点 | 期日一括返済・更新審査 | 毎月の返済負担 |
一時的な運転資金なら短期融資が適している場合がある
例えば、3か月後に売掛金の入金が予定されており、その入金で返済できる場合には、短期融資が適している可能性があります。
この場合、必要以上に長い返済期間を設定する必要はないこともあります。
経常運転資金なら短期継続融資も検討する
事業を継続する限り常に必要となる経常運転資金については、短期継続融資が適している場合があります。
毎月の元金返済負担を抑えながら、必要な運転資金を維持できるためです。
ただし、銀行による継続審査が必要であり、必ず更新されるわけではありません。
長期運転資金なら返済原資を確認する
長期運転資金として3年や5年の分割返済を利用する場合には、毎月の元金返済額が会社の返済能力に見合っていることが重要です。
例えば、年間の返済原資が200万円程度しかない会社が、年間400万円の元金返済を行う条件で融資を受ければ、資金繰りに負担が生じる可能性があります。
運転資金の融資は、返済期間を長くすれば必ずよいというものではなく、資金需要の性質と返済能力に合った返済方法を選ぶことが重要です。
銀行は運転資金の返済期間をどのように決めるのか
銀行が運転資金の返済期間を判断する際には、主に次のような点を確認します。
- 融資資金の使い道
- 売掛金の回収期間
- 在庫の保有期間
- 買掛金の支払期間
- 会社の業績と財務内容
- 今後の返済能力
- 既存借入金の残高と返済予定
- 利用する融資制度の条件
資金使途と返済期間が合っているか
例えば、3か月後に回収される売掛金のための資金であれば、3か月程度の短期融資が合理的な場合があります。
一方、継続的に必要となる経常運転資金では、短期融資を継続する方法や長期融資を検討することがあります。
銀行としては、資金が必要となる期間と融資の返済期間が整合しているかを確認します。
会社の返済能力を確認する
長期運転資金融資では、毎月の元金返済が発生するため、会社の返済能力が重要になります。
銀行は、利益や減価償却費、既存借入金の返済額、資金繰りなどを確認し、返済が可能かどうかを判断します。
例えば、既存融資の返済負担が大きい会社では、新たな長期運転資金の毎月返済額が資金繰りに与える影響を慎重に確認する必要があります。
信用保証協会付き融資では制度条件も確認する
信用保証協会付き融資では、利用する保証制度によって返済期間などの条件が定められている場合があります。
そのため、希望する返済期間が利用可能かどうかを、銀行や信用保証協会に確認する必要があります。
運転資金の融資を申し込む際の銀行への相談方法
運転資金の融資を申し込む際には、単に「5年間で借りたい」と伝えるだけでなく、なぜその返済期間が必要なのかを説明することが重要です。
一時的な運転資金を申し込む場合
例えば、次のように説明します。
今回、大口受注に伴う材料仕入のため、1,000万円の運転資金が必要です。
売上代金は3か月後に入金される予定ですので、その入金を返済原資として、3か月間の短期融資を希望しています。
このように、資金使途と返済原資、返済時期を具体的に説明します。
経常運転資金を申し込む場合
継続的に必要となる経常運転資金であれば、次のような説明が考えられます。
当社では売掛金と在庫から買掛金を差し引いた経常運転資金が、継続的に約1,000万円発生しています。
事業を継続するために常時必要となる資金ですので、短期継続融資を含めて、資金繰りに合った借入方法を相談したいと考えています。
経常運転資金の必要額を具体的に説明できれば、銀行も融資方法を検討しやすくなります。
長期運転資金を申し込む場合
長期運転資金を希望する場合には、返済能力を踏まえて説明します。
今後の資金繰りを安定させるため、1,000万円の長期運転資金を希望しています。
現在の事業計画では、既存借入金の返済を含めても、毎月の元金返済を継続できる見通しです。
資金繰り表と返済計画を準備しましたので、5年間の分割返済で検討をお願いしたいと考えています。
銀行にとって重要なのは、希望する返済期間の理由と、返済できる根拠です。
運転資金の返済期間についてのよくある質問
運転資金の融資の返済期間は何年が一般的ですか?
運転資金の融資には、3か月・6か月・1年などの短期融資と、3年・5年などの長期融資があります。
一般的に何年と一律に決まっているわけではなく、資金使途や返済能力などによって異なります。
運転資金は5年で借りることができますか?
銀行の審査や融資制度の条件によっては、運転資金を5年間の分割返済で借りることができます。
ただし、希望すれば必ず5年間の返済期間が認められるわけではありません。
運転資金を7年や10年で借りることはできますか?
融資制度や銀行の審査内容によっては、7年や10年などの返済期間が設定される場合もあります。
ただし、利用できる返済期間は制度や融資条件によって異なります。
短期運転資金は必ず期日に一括返済しなければなりませんか?
期日一括返済の契約であれば、原則として返済期日に元金を返済する必要があります。
ただし、銀行の審査によって借換えなどの方法で融資を継続できる場合もあります。
継続が必ず認められるわけではないため、返済期日の資金繰りを確認することが重要です。
短期継続融資なら毎月の元金返済はありませんか?
期日一括返済の短期融資であれば、通常、融資期間中の毎月の元金返済はありません。
ただし、利息の支払いは契約に従って必要となり、返済期日の継続には銀行の審査が必要です。
運転資金の返済期間は長いほうが有利ですか?
長期分割返済では毎月の元金返済額を抑えられるメリットがあります。
一方、経常運転資金では短期継続融資が適している場合もあります。
返済期間の長さだけでなく、資金需要の性質や返済能力に合っているかを確認することが重要です。
運転資金の返済期間は途中で変更できますか?
銀行との協議によって、返済期間や返済方法などの条件変更を検討できる場合があります。
ただし、銀行の承諾が必要であり、必ず希望どおりに変更できるわけではありません。
運転資金1,000万円を5年で返済すると毎月いくらですか?
元金均等返済の場合、1,000万円を60か月で割ると、毎月の元金返済額は約16万7,000円です。
これに利息が加わります。
元利均等返済の場合には、金利などの条件によって毎月の返済額が異なります。
運転資金の融資の返済期間のまとめ
運転資金の融資の返済期間は、3か月・6か月・1年などの短期から、3年・5年などの長期までさまざまです。
重要なのは、返済期間を単純に長くすることではなく、運転資金の性質と会社の返済能力に合った借入方法を選ぶことです。
今回のポイントをまとめると、次のとおりです。
- 運転資金の融資には短期融資と長期融資がある
- 一時的な資金不足には短期融資が適している場合がある
- 継続的に必要となる経常運転資金では短期継続融資も選択肢となる
- 長期運転資金融資は毎月の返済額を抑えられる一方、元金返済が継続する
- 期日一括返済では返済期日にまとまった資金が必要になる
- 短期融資の継続は銀行の審査によって判断される
- 銀行は資金使途や返済能力などを確認して返済期間を判断する
- 融資申込みの際には希望する返済期間の理由を具体的に説明する
銀行員として特に申し上げたいのは、運転資金の融資では、返済期間と返済方法が資金繰りに大きな影響を与えるということです。
短期融資は返済期日に一括返済が必要となるため、継続できない場合の資金繰りに注意する必要があります。
一方、長期融資は返済期日の一括返済負担を避けられますが、毎月の元金返済を続ける必要があります。
運転資金の融資を受ける際には、短期か長期かだけで判断せず、資金が必要となる期間、返済原資、今後の資金繰りを踏まえて銀行と相談することが重要です。
関連記事
運転資金の返済期間を検討する際には、必要な運転資金の金額や銀行融資の審査についても確認しておくと役立ちます。
運転資金はいくらまで借りられる?
銀行が運転資金の融資金額を決める際の考え方や、必要運転資金の計算方法について解説しています。
運転資金はいくらまで借りられる?銀行が融資額を決めるポイント
銀行融資の審査内容と審査項目
銀行が融資審査で確認する内容を解説しています。運転資金の返済期間を判断する際の銀行の視点を理解するために役立ちます。
資金繰りが苦しいときの銀行相談
資金繰りが厳しくなった場合に、銀行へ相談するタイミングや準備について解説しています。
銀行融資・資金繰りのメール相談
運転資金の融資では、短期融資と長期融資のどちらが適しているか、返済期間を何年に設定するべきかなど、判断に迷うことがあります。
特に、経常運転資金を長期分割返済で借りている場合には、毎月の返済が資金繰りに与える影響を確認することが重要です。
銀行融資・資金繰りのメール相談
運転資金の融資期間、短期継続融資、長期分割返済、銀行との交渉、資金繰りなどについてお悩みの場合は、メール相談をご利用ください。
※融資の承認を保証するものではありません。相談条件については相談ページをご確認ください。