信用保証協会の保証付き融資には「無担保枠8,000万円」という限度額があります。
この8,000万円という数字を見て、「担保がなくても8,000万円まで銀行から借りられるのか」と考える経営者もいるでしょう。
結論から申し上げると、信用保証協会の一般保証には原則8,000万円の無担保枠がありますが、すべての事業者が8,000万円まで融資を受けられるわけではありません。
無担保枠はあくまでも制度上の保証限度額であり、実際に利用できる金額は信用保証協会と銀行の審査によって決まります。
また、一般保証とは別にセーフティネット保証などの保証枠が設けられていますが、これらを単純に足し合わせた金額を必ず利用できるわけでもありません。
この記事では、信用保証協会の無担保枠とは何か、8,000万円の意味、一般枠と別枠の関係、既存の保証付き融資がある場合の残額の考え方について、融資担当銀行員の立場から具体的に説明します。
信用保証協会の無担保枠とは?8,000万円の意味
信用保証協会の無担保枠とは、不動産などの担保を提供せずに信用保証協会の保証を利用できる制度上の限度額のことです。
信用保証協会の一般保証では、無担保保証の限度額は原則8,000万円です。
ただし、この8,000万円は「審査に通れば必ず借りられる金額」ではありません。
例えば、年商2,000万円の会社が無担保枠の上限である8,000万円の融資を希望したとしても、事業規模や返済能力に対して借入金が過大と判断される可能性があります。
無担保枠が残っていることと、融資を受けられることは別の問題なのです。
無担保枠8,000万円の重要なポイント
- 一般保証の無担保保証限度額は原則8,000万円
- 8,000万円は制度上の上限であり、融資可能額ではない
- 既存の保証付き融資があれば、その利用状況を確認する必要がある
- 実際の融資金額は信用保証協会と銀行の審査によって決まる
信用保証協会の一般保証枠は2億8,000万円
まず、信用保証協会の保証枠の基本的な仕組みを整理します。
信用保証協会は、中小企業や個人事業主が銀行などの金融機関から融資を受ける際に、その借入債務を保証する公的な機関です。
中小企業や個人事業主は、大企業と比較すると財務基盤が十分でない場合もあります。
銀行としては、融資先が返済できなくなるリスクを考慮しなければなりません。
そこで信用保証協会が保証を行うことにより、中小企業や個人事業主が金融機関から資金調達しやすくなる仕組みが設けられています。
ただし、信用保証協会が保証できる金額は無制限ではありません。
制度上の保証限度額が定められており、これを一般に「保証枠」と呼んでいます。
一般保証の限度額は無担保8,000万円と普通保証2億円
信用保証協会の一般保証では、1企業当たりの基本的な保証限度額は次のとおりです。
| 保証の区分 | 限度額 | 内容 |
|---|---|---|
| 無担保保証 | 8,000万円 | 原則として物的担保を提供しない保証 |
| 普通保証 | 2億円 | 担保の必要性などを個別に判断する保証 |
| 合計 | 2億8,000万円 | 一般保証の基本的な保証限度額 |
つまり、一般保証の限度額2億8,000万円のうち、無担保保証の限度額が8,000万円という関係です。
なお、組合などでは限度額が異なる場合があり、個別の保証制度によっても独自の限度額が設けられています。
また、普通保証2億円の枠は、無条件で全額利用できるという意味ではありません。
担保の必要性を含め、保証条件は個別に判断されます。
制度上の基本的な保証限度額については、全国信用保証協会連合会の「ご利用条件」でも確認できます。
信用保証協会の無担保枠には一般枠と別枠がある
信用保証協会には、一般保証のほか、一定の要件を満たす事業者を対象とした別枠の保証制度があります。
代表的なものがセーフティネット保証です。
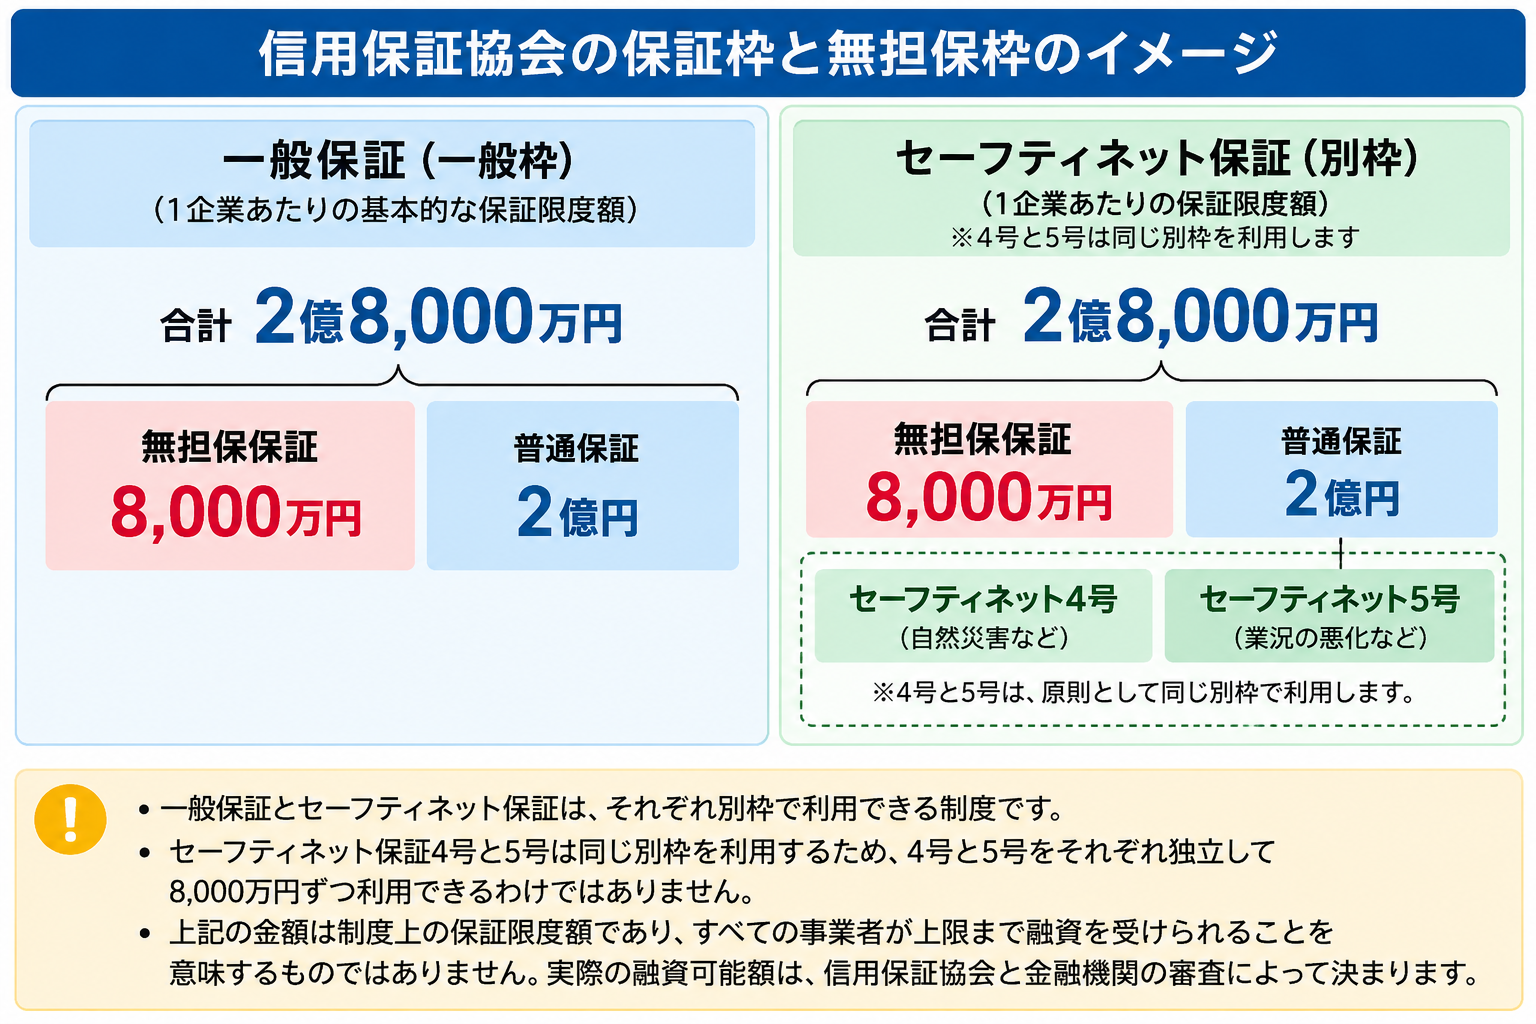
上の図は、一般保証とセーフティネット保証4号・5号の保証枠を整理したものです。
ただし、セーフティネット保証4号と5号は、それぞれ独立した8,000万円の無担保枠を持つわけではありません。
4号と5号は、原則として同じセーフティネット保証の別枠を利用します。
そのため、一般保証8,000万円、4号8,000万円、5号8,000万円を単純に合計して、無担保枠が2億4,000万円になるという理解は正しくありません。
一般保証とセーフティネット保証の限度額の違い
| 保証の区分 | 無担保保証限度額 | 普通保証限度額 |
|---|---|---|
| 一般保証 | 8,000万円 | 2億円 |
| セーフティネット保証の別枠 | 8,000万円 | 2億円 |
| 合計 | 1億6,000万円 | 4億円 |
一般保証とセーフティネット保証の別枠を合わせると、制度上の基本的な保証限度額は合計5億6,000万円となります。
このうち無担保保証の限度額は、一般保証8,000万円と別枠保証8,000万円を合わせた1億6,000万円です。
ただし、この1億6,000万円は、両方の制度を利用する要件を満たした場合の制度上の計算であり、必ず融資を受けられる金額ではありません。
また、別枠保証を利用するには、それぞれの制度で定められた条件を満たす必要があります。
セーフティネット保証4号とは
セーフティネット保証4号は、自然災害などの突発的な事由によって経営の安定に支障が生じている中小企業などを対象とする制度です。
利用するには、指定された災害や地域などの条件を満たし、原則として市区町村長の認定を受ける必要があります。
セーフティネット保証4号では、一般保証とは別枠の保証限度額が設けられています。
ただし、対象となる災害や指定期間によって利用の可否が異なります。
セーフティネット保証5号とは
セーフティネット保証5号は、全国的に業況が悪化している指定業種に属する中小企業などを対象とする制度です。
対象となる業種や売上高などの要件が定められており、原則として市区町村長の認定が必要です。
セーフティネット保証5号も、一般保証とは別枠の保証限度額を利用します。
ただし、4号と5号は同じセーフティネット保証の別枠を使用するため、4号と5号を利用したからといって、別枠の無担保保証限度額が1億6,000万円に増えるわけではありません。
セーフティネット保証の対象要件や指定状況は、中小企業庁のセーフティネット保証制度で確認できます。
危機関連保証などには別の保証枠が設けられる場合もある
信用保証制度には、セーフティネット保証のほかに、危機関連保証などの制度があります。
危機関連保証は、所定の要件を満たす場合、一般保証やセーフティネット保証とは別の保証限度額が設けられる制度です。
ただし、常に利用できる制度ではなく、対象となる事象や指定期間などの条件があります。
したがって、実際に利用できる保証枠については、申込時点の制度内容を確認する必要があります。
無担保枠8,000万円を必ず利用できるわけではない4つの理由
信用保証協会の無担保枠について、最も注意していただきたいのがこの点です。
無担保枠が8,000万円あることと、8,000万円の融資審査に通ることは別です。
信用保証協会の保証を利用するには、信用保証協会による審査が必要です。
さらに、実際に融資を行う銀行にも審査があります。
信用保証協会が保証を承諾したとしても、銀行が必ず融資を実行するとは限りません。
1.事業規模に見合った金額かどうか
例えば、年商2,000万円の会社が8,000万円の無担保融資を希望したとします。
年商の4倍に相当する借入金となるため、通常は資金使途や返済能力について慎重な審査が必要になります。
一方、年商5億円の会社が同じ8,000万円の融資を申し込む場合には、事業規模との関係は異なります。
ただし、年商が大きければ必ず融資を受けられるわけでもありません。
利益や資金繰り、既存借入金の状況なども重要です。
2.借入金を返済できるかどうか
信用保証協会も銀行も、融資した資金が返済される見込みを重視します。
例えば、8,000万円を5年間で元金均等返済する場合、年間の元金返済額は1,600万円です。
8,000万円÷5年=年間1,600万円
毎月の元金返済額は約133万円となり、これに利息の支払いが加わります。
年間の返済原資が十分に確保できない会社にとっては、大きな負担になります。
無担保枠が残っていても、返済能力が不足していると判断されれば、希望する融資金額が認められないことがあります。
なお、実際の返済額は借入期間や返済方法などによって異なります。
3.既存の借入金が多すぎないか
すでに多額の銀行借入金がある場合には、追加融資の審査が慎重になることがあります。
特に、既存借入金の返済負担が重く、資金繰りが厳しい場合には、無担保枠が残っていても新たな融資を受けられるとは限りません。
銀行は、信用保証協会の保証付き融資だけでなく、銀行独自の判断で融資するプロパー融資なども含めて、会社全体の借入負担を確認します。
4.資金使途が妥当かどうか
銀行融資では、何のために資金が必要なのかという資金使途も重要です。
運転資金であれば、売上規模や売掛金・棚卸資産などの状況から、必要な金額が妥当かどうかを確認します。
設備資金であれば、設備の購入金額や投資効果、返済計画などを確認します。
資金使途に対して融資希望額が過大であれば、保証枠が残っていても希望額が認められない場合があります。
銀行と信用保証協会が確認する主なポイント
- 事業規模に対して融資希望額が妥当か
- 利益やキャッシュフローから返済できるか
- 既存借入金の返済負担が過大でないか
- 融資資金の使い道が明確か
- 今後の資金繰りに無理がないか
信用保証協会の無担保枠の残額を計算する方法
すでに信用保証協会の保証付き融資を利用している場合には、無担保枠の残りが気になるところです。
ここでは、一般保証の無担保枠8,000万円について、具体例を使って説明します。
例1.無担保保証の利用残高が3,000万円の場合
一般保証の無担保枠8,000万円のうち、既存の無担保保証付き融資の残高が3,000万円あるとします。
| 項目 | 金額 |
|---|---|
| 一般保証の無担保枠 | 8,000万円 |
| 既存の無担保保証付き融資残高 | 3,000万円 |
| 単純計算による残額 | 5,000万円 |
8,000万円-3,000万円=5,000万円
この場合、単純計算では無担保枠の残額は5,000万円となります。
ただし、これは既存の保証がすべて一般保証の無担保枠を利用しており、ほかに枠を使用する保証や個別制度の制約がないと仮定した例です。
実際の利用可能枠は、既存の保証利用状況や保証制度の区分、保証条件などによって異なります。
また、保証枠に5,000万円の余裕があっても、5,000万円の追加融資を受けられるという意味ではありません。
例2.複数の銀行で保証付き融資を利用している場合
次に、A銀行とB銀行から、それぞれ信用保証協会の一般保証を利用した無担保融資を受けている場合を考えます。
| 項目 | 金額 |
|---|---|
| A銀行の一般保証付き無担保融資残高 | 2,000万円 |
| B銀行の一般保証付き無担保融資残高 | 2,500万円 |
| 合計保証利用残高 | 4,500万円 |
| 一般保証の無担保枠 | 8,000万円 |
| 単純計算による残額 | 3,500万円 |
8,000万円-4,500万円=3,500万円
このように、複数の銀行から信用保証協会の保証付き融資を利用している場合には、それらを合計して考える必要があります。
無担保枠は銀行ごとに8,000万円あるわけではなく、基本的には事業者単位で管理される保証限度額です。
ただし、この例も一般保証の無担保枠に算入される保証残高だけを想定した単純計算です。
例3.一般保証とセーフティネット保証を利用している場合
一般保証の無担保枠とセーフティネット保証の別枠を利用している場合には、保証制度の区分ごとに残高を整理する必要があります。
例えば、次のような状況です。
| 保証の区分 | 制度上の無担保枠 | 既存の利用残高 | 単純計算による残額 |
|---|---|---|---|
| 一般保証 | 8,000万円 | 3,000万円 | 5,000万円 |
| セーフティネット保証の別枠 | 8,000万円 | 2,000万円 | 6,000万円 |
| 合計 | 1億6,000万円 | 5,000万円 | 1億1,000万円 |
この例では、制度上の無担保保証限度額から既存残高を差し引くと、合計1億1,000万円となります。
しかし、セーフティネット保証の別枠を利用するには、申込時点で所定の認定要件などを満たしている必要があります。
したがって、単純計算による残額が1億1,000万円であっても、その金額を自由に利用できるわけではありません。
無担保枠の残りを正確に確認するには
自社の無担保枠がどの程度残っているか知りたい場合には、取引銀行に確認する方法があります。
銀行では、保証付き融資の利用状況を確認し、必要に応じて信用保証協会への照会などを通じて利用可能な制度を検討します。
複数の銀行から保証付き融資を受けている場合には、他行での利用状況も含めた確認が必要です。
経営者が銀行に相談する際には、次のような資料を準備すると状況を整理しやすくなります。
- 銀行ごとの借入金残高一覧
- 保証付き融資とプロパー融資の区分
- 各借入金の返済予定表
- 利用している保証制度の名称
- 直近の決算書や試算表
- 新たに必要となる資金の使い道がわかる資料
特に、保証付き融資とプロパー融資を区別して整理することが重要です。
プロパー融資は信用保証協会の保証を利用しないため、通常、信用保証協会の保証枠を直接使用するものではありません。
ただし、銀行や信用保証協会は、プロパー融資も含めた会社全体の借入負担を確認して審査を行います。
無担保枠がいっぱいになったら追加融資は受けられないのか
信用保証協会の一般保証の無担保枠8,000万円をすでに利用している場合、追加融資を受けることはできないのでしょうか。
結論として、一般保証の無担保枠を使い切っていても、追加融資の方法がすべてなくなるわけではありません。
ただし、どの方法を利用できるかは、会社の財務内容や返済能力、保証制度の利用要件などによって異なります。
1.既存借入金の返済によって枠が空く場合
既存の無担保保証付き融資の元金返済が進むと、保証利用残高が減少する場合があります。
その結果、制度上の保証枠に余裕が生じることがあります。
ただし、保証枠に余裕が生じても、追加融資には改めて審査が必要です。
2.別枠保証を利用できる場合
セーフティネット保証などの利用要件を満たしている場合には、一般保証とは別枠の保証制度を検討できることがあります。
ただし、対象となる地域や業種、売上高の減少状況などによって利用できる制度が異なります。
また、別枠保証についても信用保証協会と銀行の審査が必要です。
3.銀行のプロパー融資を検討する場合
銀行が信用保証協会の保証を付けずに融資するプロパー融資を検討する方法もあります。
プロパー融資では、銀行が自ら信用リスクを負担するため、融資先の財務内容や返済能力などを慎重に審査します。
一般保証の無担保枠がいっぱいであるという理由だけで、プロパー融資が不可能になるわけではありません。
一方で、信用保証協会の保証が付かないため、銀行の審査が厳しくなる場合もあります。
信用保証協会の無担保枠と経営者保証なしは別の意味
信用保証協会の無担保枠について、もう一つ注意していただきたい点があります。
それは、「無担保」と「保証人なし」は異なるということです。
| 項目 | 意味 |
|---|---|
| 無担保 | 不動産などの物的担保を提供しないこと |
| 保証人なし | 借入金について個人などの連帯保証人を付けないこと |
したがって、無担保の保証付き融資であっても、経営者保証が必要になる場合があります。
ただし、信用保証協会の保証付き融資では、法人代表者以外の連帯保証人は原則として必要ありません。
個人事業主の場合も、連帯保証人は原則として必要ありません。
また、所定の要件を満たせば、法人代表者の経営者保証を付けずに利用できる制度や取扱いもあります。
例えば、事業者選択型経営者保証非提供制度などが設けられています。
ただし、経営者保証を不要とするための要件や保証料率などは制度によって異なります。
無担保枠8,000万円という言葉だけで、経営者の連帯保証も不要だと判断しないことが重要です。
信用保証協会の無担保枠についてよくある質問
信用保証協会の無担保枠はいくらですか?
一般保証の無担保保証限度額は原則8,000万円です。
ただし、保証制度によって別の限度額が設定されている場合があります。
無担保枠が8,000万円あれば、8,000万円まで借りられますか?
必ず借りられるわけではありません。
8,000万円は制度上の保証限度額であり、実際の融資可能額は信用保証協会と銀行の審査によって決まります。
一般保証とセーフティネット保証の無担保枠は別ですか?
一般保証とセーフティネット保証には、制度上、別枠の保証限度額があります。
ただし、セーフティネット保証4号と5号は同じ別枠を利用するため、それぞれ独立して8,000万円ずつ利用できるわけではありません。
一般保証とセーフティネット保証を合わせると無担保枠は1億6,000万円ですか?
制度上の基本的な無担保保証限度額は、一般保証8,000万円とセーフティネット保証の別枠8,000万円を合わせて1億6,000万円です。
ただし、別枠保証を利用する要件を満たす必要があり、実際の融資金額は審査によって決まります。
複数の銀行を利用すれば無担保枠も増えますか?
銀行の数が増えても、信用保証協会の一般保証の無担保枠が銀行ごとに増えるわけではありません。
保証限度額は基本的に事業者単位で管理されます。
信用保証協会の無担保枠が残っているか確認できますか?
取引銀行に保証付き融資の利用状況を確認してもらう方法があります。
実際に利用できる保証枠は、既存の保証残高や制度の区分などを確認したうえで判断されます。
無担保枠を使い切ったら追加融資は受けられませんか?
一般保証の無担保枠を使い切っていても、所定の要件を満たす別枠保証や銀行のプロパー融資などを検討できる場合があります。
ただし、いずれも審査が必要であり、追加融資を受けられるとは限りません。
無担保枠なら経営者の連帯保証も不要ですか?
無担保と保証人なしは別の意味です。
無担保保証であっても経営者保証が必要になる場合がありますが、所定の要件を満たす場合には経営者保証を不要とする取扱いもあります。
信用保証協会の無担保枠8,000万円のまとめ
信用保証協会の一般保証には、原則8,000万円の無担保保証限度額があります。
しかし、無担保枠8,000万円は、すべての事業者がその金額まで融資を受けられることを意味するものではありません。
信用保証協会と銀行は、事業規模や返済能力、既存借入金、資金使途などを確認して、実際の融資可能額を判断します。
また、一般保証とは別にセーフティネット保証などの制度がありますが、保証枠の関係や利用要件を正しく理解する必要があります。
この記事のまとめ
- 信用保証協会の一般保証の無担保枠は原則8,000万円
- 一般保証の基本的な保証限度額は合計2億8,000万円
- 無担保枠8,000万円は制度上の限度額であり、融資可能額ではない
- 一般保証とセーフティネット保証には別枠があるが、4号と5号は同じ別枠を利用する
- 既存の保証付き融資がある場合には、保証制度ごとの利用状況を確認する
- 無担保枠は銀行ごとではなく、基本的に事業者単位で管理される
- 無担保と経営者保証なしは同じ意味ではない
信用保証協会の無担保枠を利用して銀行から融資を受ける際には、保証枠の残りだけでなく、会社の返済能力に見合った融資金額であるかどうかを確認することが重要です。
なお、信用保証制度の利用条件は改正や制度の見直しによって変更される場合があります。実際に融資を申し込む際には、取引銀行や信用保証協会に最新の条件を確認してください。
関連記事
信用保証協会の保証制度や銀行融資の審査については、次の記事も参考にしてください。
信用保証協会の保証枠はいくら?
一般枠と別枠の仕組みや、信用保証協会の保証限度額について解説しています。
信用保証協会の融資が返済できないとどうなる?
保証付き融資の返済が難しくなった場合の代位弁済や、その後の対応について説明しています。
銀行融資の審査内容とは?
銀行が融資の可否を判断する際に確認する主な審査項目を解説しています。
信用保証協会の保証付き融資でお悩みの経営者の方へ
「無担保枠が残っているのに融資を断られた」「信用保証協会の保証枠を使い切ってしまった」「追加融資をどのように銀行へ相談すればよいかわからない」といった悩みを抱える経営者の方もいるでしょう。
保証付き融資の相談では、保証制度の仕組みだけでなく、会社の財務内容や返済能力、必要な資金の使い道を整理しておくことが重要です。
銀行融資の審査、追加融資、資金繰り、銀行との融資交渉などについてお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
銀行融資の審査、信用保証協会の保証付き融資、追加融資、資金繰り、銀行との交渉方法などについてご相談を受け付けています。
※融資の承認や実行を保証するものではありません。