「最初の銀行融資をまだ返済しているが、資金繰りが厳しくなってきたので二度目の融資を受けたい」
「追加融資を受けると、毎月の返済額が増えてしまうのではないか」
「最初の融資と二度目の融資をまとめて、毎月の返済負担を抑えることはできないだろうか」
このような悩みを抱えている中小企業経営者や個人事業主は少なくありません。
結論から申し上げると、最初の銀行融資が残っていても、二度目の融資を受けることは可能です。
ただし、銀行は既存融資の返済状況に加え、追加融資の必要性と、借入後の返済能力を確認します。
また、二度目の融資を別口で受けると、通常は既存融資に新たな返済が加わります。
そのため、追加融資を受ける際には、借りられるかどうかだけでなく、毎月の返済負担がどう変わるかを確認することが重要です。
この記事では、衣料品店の運転資金相談を例に、二度目の融資を受けるための条件、銀行の審査ポイント、借り換えによって返済負担を調整する方法を説明します。
最初の融資が残っている状態で二度目の融資を受けたいという相談
衣料品店を経営する方からの相談
衣服販売の店舗を経営しています。
開業時に、店舗の当面の運営資金として銀行から運転資金を借りました。
現在も毎月返済していますが、最初の融資はまだ残っています。
最近、手元の資金が減ってきたため、二度目の融資を受けたいと考えています。
最初の融資が残っていると、二度目の融資を受けるのは難しいのでしょうか。
また、二度目の融資を受けられた場合、返済は最初の融資とは別に行う必要がありますか。
できれば、最初の融資と二度目の融資を合わせて、現在と同じくらいの毎月返済額に抑えたいと考えています。
回答|最初の融資が残っていても二度目の融資は可能
最初の融資を完済していなくても、銀行から二度目の融資を受けることはできます。
実際に、事業を継続している会社では、既存融資の返済中に新たな運転資金や設備資金を借りることがあります。
銀行が重視するのは、融資が何回目かということではありません。
重要なのは、次の3点です。
- 追加融資が必要となった理由に合理性があるか
- 既存融資を約束どおり返済しているか
- 追加融資を受けた後も返済を継続できるか
ただし、今回の相談で気になるのは「最近、手元資金が減ってきた」という点です。
銀行は、なぜ資金が減少したのかを確認します。
売上増加に伴う仕入資金の不足なのか、赤字による資金流出なのかによって、銀行の判断は大きく異なります。
銀行が二度目の融資で確認する5つのポイント
1.最初の融資の返済状況
銀行は、最初の融資が約束どおり返済されているかを確認します。
毎月の返済に遅れがなければ、返済実績として評価されます。
一方、返済が遅れている場合には、追加融資によって返済負担がさらに重くなることを銀行は懸念します。
返済実績は重要ですが、延滞がないことだけで追加融資が承認されるわけではありません。
2.追加融資が必要になった理由
銀行は、二度目の融資を希望する理由を確認します。
例えば、衣料品店で販売が好調になり、商品の仕入量が増えた場合には、仕入代金の支払いが先行するため運転資金が必要になることがあります。
一方、売上が減少して赤字が続き、預金が減っている場合には、融資によって一時的に資金を補っても、その後の返済が難しくなる可能性があります。
同じ資金不足でも、原因によって銀行の評価は異なります。
3.現在の売上と利益
開業時の融資では、事業計画や経営者の経験などが重要な審査材料になります。
しかし、二度目の融資では、開業後の実績が確認されます。
売上が計画どおりに推移しているか、利益を確保できているか、当初の事業計画と実績にどの程度の差があるかが重要です。
赤字の場合でも、その原因と改善見通しを説明することが必要です。
4.現在の借入金残高
銀行は、自行だけでなく、他の金融機関からの借入金も含めて返済負担を確認します。
借入金残高が多く、毎月の返済額が大きい場合には、追加融資によって資金繰りがさらに厳しくなる可能性があります。
そのため、借入金残高だけでなく、毎月の元金返済額も重要です。
5.追加融資後の資金繰り
銀行は、二度目の融資を実行した後、会社が安定して返済を続けられるかを確認します。
追加融資によって一時的に預金残高が増えても、毎月の返済負担が増加することで、再び資金不足になる可能性があります。
二度目の融資では、借入後の資金繰り表を作成し、返済の見通しを示すことが重要です。
融資の本数が多いと毎月の返済額が増えるのはなぜか
「銀行融資は本数が少ない方が資金繰りに有利」と聞くことがあります。
しかし、融資の本数が多いという理由だけで、毎月の返済額が増えるわけではありません。
毎月の元金返済額は、主に借入金額、返済期間、返済方法によって決まります。
同じ金額を同じ期間、同じ返済方法で借りるのであれば、1件でも複数件でも、元金返済額の合計は基本的に同じです。
当初1,000万円を借りる場合は1件でも2件でも返済額は同じ
例えば、1,000万円を5年間の元金均等返済で借りる場合を考えます。
| 借入方法 | 借入金額 | 年間元金返済額 |
|---|---|---|
| 1件で借りる | 1,000万円 | 200万円 |
| 2件で借りる | 500万円+500万円 | 100万円+100万円=200万円 |
どちらも年間元金返済額は200万円です。
つまり、融資本数が1件か2件かという違いだけでは、返済負担に差は生じません。
2年半後に500万円の追加資金が必要になった場合
次に、当初の融資から2年半が経過し、借入残高が合計500万円になった時点で、追加の運転資金500万円が必要になったとします。
ここで、次の2つの借入方法を比較します。
- 事例A:既存融資500万円を借り換え、新たな運転資金500万円を含めて1,000万円の融資にまとめる
- 事例B:既存融資500万円をそのまま返済しながら、500万円を別口で追加融資として借りる
いずれも追加融資後の借入残高は1,000万円です。
事例A|借り換えによって1,000万円を1件にまとめる
既存融資の残高500万円を、新たな1,000万円の融資によって返済します。
差額の500万円が新たな運転資金として手元に残ります。
新たな1,000万円の融資を5年間の元金均等返済とした場合、年間元金返済額は200万円です。
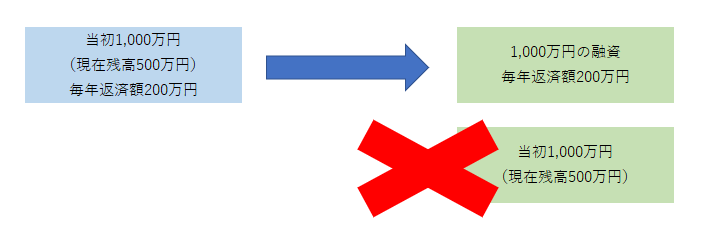
この方法では、銀行が新たに5年間の返済期間を認めることが前提となります。
事例B|既存融資を残して500万円を別口で借りる
既存融資の残高500万円は、残り2年半で返済を続けます。
そのため、既存融資の年間元金返済額は200万円のままです。
さらに、500万円を5年間の元金均等返済で追加借入すると、新たに年間100万円の元金返済が発生します。
年間元金返済額は次のようになります。
既存融資200万円+追加融資100万円=年間300万円
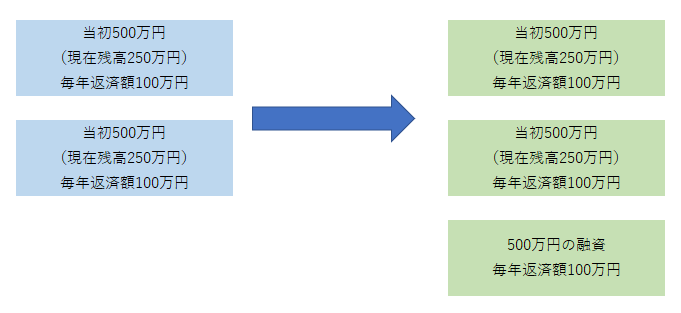
借入残高が同じでも年間返済額に100万円の差が生じる
| 比較項目 | 事例A:借り換え | 事例B:別口追加 |
|---|---|---|
| 借入残高合計 | 1,000万円 | 1,000万円 |
| 融資本数 | 1件 | 3件 |
| 年間元金返済額 | 200万円 | 300万円 |
| 月平均の元金返済額 | 約16.7万円 | 25万円 |
※利息は含めていません。元金均等返済で、事例Aは新たに5年間、事例Bは既存融資の残存期間2年半と追加融資5年間を想定しています。
このように、借入残高が同じ1,000万円でも、年間元金返済額に100万円の差が生じます。
ただし、その理由は融資本数が1件と3件で異なるからではありません。
事例Aでは既存融資の残高を新たな5年間で返済するのに対し、事例Bでは既存融資の残高を残り2年半で返済するためです。
つまり、返済額の差を生んでいるのは、借り換えによる返済期間の違いです。
融資の一本化を銀行に相談する際の注意点
借り換えによって毎月の返済負担を軽減できる場合がありますが、次の点に注意してください。
- 銀行が借り換えを承認する必要がある
- 既存融資と新規融資の資金使途を確認する必要がある
- 信用保証協会付き融資などでは制度上の条件がある
- 返済期間を延ばすと利息総額が増える場合がある
- 借り換え後も返済できる収益力と資金繰りが必要になる
特に、赤字が続いて資金が減少している場合には、借り換えだけで根本的な問題を解決することはできません。
借入金の返済負担を調整すると同時に、利益の改善や売掛金回収の見直しなどを進めることが重要です。
融資の本数を減らすこと自体を目的とせず、毎月の返済額、返済期間、利息総額、今後の資金繰りを比較して判断してください。
二度目の融資を受けると毎月の返済額はどうなるのか
通常、二度目の融資を別の契約で受けると、既存融資の返済に新たな融資の返済が加わります。
例えば、次のようなケースを考えてみましょう。
追加融資を別口で受ける場合
| 項目 | 既存融資 | 二度目の融資 |
|---|---|---|
| 現在残高・新規借入額 | 300万円 | 200万円 |
| 毎月の元金返済額 | 10万円 | 約5.6万円 |
※既存融資は残り30か月、二度目の融資は36か月の元金均等返済を想定した簡便な例です。利息は別途必要です。
この場合、二度目の融資を受けると、毎月の元金返済額は次のようになります。
10万円+約5.6万円=約15.6万円
つまり、二度目の融資によって毎月の元金返済負担は約5.6万円増加します。
追加融資によって預金残高が増えても、その後の返済負担が重くなることに注意が必要です。
最初の融資と二度目の融資をまとめることはできるのか
今回の相談では、二度目の融資を受けても、毎月の返済額を現在と同じ程度に抑えたいという希望があります。
このような場合には、既存融資と新たな資金需要をまとめる借り換えを銀行に相談する方法があります。
借り換えによって既存融資をまとめる方法
例えば、既存融資の残高が300万円で、新たに200万円の運転資金が必要な場合を考えます。
銀行が認めれば、新たに500万円の融資を実行し、そのうち300万円を既存融資の返済に充て、残り200万円を追加の運転資金として利用する方法が考えられます。
この場合、既存融資は完済され、新たな500万円の融資を返済していくことになります。
ただし、借り換えを認めるかどうかは銀行の審査によります。
また、信用保証協会付き融資や制度融資の場合には、借り換えの対象や利用条件が定められているため、銀行と信用保証協会などの確認が必要です。
借り換えによって返済額を抑える具体例
既存融資300万円と追加資金200万円を合わせ、500万円を5年間で返済する場合を考えます。
毎月の元金返済額は、単純計算で次のようになります。
500万円÷60か月=約8.3万円
先ほどの別口融資では毎月の元金返済額が約15.6万円でしたが、借り換えによって返済期間を5年に設定できれば、毎月の元金返済額を約8.3万円に抑えられる計算です。
| 比較項目 | 別口で追加融資 | 借り換えで一本化 |
|---|---|---|
| 借入残高合計 | 500万円 | 500万円 |
| 毎月の元金返済額 | 約15.6万円 | 約8.3万円 |
| 返済期間 | 既存30か月・新規36か月 | 新たに60か月 |
※いずれも元金均等返済の概算です。利息、手数料、保証料などは含めていません。
ただし、これは銀行が借り換えを承認し、希望する返済期間を設定できた場合の例です。
借り換えによって毎月の返済額を抑えられる場合がありますが、必ず希望どおりの条件で借りられるわけではありません。
毎月の返済額が減っても利息総額が増える場合がある
借り換えで返済期間を延ばすと、毎月の元金返済額を抑えられる一方、借入金が長期間残ることになります。
そのため、金利条件によっては支払利息の総額が増える場合があります。
借り換えを検討する際には、毎月の返済額だけでなく、借入期間全体の利息や手数料なども確認してください。
運転資金と設備資金では借り換えの考え方が異なる
運転資金の借り換え
運転資金は、仕入代金や人件費など、事業を継続するために必要な資金です。
既存の運転資金融資と新たな運転資金需要をまとめる借り換えは、銀行が検討する方法の一つです。
ただし、借り換えの可否は資金使途、返済能力、融資制度などによって異なります。
設備資金の借り換え
設備資金は、店舗の内装工事、機械、車両などの設備投資に使用する融資です。
設備資金についても、既存借入金の借り換えが検討される場合があります。
しかし、設備資金は特定の設備投資と結び付いているため、融資制度や契約条件による制約があります。
特に、運転資金と設備資金をまとめる場合には、資金使途や返済期間などを銀行が慎重に確認します。
設備資金は絶対にまとめられないというわけではありませんが、運転資金と同じように自由に一本化できるわけでもありません。
銀行融資・資金繰りのメール相談
「最初の融資が残っているが、追加の運転資金を借りたい」
「二度目の融資を受けると毎月の返済額が増えてしまう」
「既存融資と追加融資をまとめて、返済負担を抑えられないか」
こうした問題では、借入金残高だけでなく、事業の収益状況、資金繰り、銀行の融資条件を確認することが重要です。
銀行融資、借り換え、借入金管理、資金繰り改善についてメールでご相談いただけます。
※ご相談はメールで受け付けています。融資の実行や借り換えの承認を保証するものではありません。
衣料品店で二度目の融資を受けるための具体的な改善方法
今回の相談では、衣料品店の手元資金が減っていることが問題になっています。
二度目の融資を申し込む前に、まず資金が減っている原因を確認する必要があります。
1.商品の在庫が増えすぎていないか確認する
衣料品店では、商品を仕入れてから販売代金を回収するまで資金が必要になります。
売れ残りの商品が増えると、現金が在庫に変わったままになり、資金繰りが悪化します。
特に季節商品は、販売時期を逃すと値下げや処分が必要になる場合があります。
在庫の数量だけでなく、仕入時期、販売状況、滞留期間を確認してください。
2.売上総利益を確認する
売上が増えていても、値引き販売が多く、売上総利益が減少している場合には資金が残りにくくなります。
衣料品店では、売上高だけでなく、売上総利益率を確認することが重要です。
商品別の利益率を把握し、利益の少ない商品の仕入れや値引き販売を見直してください。
3.店舗の固定費を確認する
店舗家賃、人件費、広告宣伝費、光熱費などの固定費が利益に見合っているか確認します。
売上が減少しても固定費が変わらなければ、資金繰りは悪化します。
毎月の固定費を把握し、売上がどの程度あれば利益を確保できるのかを計算してください。
4.必要な運転資金を計算する
追加融資を申し込む際には、単に「預金が減ったので200万円借りたい」と説明するだけでは不十分です。
例えば、今後の仕入代金、家賃、人件費、売上入金予定、既存借入金の返済などを整理し、必要な運転資金を計算します。
銀行に対しては、追加融資が必要な金額と、その資金をどのように使用するのかを具体的に説明してください。
5.追加融資後の返済計画を作成する
二度目の融資を受けた場合の毎月返済額を計算し、資金繰り表に反映させます。
別口で追加融資を受ける場合と、借り換えで一本化する場合の両方を試算すると、銀行との相談がしやすくなります。
ただし、赤字によって資金が減っている場合には、融資だけで問題を解決しようとせず、利益改善を同時に進める必要があります。
二度目の融資を申し込む際に銀行へ提出したい資料
銀行に二度目の融資を相談する際には、次の資料を準備すると説明がしやすくなります。
- 直近の決算書または確定申告書
- 直近の試算表
- 借入金の残高と毎月返済額の一覧表
- 今後6か月程度の資金繰り表
- 追加融資の資金使途を示す資料
- 売上や利益の改善計画
衣料品店であれば、商品在庫の状況や仕入計画なども説明材料になります。
銀行は、追加融資の必要性と返済能力を判断できる資料を重視します。
二度目の融資を受ける前に毎月確認すべき数字
1.預金残高
毎月末の預金残高を確認し、資金が減少している場合にはその原因を調べます。
2.売上高と売上総利益
売上だけでなく、商品を販売してどれだけの利益が残っているかを確認します。
3.商品在庫残高
在庫が増え続けていないか、売れ残りの商品が多くなっていないかを確認します。
4.営業利益
店舗運営に必要な経費を差し引いた後に利益を確保できているか確認します。
5.借入金残高と毎月返済額
借入金の残高と、毎月返済する元金・利息を把握します。
6.今後3か月から6か月の資金繰り
売上入金、仕入代金、固定費、借入金返済などを反映し、将来の資金不足を早めに把握します。
二度目の銀行融資を受ける前のチェックリスト
追加融資を申し込む前に、次の8項目を確認してください。
追加融資と返済負担の確認
チェック数:0 / 8
二度目の融資を断られた場合の対処法
銀行から二度目の融資を断られた場合には、その原因を確認することが重要です。
例えば、次のような理由が考えられます。
- 既存借入金の返済負担が大きい
- 赤字が続いている
- 手元資金の減少原因が明確でない
- 追加融資の必要額に合理的な根拠がない
- 融資後の返済見通しが不十分
これらの問題がある場合には、借入金を増やすことだけでなく、事業の収益改善や資金繰りの見直しが必要です。
また、既存借入金の返済負担が重い場合には、銀行に借り換えなどの可能性を相談する方法があります。
ただし、追加融資が難しい状態で返済条件の変更を検討する場合には、今後の新規融資にも影響する可能性があるため、慎重に判断する必要があります。
二度目の融資を受けられるかどうかだけでなく、借入後も安定した資金繰りを維持できるかを重視してください。
二度目の銀行融資に関するよくある質問
Q.最初の融資を完済しないと二度目の融資は受けられませんか?
いいえ。既存融資が残っていても、追加融資を受けることは可能です。銀行は追加融資の必要性や返済能力などを審査します。
Q.最初の融資を受けてから何か月経てば二度目の融資を受けられますか?
一律の期間が決まっているわけではありません。ただし、融資を受けて間もない時期に再び資金が必要になった場合には、当初の資金計画や資金不足の原因について説明を求められることがあります。
Q.二度目の融資を受けると毎月の返済額は必ず増えますか?
別口の元金返済付き融資を受ける場合には、通常は新たな返済負担が加わります。ただし、借り換えや返済期間の設定などによって、毎月の返済額を調整できる場合があります。
Q.最初の融資と二度目の融資を一本化できますか?
銀行が認めれば、借り換えによって一本化できる場合があります。ただし、融資制度や資金使途、返済能力などによって可否が異なります。
Q.赤字でも二度目の融資は受けられますか?
赤字であっても、赤字の原因や改善見通し、返済能力などによって融資を検討できる場合があります。ただし、赤字が続き返済の見通しが立たない場合には、追加融資は難しくなります。
最初の融資が残っている場合の二度目の融資のまとめ
最初の銀行融資が残っていても、二度目の融資を受けることは可能です。
ただし、銀行は追加融資の必要性、現在の業績、既存借入金の返済状況、追加融資後の返済能力を確認します。
今回のポイントは次のとおりです。
- 最初の融資が残っていても二度目の融資は可能
- 銀行は追加融資が必要になった理由を重視する
- 別口で追加融資を受けると通常は毎月の返済負担が増える
- 借り換えによって既存融資と追加資金を一本化できる場合がある
- 返済期間を延ばすと毎月の返済額を抑えられる一方、利息総額が増える場合がある
- 融資を受ける前に資金不足の原因と返済計画を確認することが重要
二度目の融資で大切なのは、借りられるかどうかだけではありません。追加融資後の返済負担を把握し、会社の資金繰りを安定させることです。
関連記事
銀行融資の借り換えによって返済負担を見直す方法
最初の融資と追加融資をまとめたい場合には、借り換えの仕組みを理解することが重要です。借り換えによる返済額の変化、メリット、デメリットを詳しく説明しています。
銀行融資の借り換えとは?メリット・デメリットと返済負担を減らす方法
銀行融資の返済期間はどのように決まるのか
毎月の返済額は、借入金額だけでなく返済期間によっても変わります。運転資金と設備資金の返済期間の考え方や、銀行が返済期間を判断するポイントを説明しています。
銀行融資・資金繰りのメール相談
「最初の融資が残っているが、追加融資を受けたい」
「二度目の融資を受けると返済負担が重くなるため、借り換えを検討したい」
「売上や利益、借入金残高を踏まえて、銀行にどのように相談すればよいかわからない」
こうした問題では、現在の借入金の返済状況、事業の収益力、今後の資金繰りを総合的に確認することが重要です。
銀行融資、追加融資、借り換え、借入金管理、資金繰り改善についてメールでご相談いただけます。
※ご相談はメールで受け付けています。融資の実行や借り換えの承認を保証するものではありません。