市や県が実施している「制度融資」を利用したい場合、どこに相談すればよいのでしょうか。
銀行なのか、市役所なのか、それとも信用保証協会なのか、初めて利用する方にはわかりにくいかもしれません。
結論からいえば、制度融資の相談先としては、取引のある銀行や信用金庫などの金融機関が有力です。ただし、自治体によって申込窓口や手続きが異なるため、最初に市区町村などの公式案内を確認することが重要です。
また、制度融資は自治体が支援する融資制度ですが、自治体が直接お金を貸す仕組みとは限りません。多くの場合、金融機関が融資を実行し、信用保証協会が信用保証を行います。
この記事では、銀行の法人融資・融資審査の実務経験を踏まえ、制度融資の相談先、銀行・自治体・信用保証協会の役割、申込手順について説明します。
あわせて、日本政策金融公庫で融資を断られた赤字の個人事業主が、制度融資を検討する際の注意点も解説します。
市の制度融資はどこに相談すればよい?個人事業主からの質問
個人事業主からのご質問
個人で事業を営んでいます。
現在、日本政策金融公庫から借入れがあります。
これまではずっと黒字経営でしたが、昨年は売上が落ち込み、初めて赤字になりました。
売上減少によって資金繰りが苦しくなったため、日本政策金融公庫に借り換えを相談しましたが、赤字を理由に断られました。
そこで、地元の市が実施している制度融資を申し込もうかと考えています。
市の制度融資はどこに相談すればよいのでしょうか。銀行に相談すればよいのでしょうか。
回答:まず自治体の申込方法を確認し、取扱金融機関に相談する
今回の相談者には、まず市役所のホームページなどで制度融資の内容と申込方法を確認し、そのうえで取扱金融機関に相談することをおすすめします。
すでに取引している銀行や信用金庫が制度融資を取り扱っているのであれば、そこに相談するのが実務的です。
ただし、市によっては市役所の担当窓口や商工会議所、商工会などを通じた手続きが必要な場合があります。
したがって、「制度融資は必ず銀行に直接申し込む」と決めつけず、利用したい制度の申込経路を確認してください。
制度融資とは?自治体・銀行・信用保証協会が協力する仕組み
制度融資とは、都道府県や市区町村などの地方公共団体が、地域の中小企業や個人事業主の資金調達を支援するために設けている融資制度です。
自治体によって内容は異なりますが、金融機関や信用保証協会と連携して運営される制度が多くあります。
自治体が行う支援
自治体は制度融資の融資条件や利用要件を定め、地域の事業者が資金を調達しやすくなるよう支援します。
具体的には、次のような支援が設けられている場合があります。
- 融資金利の負担を軽減するための利子補給
- 信用保証協会に支払う信用保証料の補助
- 金融機関との協調による融資制度の整備
- 創業者や小規模事業者向けの特別な融資メニュー
- 売上減少や経営悪化に対応するための資金調達支援
ただし、すべての自治体で同じ支援が受けられるわけではありません。
利子補給や信用保証料補助の有無、補助率、対象となる事業者などは、それぞれの制度によって異なります。
実際に融資するのは銀行や信用金庫などの金融機関
一般的な自治体の制度融資では、事業者に融資金を貸し付けるのは銀行や信用金庫、信用組合などの取扱金融機関です。
自治体は制度を設けて支援しますが、実際の融資契約は金融機関との間で締結します。
そのため、制度融資を利用する場合にも金融機関の融資審査が必要です。
信用保証協会が信用保証を行う
多くの制度融資では、信用保証協会の保証制度を利用します。
信用保証協会は、中小企業や個人事業主が金融機関から融資を受ける際に、信用保証を行う公的機関です。
金融機関にとっては、信用保証協会の保証によって融資の信用リスクを軽減できるため、事業者の資金調達を支援しやすくなります。
ただし、信用保証協会が保証するからといって、事業者に返済義務がなくなるわけではありません。
また、自治体の制度融資のすべてが同一の保証条件で運営されているわけではないため、利用する制度の要件を確認する必要があります。
制度融資の申込みから融資実行までの流れ
制度融資の手続きは、自治体や融資メニューによって異なります。
次の図は、制度融資の手続きの流れを示したものです。
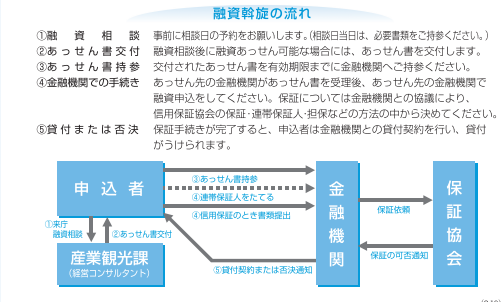
※この図は制度融資の手続きを理解するための参考例です。実際の申込順序や窓口は自治体・融資制度によって異なります。最新の手続きは利用する自治体の公式案内を確認してください。
1.利用できる制度融資を確認する
まず、事業所の所在地を管轄する自治体のホームページなどで、制度融資の内容を確認します。
主に確認したいのは次の項目です。
- 対象となる事業者の条件
- 運転資金や設備資金などの資金使途
- 融資限度額
- 返済期間
- 融資金利
- 信用保証料や利子の補助
- 申込窓口と取扱金融機関
- 必要書類
特に重要なのは、申込窓口です。
金融機関に直接申し込む制度もあれば、自治体などでのあっせん手続きを経る制度もあります。
2.指定された窓口に相談する
申込方法を確認したら、指定された窓口に相談します。
取扱金融機関への直接申込みが可能であれば、取引のある銀行や信用金庫などが相談先の候補です。
一方、自治体によるあっせんや認定が必要な制度では、所定の窓口で手続きを進めます。
3.金融機関が融資審査を行う
制度融資を利用する場合にも、金融機関は通常の事業融資と同様に融資審査を行います。
主な審査項目は、事業内容、業績、資金使途、必要金額、資金繰り、返済能力などです。
制度融資だからといって、銀行の審査が省略されるわけではありません。
4.信用保証協会が保証審査を行う
信用保証協会の保証を利用する制度では、保証審査も行われます。
信用保証協会は、事業者の財務状況や資金使途、返済能力などを確認して、保証の可否や保証金額を判断します。
銀行が融資に前向きであっても、信用保証協会が保証を承諾しなければ、予定していた保証付き融資を実行できない場合があります。
5.金融機関が融資を実行する
必要な審査や手続きが完了し、金融機関が融資を承認すれば、融資契約を締結して資金が実行されます。
制度融資は自治体が支援する仕組みですが、金融機関と信用保証協会の審査を経ることが基本です。
制度融資の相談先は銀行・市役所・信用保証協会のどこがよい?
制度融資には複数の関係機関がありますが、それぞれ役割が異なります。
| 相談先 | 主な相談内容 |
|---|---|
| 市役所・自治体の担当窓口 | 制度の種類、利用要件、申込方法、あっせん・認定手続き |
| 銀行・信用金庫・信用組合 | 具体的な融資相談、必要金額、返済見通し、融資申込み |
| 信用保証協会 | 信用保証制度の仕組み、保証対象や保証利用に関する相談 |
| 商工会議所・商工会など | 制度案内、経営相談、必要に応じたあっせん・申込支援 |
制度の内容を知りたい場合は自治体へ
「自分の市にはどのような融資制度があるのか」「赤字でも利用できる制度があるのか」「市役所での手続きが必要なのか」といった疑問がある場合には、自治体の担当窓口が適しています。
自治体のホームページで制度の一覧や申込方法を確認することもできます。
具体的に融資を受けたい場合は取扱金融機関へ
必要な資金額や資金使途が決まっている場合には、取扱金融機関への相談が実務的です。
特に、すでに預金取引や融資取引がある銀行・信用金庫であれば、事業の状況を把握してもらいやすいという利点があります。
ただし、取引銀行が希望する制度融資を取り扱っていない場合もあるため、対象となる金融機関かどうかを確認してください。
信用保証協会にも相談できる
信用保証協会でも、保証制度に関する相談を受け付けています。
例えば、信用保証制度を利用したことがない場合や、保証制度の基本的な仕組みを知りたい場合には相談先となります。
ただし、信用保証協会への相談だけで金融機関の融資が決まるわけではありません。
なぜ制度融資は銀行や信用金庫への相談が実務的なのか
私が制度融資の相談先として金融機関をおすすめする理由は、実際に融資を実行するのが金融機関だからです。
銀行は返済能力を確認する立場にある
制度融資であっても、銀行は融資した資金が返済されるかどうかを審査します。
そのため、事業者の業績や資金繰り、借入金の返済状況などを確認します。
自治体で制度の利用要件を満たしていると判断されても、金融機関の融資審査で承認されなければ、融資を受けられない場合があります。
銀行を通じて信用保証協会に相談できる場合がある
制度融資を取り扱う金融機関では、正式な保証申込みに先立って、信用保証協会に保証利用の可能性などを相談できる場合があります。
ただし、事前相談の方法や取扱いは金融機関・信用保証協会によって異なります。
また、事前相談で前向きな感触があっても、正式審査で保証承諾が得られるとは限りません。
保証協会の保証承諾だけで融資が決まるわけではない
信用保証協会の保証承諾は、保証付き融資を実行するうえで重要な条件です。
しかし、銀行自身も融資審査を行います。
したがって、信用保証協会が保証を承諾すれば銀行は必ず融資する、というわけではありません。
金融機関と信用保証協会の双方の判断が重要です。
日本政策金融公庫で断られても市の制度融資は利用できる?
ここからは、今回の相談者の状況について考えます。
相談者は、これまで黒字経営でしたが、昨年初めて赤字となり、日本政策金融公庫に借り換えを断られています。
そのため、市の制度融資を検討しています。
公庫で断られたからといって制度融資も必ず断られるわけではない
日本政策金融公庫と自治体の制度融資では、融資制度や審査を行う金融機関などが異なります。
したがって、公庫で借り換えを断られたという理由だけで、制度融資も必ず利用できないと決まるわけではありません。
ただし、公庫が融資を断った原因が返済能力への懸念であれば、制度融資でも同じ問題が審査上の課題になる可能性があります。
赤字が一時的なものか、今後も続くのかが重要
今回の相談者は、昨年初めて赤字になったということです。
銀行が確認したいのは、その赤字が一時的なものなのか、それとも今後も続く可能性が高いのかという点です。
例えば、売上減少の原因が一時的な受注減少であり、すでに売上が回復している場合には、その状況を資料で説明することが重要です。
一方、売上減少が続いており、今後も赤字が見込まれる場合には、新規融資の審査は慎重になると考えられます。
借り換えと新規運転資金は区別する
今回の相談者は、日本政策金融公庫に借り換えを相談しています。
しかし、借り換えによって毎月の返済負担を軽減したいのか、それとも事業に必要な新たな運転資金を調達したいのかによって、相談内容は異なります。
制度融資の中には借り換えに対応するものもありますが、対象となる既存借入金や利用条件には制限があります。
日本政策金融公庫の既存借入金を、自治体の制度融資でそのまま借り換えられるとは限りません。
希望する資金使途が制度の対象になるかどうかを、事前に確認する必要があります。
赤字の個人事業主が制度融資を相談する前に準備したいこと
制度融資を利用できる可能性を高めるためには、相談先を探すだけでなく、銀行に説明する内容を整理しておくことが重要です。
1.赤字になった原因を説明する
まず、昨年赤字になった原因を整理します。
例えば、売上の減少、仕入価格の上昇、人件費の増加などです。
「売上が減少したため赤字になった」という説明だけでなく、なぜ売上が減少したのかまで整理することをおすすめします。
2.直近の業績を示す
昨年の決算が赤字でも、現在の業績が回復しているのであれば、その状況を示すことが重要です。
月次の売上資料や試算表などを用意し、直近の状況を説明できるようにします。
3.必要な資金額と使い道を明確にする
制度融資を申し込む場合には、いくら必要で、何に使用するのかを説明する必要があります。
例えば、仕入代金や人件費などの運転資金であれば、支払予定を整理します。
借り換えを希望する場合には、既存借入金の残高や毎月の返済額を確認します。
4.今後の資金繰り表を作成する
資金繰り表によって、今後の入金予定と支払予定を整理します。
資金がいつ、いくら不足するのかを把握することで、必要な融資金額を説明しやすくなります。
5.返済見通しを説明する
銀行が重視するのは、融資後の返済能力です。
赤字からの回復を見込んでいるのであれば、売上回復や経費削減などの具体策と、その効果を説明する必要があります。
単に「今後は頑張ります」という説明ではなく、数字を使って説明することが重要です。
銀行融資・資金繰りのメール相談
「公庫で融資を断られたが、市の制度融資を利用できるのか」「赤字の状態で銀行にどう説明すればよいかわからない」「借り換えと新規運転資金のどちらを相談すべきか悩んでいる」といったご相談はありませんか。
銀行の法人融資・審査実務の経験を踏まえ、金融機関への説明方法や資金繰りの整理についてメールでご相談いただけます。
※融資の承認や実行を保証するものではありません。※現在はメールによるご相談を受け付けています。
制度融資の相談時に必要となる主な書類
制度融資の申込みに必要な書類は、自治体や融資メニューによって異なります。
一般的には、次のような資料を求められることがあります。
| 資料 | 主な目的 |
|---|---|
| 確定申告書・決算書 | 過去の業績や財務状況の確認 |
| 試算表・月次売上資料 | 直近の業績の確認 |
| 資金繰り表 | 必要資金額と返済見通しの確認 |
| 借入金返済予定表 | 既存借入金と返済負担の確認 |
| 納税証明書など | 納税状況の確認 |
| 融資申込書・自治体所定の書類 | 制度の申込みや利用要件の確認 |
赤字の個人事業主の場合には、特に直近の業績や資金繰り表、改善計画が重要になります。
制度融資の相談前に毎月確認したい数字
制度融資を利用して資金を調達する場合でも、融資を受けた後の資金繰り管理が重要です。
特に、赤字になった個人事業主は、次の数字を毎月確認することをおすすめします。
- 月商:売上減少が続いているのか、回復しているのか
- 営業利益:本業の収益力が改善しているか
- 毎月の借入金返済額:返済負担が資金繰りに与える影響
- 預金残高:手元資金の余裕
- 今後3〜6か月の資金収支:資金不足の時期と金額
- 売掛金・在庫・買掛金:運転資金の増減要因
こうした数字を把握しておくことで、銀行から質問を受けた場合にも具体的に説明しやすくなります。
制度融資の相談前チェックリスト
自治体の制度融資を相談する前に、次の8項目を確認してください。
制度融資を申し込む前に確認したい8項目
チェック数:0 / 8
チェックできなかった項目がある場合
まず、自治体の公式案内で制度の利用条件と申込窓口を確認してください。
次に、赤字の原因や直近の業績を整理し、必要な資金額と返済見通しを明確にします。
そのうえで、取扱金融機関に相談することをおすすめします。
制度融資の相談先についてよくある質問
市の制度融資は銀行に直接申し込めますか?
銀行や信用金庫などに直接申し込める制度があります。
ただし、自治体によっては市役所などでのあっせんや認定が必要な場合もあるため、事前に申込方法を確認してください。
制度融資は市役所がお金を貸してくれるのですか?
一般的な自治体の制度融資では、実際に融資するのは取扱金融機関です。
自治体は融資制度を設け、利子補給や信用保証料補助などの支援を行います。
制度融資は信用保証協会の審査だけで利用できますか?
多くの制度融資では、信用保証協会の保証審査に加えて、金融機関の融資審査も必要です。
信用保証協会が保証を承諾しても、金融機関が必ず融資を実行するとは限りません。
日本政策金融公庫で融資を断られても制度融資に申し込めますか?
公庫で融資を断られたことだけで、制度融資の利用が必ずできなくなるわけではありません。
ただし、赤字や返済能力などの問題がある場合には、制度融資でも審査上の課題になります。
赤字でも市の制度融資を利用できますか?
赤字であることだけで、すべての制度融資が利用できなくなるわけではありません。
ただし、制度の利用条件や銀行・信用保証協会の審査によって判断されます。
赤字の原因と今後の改善見通しを説明することが重要です。
公庫の借入金を制度融資で借り換えできますか?
制度融資の借り換え対象となる借入金は、融資メニューによって異なります。
公庫の既存借入金が対象になるとは限らないため、利用する自治体と取扱金融機関に確認してください。
銀行との取引がない場合はどこに相談すればよいですか?
自治体の担当窓口や商工会議所・商工会などに相談し、利用できる制度と取扱金融機関を確認する方法があります。
制度によっては、これらの窓口を通じて申込みを進めることができます。
市の制度融資の相談先についてのまとめ
自治体の制度融資は、地域の中小企業や個人事業主の資金調達を支援するための仕組みです。
多くの制度では、自治体、金融機関、信用保証協会がそれぞれの役割を担っています。
今回の重要なポイントは次のとおりです。
- 制度融資の申込方法は自治体や融資メニューによって異なる
- まず自治体の公式案内で申込窓口と利用条件を確認する
- 具体的な融資相談は取扱金融機関が有力な相談先となる
- 自治体でのあっせんや認定が必要な制度もある
- 信用保証協会の保証承諾だけで融資実行が決まるわけではない
- 公庫で断られても制度融資を検討する余地はあるが、赤字の原因や返済能力の説明が重要
- 借り換えを希望する場合は、既存借入金が制度の対象になるか確認する
制度融資を利用したい場合には、まず自治体の申込方法を確認し、取扱金融機関に具体的な資金調達の相談をすることをおすすめします。
また、赤字によって資金繰りが苦しくなっている場合には、制度融資を申し込むことだけを目的にせず、赤字の原因と今後の改善策を整理することが重要です。
融資を受けた後も安定して返済を続けられるよう、毎月の業績と資金繰りを継続的に管理していきましょう。
関連記事
運転資金が不足する原因と改善方法
赤字や売上減少などによって運転資金が不足する原因と、銀行融資に相談する前に確認したい改善方法を解説しています。
運転資金が不足する7つの原因とは?資金繰りの改善方法と銀行融資への対応
必要な運転資金の計算方法
運転資金がいくら必要なのか、月商との関係や銀行の融資判断について解説しています。
銀行融資・資金繰りのメール相談
「市の制度融資を利用したいが銀行への相談方法がわからない」「公庫で断られた後、どのように資金調達を進めればよいか悩んでいる」「赤字の状態で金融機関にどう説明すればよいかわからない」といったお悩みはありませんか。
銀行の法人融資・審査実務の経験を踏まえ、制度融資の相談に向けた準備、金融機関への説明方法、資金繰りの整理についてメールでご相談いただけます。
※融資の承認や実行を保証するものではありません。※現在はメールによるご相談を受け付けています。