資金繰り表は、会社のお金がいつ入ってきて、いつ出ていくのかを確認するための表です。
「資金繰り表の見方がわからない」「どの項目を確認すればよいのか」「銀行は資金繰り表のどこを見ているのか」と疑問に思う経営者もいるでしょう。
資金繰り表の見方は、決して難しいものではありません。
基本的には家計簿と同じで、毎月の入金と出金を整理し、月末にいくらお金が残るのかを確認するものです。
資金繰り表を見るときに、特に重要なのは次の3つです。
- 経常収支:本業を中心とした日常的な資金の出入り
- 総合収支:借入金の返済や新規借入なども含めた資金の増減
- 月末資金残高:最終的に手元に残るお金
会社は利益が出ていても、支払いに必要なお金が不足すれば資金繰りに行き詰まる可能性があります。
反対に、赤字であっても当面の支払いに必要な資金を確保できていれば、直ちに資金ショートするわけではありません。
そのため、会社を経営するうえでは、売上や利益だけでなく、資金繰りを管理することが非常に重要です。
この記事では、資金繰り表の基本的な見方から、営業収入、営業支出、経常収支、財務収支、総合収支、月末資金残高まで、融資担当銀行員の立場から6つの図を使ってわかりやすく説明します。
資金繰り表とは?初心者でも見方は難しくない
資金繰り表とは、一定期間のお金の入金と出金をまとめ、資金が不足しないかを確認するための表です。
例えば、家計簿では給料などの収入と、食費や家賃などの支出を記録します。
資金繰り表も基本的な考え方は同じです。
会社の場合には、売上代金の入金、仕入代金の支払い、人件費、家賃、借入金の返済などを記載します。
そして、これらのお金の出入りを集計することで、月末にどのくらいの資金が残るのかを把握します。
資金繰り表には、過去の実績を記載するものと、将来の入出金を予測するものがあります。
| 資金繰り表の種類 | 目的 |
|---|---|
| 実績資金繰り表 | 実際に発生した入金・出金を確認し、資金の動きを把握する |
| 予定資金繰り表 | 今後の入金・出金を予測し、資金不足を事前に把握する |
特に重要なのは、今後の資金繰りを予測し、資金不足が発生する前に対策を立てることです。
資金繰り表はどこを見ればよい?まず3つを確認
初めて資金繰り表を見る場合には、細かい項目をすべて理解しようとする必要はありません。
まずは次の3つを確認しましょう。
| 確認する項目 | 見るべきポイント |
|---|---|
| 経常収支 | 日常的な営業活動でお金が増えているか、減っているか |
| 総合収支 | 借入金の調達や返済なども含めて、その月の資金が増えたか、減ったか |
| 月末資金残高 | 月末に支払いに使える資金がいくら残るか |
例えば、経常収支がプラスでも、借入金の返済が多ければ総合収支はマイナスになることがあります。
また、総合収支がマイナスでも、月初に十分な資金があれば、月末資金残高はプラスを維持できます。
このように、経常収支、総合収支、月末資金残高を順番に確認することで、会社の資金繰りの状況を把握しやすくなります。
資金繰り表の基本的な構成と見方【図解】
まず、資金繰り表の全体像を確認しましょう。
次の図は、一般的な資金繰り表の一例です。
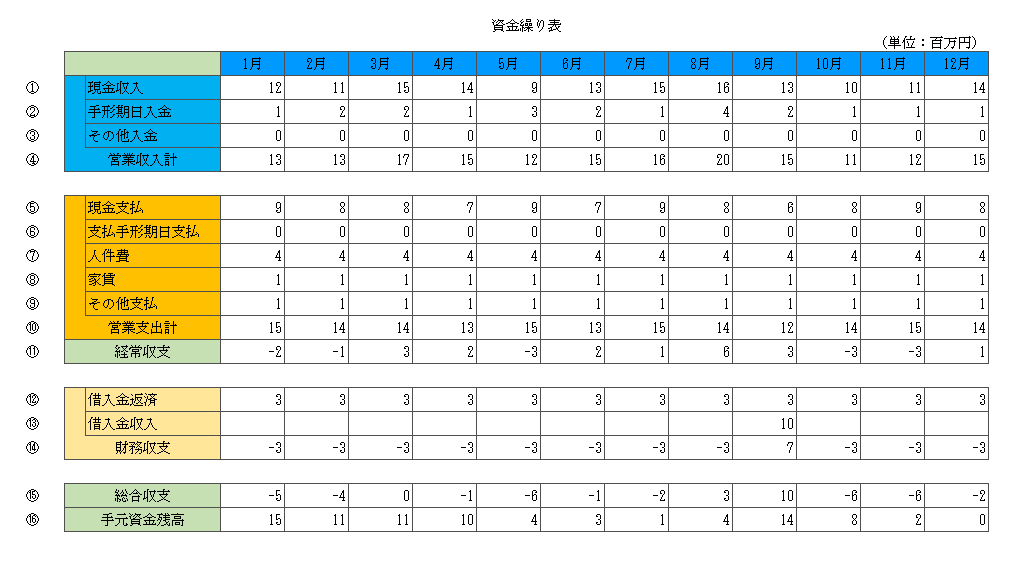
この資金繰り表では、各項目に①から⑯までの番号を付けています。
大きく分けると、次のような構成です。
| 項目 | 内容 |
|---|---|
| ①~④ | 営業収入:売上代金などの入金 |
| ⑤~⑩ | 営業支出:仕入代金や経費などの支払い |
| ⑪ | 経常収支:営業収入から営業支出を差し引いた金額 |
| ⑫~⑭ | 財務収支:借入金の調達や返済による資金の増減 |
| ⑮ | 総合収支:その月全体の資金の増減 |
| ⑯ | 月末の手元資金残高 |
資金繰り表の様式は、必ずしもこの形でなければならないわけではありません。
会社の業種や取引内容に応じて、項目を追加したり、まとめたりしても構いません。
例えば、設備投資や税金の支払いなどを独立した項目で管理する資金繰り表もあります。
ただし、入金、出金、借入金の調達と返済、最終的な資金残高という流れで整理することが、資金繰り表を理解する基本です。
資金繰り表の営業収入の見方【①~④】
最初に、営業収入の部分を見ていきましょう。
営業収入とは、商品やサービスの販売代金など、事業活動によって実際に入金されるお金のことです。
次の図の赤枠部分が営業収入です。

① 現金収入
①には、売上代金として現金で受け取った金額や、銀行口座に振り込まれた金額などを記載します。
例えば、当月に売掛金500万円が銀行口座に入金された場合には、500万円を記載します。
ここで注意したいのは、売上が発生した月と、実際にお金が入金される月は必ずしも同じではないという点です。
例えば、1月に売上500万円が発生しても、代金の入金が3月であれば、資金繰り表では3月の入金として扱います。
資金繰り表は、売上がいつ発生したかではなく、実際にいつお金が入ってくるかを管理するものだからです。
② 手形期日入金
②には、以前に受け取った約束手形などが支払期日を迎え、実際に資金化される金額を記載します。
約束手形を受け取った時点では、原則としてまだ現金として利用できません。
そのため、手形を受け取った月ではなく、支払期日に資金化される月に入金を計上します。
なお、手形割引などによって期日前に資金化した場合には、実際に資金が入る時期に合わせて管理します。
また、現在は電子記録債権などの決済手段も利用されているため、会社の取引実態に応じて項目を設けるとよいでしょう。
③ その他の営業収入
③には、①や②に含まれない営業上の入金を記載します。
会社の実態に応じて、項目を分けても構いません。
重要なのは、実際に入金される時期と金額を正確に把握することです。
④ 営業収入合計
④は、①から③までの合計です。
営業収入合計=①+②+③
例えば、次のような入金があったとします。
| 項目 | 金額 |
|---|---|
| ① 現金収入 | 800万円 |
| ② 手形期日入金 | 300万円 |
| ③ その他の営業収入 | 200万円 |
| ④ 営業収入合計 | 1,300万円 |
この場合、営業収入合計は1,300万円です。
この金額が、その月に営業活動から実際に入ってくる資金の合計となります。
資金繰り表の営業支出の見方【⑤~⑩】
次に、営業支出を確認します。
営業支出とは、仕入代金や人件費、家賃など、事業活動のために実際に支払うお金です。
次の図の赤枠部分が営業支出です。
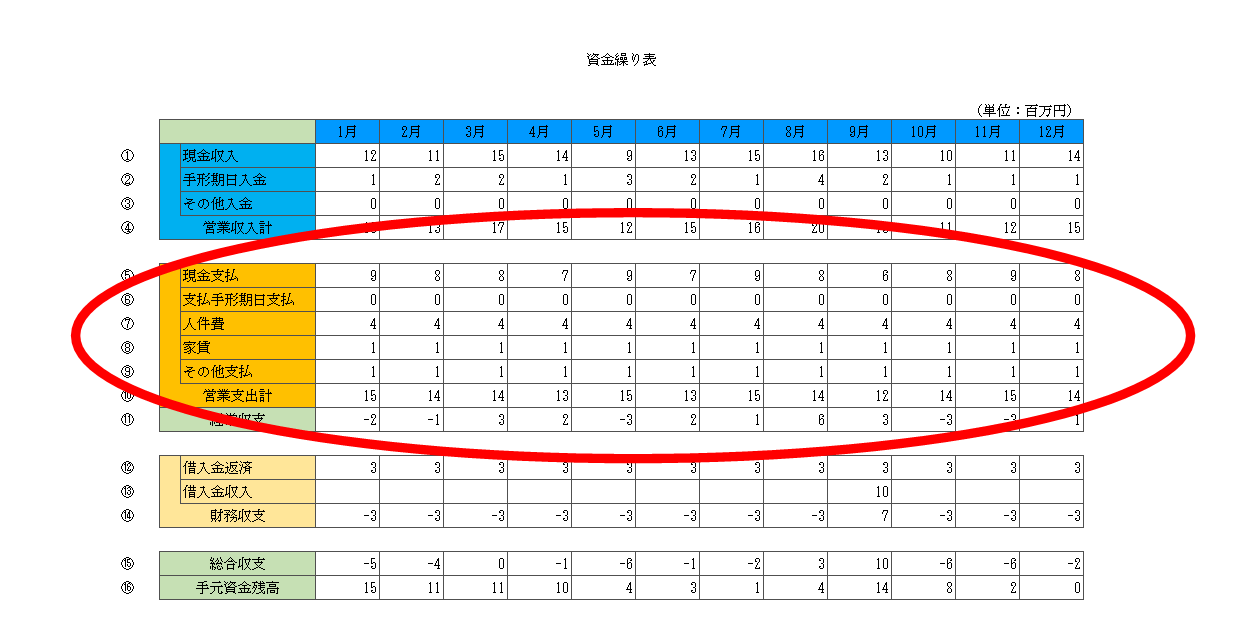
⑤ 現金支払
⑤には、仕入代金などを現金や銀行振込などで支払った金額を記載します。
例えば、1月に仕入代金300万円を銀行振込で支払った場合には、1月の支出として300万円を記載します。
なお、仕入を行った月と代金を支払う月が異なる場合には、実際に支払う月に記載します。
⑥ 手形期日支払
⑥には、以前に振り出した約束手形などが支払期日を迎え、預金口座から引き落とされる金額を記載します。
例えば、1月に仕入先へ手形を振り出し、支払期日が4月の場合には、資金繰り表では4月の支出として扱います。
手形を振り出した時点では、通常、預金口座からお金が出ていないためです。
電子記録債務などによる支払いについても、実際の決済時期に合わせて管理します。
⑦~⑨ 人件費・家賃・その他の支払い
⑦から⑨には、人件費や家賃などの経費の支払いを記載します。
会社の業種によっては、外注費、運送費、水道光熱費などの項目を追加してもよいでしょう。
資金繰り表では、費用が発生した月ではなく、実際に支払う月を基準にすることが大切です。
例えば、3月分の給与を4月に支払う場合には、資金繰り表では4月の支出として計上します。
⑩ 営業支出合計
⑩は、⑤から⑨までの合計です。
営業支出合計=⑤+⑥+⑦+⑧+⑨
例えば、次のような支払いがあったとします。
| 項目 | 金額 |
|---|---|
| ⑤ 現金支払 | 700万円 |
| ⑥ 手形期日支払 | 300万円 |
| ⑦~⑨ 人件費・家賃・その他の支払い | 500万円 |
| ⑩ 営業支出合計 | 1,500万円 |
この場合、営業支出合計は1,500万円です。
この金額が、その月に営業活動のために実際に出ていく資金の合計となります。
資金繰り表で重要な経常収支の見方【⑪】
資金繰り表を見るうえで、特に重要なのが⑪の経常収支です。
経常収支は、この資金繰り表では営業収入から営業支出を差し引いた金額です。
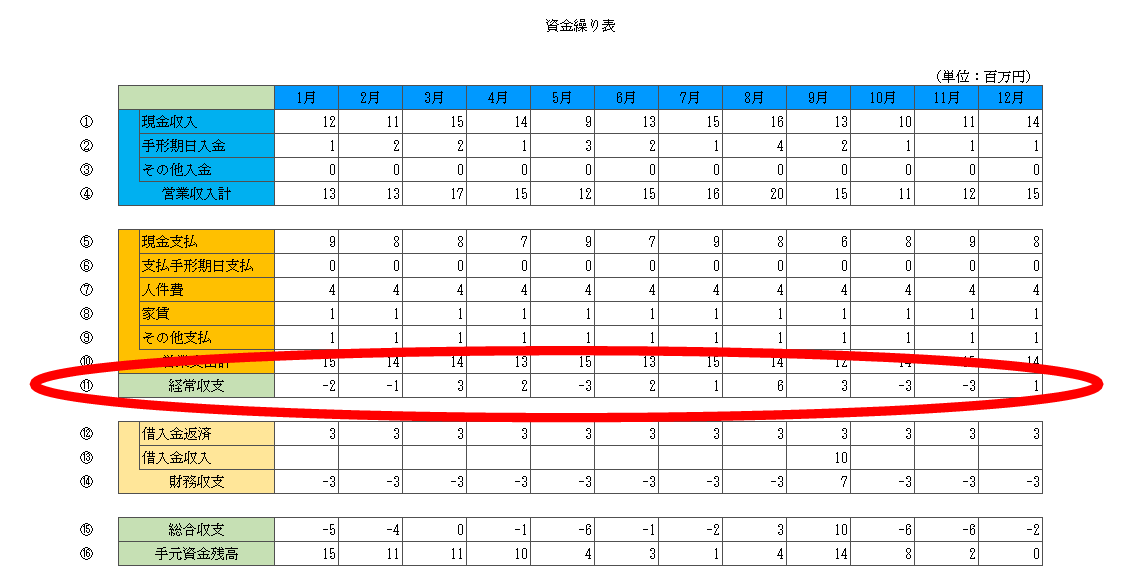
この図の様式では、次の計算で経常収支を求めます。
経常収支=④営業収入合計-⑩営業支出合計
例えば、1月の営業収入が1,300万円、営業支出が1,500万円の場合には、次のようになります。
1,300万円-1,500万円=マイナス200万円
つまり、1月は営業活動による現金の支出が、入金を200万円上回ったということです。
経常収支がプラスの場合
経常収支がプラスの場合には、その月の営業活動による入金が支出を上回っています。
例えば、営業収入1,500万円、営業支出1,200万円であれば、経常収支はプラス300万円です。
1,500万円-1,200万円=プラス300万円
これは、この様式における営業活動の入出金差額が300万円のプラスだったことを意味します。
ただし、経常収支がプラスであっても、借入金の返済や設備投資などの支払いによって、最終的な資金残高が減少することがあります。
経常収支がマイナスの場合
経常収支がマイナスの場合には、その月の営業活動による支出が入金を上回っています。
ただし、経常収支がマイナスだからといって、必ずしも損益計算書が赤字という意味ではありません。
売掛金の入金が翌月にずれたり、仕入代金の支払いが先行したりすることでも、経常収支が一時的にマイナスになる場合があります。
例えば、3月に売掛金の入金が集中する会社では、2月の経常収支がマイナスでも、3月に大きくプラスになることがあります。
重要なのは、一時的なマイナスなのか、継続的なマイナスなのかを確認することです。
経常収支のマイナスが長期間続いている場合には、資金繰りが悪化している可能性があるため、原因を確認する必要があります。
なお、資金繰り表の様式によっては、経常収支に含める項目が異なる場合があります。ここでは掲載した図の様式に沿って説明しています。
資金繰り表の財務収支の見方【⑫~⑭】
次に、財務収支を確認します。
財務収支とは、この資金繰り表では銀行などからの借入金の調達や返済による資金の増減を示すものです。
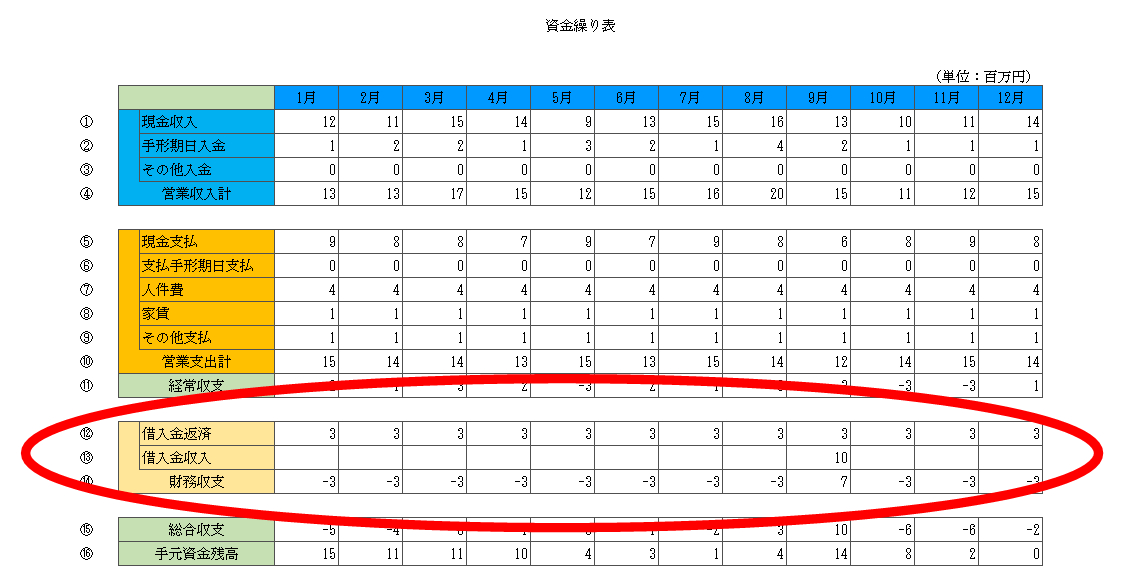
この図では、⑫と⑬に借入金に関する入出金を記載し、⑭で財務収支を計算します。
新規借入金と借入金返済の計算例
例えば、銀行から新たに500万円を借り入れ、同じ月に既存借入金300万円を返済した場合には、財務収支はプラス200万円です。
新規借入500万円-借入金返済300万円=プラス200万円
反対に、新たな借入がなく、借入金を300万円返済した場合には、財務収支はマイナス300万円です。
財務収支を見ることで、銀行借入によって資金が増えているのか、それとも返済によって資金が減っているのかがわかります。
財務収支がプラスでも安心とは限らない
財務収支がプラスの場合には、借入などによって資金が増えている状態です。
しかし、借入金が増えたことで資金繰りが維持されているだけの場合もあります。
例えば、経常収支が毎月マイナスで、その不足分を銀行借入で補っている場合です。
この状態が長期間続くと、借入金の増加によって将来の返済負担が重くなる可能性があります。
したがって、財務収支だけでなく、経常収支と合わせて確認することが重要です。
資金繰り表の総合収支と月末資金残高の見方【⑮・⑯】
最後に、総合収支と月末の手元資金残高を確認します。
資金繰り表で最終的に確認したいのは、その月に資金がどれだけ増減し、月末にいくら残るのかという点です。
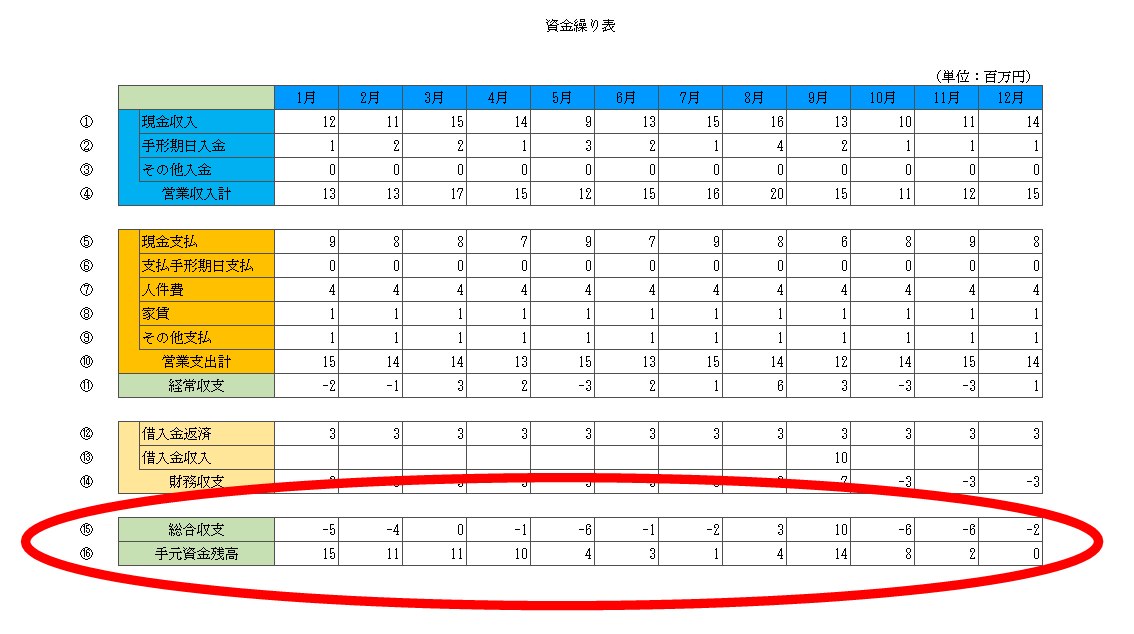
⑮ 総合収支の見方
この図では、⑮の総合収支は⑪経常収支と⑭財務収支を合計して求めます。
総合収支=⑪経常収支+⑭財務収支
例えば、経常収支がマイナス200万円、財務収支がマイナス300万円の場合には、次のようになります。
マイナス200万円+マイナス300万円=マイナス500万円
つまり、その月の資金は500万円減少したということです。
なお、設備投資や税金の支払いなどを別区分で管理する資金繰り表では、それらの入出金も含めて総合収支を計算します。
したがって、会社が使用する資金繰り表に応じて、計算対象の項目を確認する必要があります。
⑯ 月末の手元資金残高の見方
⑯は、その月の最終的な手元資金残高です。
月初の資金残高に、その月の総合収支を加えて計算します。
月末資金残高=月初資金残高+総合収支
例えば、月初の資金残高が2,000万円で、総合収支がマイナス500万円の場合には、次のようになります。
2,000万円-500万円=1,500万円
この場合、月末の手元資金残高は1,500万円です。
資金繰り表では、この月末資金残高が翌月以降どのように変化していくのかを確認することが重要です。
資金繰り表の計算例|経常収支から月末資金残高まで
ここまで説明した項目を、ひとつの計算例で整理してみましょう。
次のような会社があるとします。
| 項目 | 金額 |
|---|---|
| 月初資金残高 | 2,000万円 |
| 営業収入合計 | 1,300万円 |
| 営業支出合計 | 1,500万円 |
| 経常収支 | マイナス200万円 |
| 新規借入 | 0円 |
| 借入金返済 | 300万円 |
| 財務収支 | マイナス300万円 |
| 総合収支 | マイナス500万円 |
| 月末資金残高 | 1,500万円 |
この例では、営業活動による資金が200万円減少し、さらに借入金返済によって300万円減少しています。
その結果、総合収支はマイナス500万円となり、月初2,000万円あった資金が月末には1,500万円になります。
月末資金残高はプラスですが、このような資金の減少が続けば、将来の支払いに支障が生じる可能性があります。
資金繰り表は、月末資金残高がプラスかマイナスかを見るだけでなく、資金が減少している原因を確認することが重要です。
資金繰り表はどこを見る?銀行員が重視する3つのポイント
資金繰り表の各項目を理解したところで、実際にはどこを重点的に見ればよいのでしょうか。
融資担当銀行員の立場から、特に重要な3つのポイントを説明します。
1.経常収支が継続的にマイナスになっていないか
まず確認したいのは、経常収支の状況です。
経常収支が一時的にマイナスになることは珍しくありません。
しかし、毎月のように経常収支がマイナスになっている場合には、その原因を確認する必要があります。
売掛金の回収遅れなのか、仕入代金の支払いが先行しているのか、それとも収益力の低下によって資金が不足しているのかを分析します。
特に、売上や利益の減少によって経常収支のマイナスが続いている場合には、資金繰りの改善策が必要になることがあります。
2.借入金の返済後に資金が残るか
次に、借入金の返済を含めた総合収支を確認します。
経常収支がプラスでも、借入金の返済額が大きければ、総合収支はマイナスになることがあります。
例えば、経常収支がプラス200万円でも、借入金返済が毎月300万円あれば、ほかの資金移動がない場合、総合収支はマイナス100万円です。
この状態が続くと、手元資金が減少していきます。
銀行としても、会社が事業活動で生み出した資金から借入金を返済できるかどうかは重要な確認事項です。
ただし、実際の返済能力を判断する際には、資金繰り表だけでなく、利益や減価償却費、運転資金の増減なども確認します。
3.月末資金残高が不足しないか
最後に、月末の資金残高を確認します。
例えば、次のような資金繰りの予測があったとします。
| 月 | 月末資金残高 |
|---|---|
| 1月 | 1,500万円 |
| 2月 | 1,000万円 |
| 3月 | 500万円 |
| 4月 | マイナス200万円 |
この場合、予測どおりに推移すると4月末には200万円の資金不足が生じる計算です。
しかし、資金不足が明らかになってから銀行に融資を申し込んでも、審査に必要な時間を確保できない可能性があります。
そのため、資金繰り表によって早めに不足額と不足時期を把握し、必要に応じて資金調達や支払い条件の見直しなどを検討することが重要です。
また、実際には月末だけでなく、月中の支払日にも資金が不足する可能性があります。
資金繰りが厳しい場合には、月次の資金繰り表に加えて、日次や週次の資金繰りも確認する必要があります。
資金繰り表の最大の目的は、資金不足を事前に把握し、対策を立てることです。
資金繰り表で資金不足を見つけた場合の対処法
資金繰り表で将来の資金不足が予測された場合には、原因と不足時期を確認したうえで対応を検討します。
1.売掛金の入金予定を確認する
まず、売掛金などの入金予定を確認します。
請求書の発行漏れや入金遅延がないかを確認し、予定どおり回収できる見込みがあるかを把握します。
大口取引先からの入金が遅れるだけでも、資金繰りに大きな影響が生じる場合があります。
2.支払い予定と借入金返済を確認する
次に、仕入代金、人件費、税金、借入金返済などの支払い予定を確認します。
特に、賞与や納税、設備投資など、一時的に大きな支払いが発生する月には注意が必要です。
資金繰り表に支払い予定が漏れていないかも確認しましょう。
3.必要な資金調達を早めに銀行へ相談する
資金不足が予測される場合には、必要に応じて銀行に融資を相談する方法があります。
銀行に相談する際には、次の内容を説明できるようにしておくことが重要です。
- いつ資金が不足するのか
- いくら資金が不足するのか
- なぜ資金が不足するのか
- 融資を受けた資金を何に使うのか
- どのような収入から借入金を返済するのか
資金繰り表を提出することで、銀行も融資の必要性や返済の見通しを確認しやすくなります。
ただし、資金不足が予測されていることだけで、銀行が必ず融資に応じるわけではありません。
融資の可否は、会社の業績や財務内容、資金使途、返済能力などを踏まえて判断されます。
資金繰り表と損益計算書の違い
資金繰り表と損益計算書は、どちらも会社の経営状況を把握するために重要な資料ですが、確認する内容が異なります。
| 項目 | 資金繰り表 | 損益計算書 |
|---|---|---|
| 確認する内容 | 現金や預金の入出金 | 売上や費用、利益 |
| 売上代金 | 原則として入金時に計上 | 会計上の売上計上時期に計上 |
| 仕入代金 | 支払時に計上 | 会計上の処理に従って計上 |
| 借入金の返済 | 資金の支出として計上 | 元金返済は費用にならない |
| 主な目的 | 資金不足を防ぐ | 経営成績を把握する |
例えば、売上が増加して利益が出ていても、売掛金の回収が遅れれば、手元資金が不足する場合があります。
また、借入金の元金返済は損益計算書の費用にはなりませんが、資金繰り表では実際にお金が出ていくため、支出として管理します。
このように、黒字であっても資金繰りが悪化することがあるため、損益計算書だけでなく資金繰り表も確認することが大切です。
資金繰り表の見方についてよくある質問
資金繰り表はどこを見ればよいですか?
まず、経常収支、総合収支、月末資金残高の3つを確認しましょう。
経常収支で日常的な資金の増減を確認し、総合収支で借入金の返済などを含めた資金の増減を確認します。
最後に月末資金残高を確認することで、資金が不足しないかを判断します。
資金繰り表の経常収支がマイナスだと赤字ですか?
必ずしも損益計算書上の赤字を意味するわけではありません。
売掛金の入金が遅れたり、仕入代金の支払いが先行したりすることで、経常収支がマイナスになる場合もあります。
ただし、経常収支のマイナスが長期間続く場合には、資金不足の原因を確認する必要があります。
資金繰り表は何か月先まで作ればよいですか?
まずは3か月から6か月程度の資金繰りを予測する方法があります。
可能であれば、12か月程度の見通しも作成すると、季節的な資金需要や借入金返済の影響を把握しやすくなります。
資金繰りが厳しい場合には、月次だけでなく週次や日次の管理も重要です。
銀行は資金繰り表のどこを重視しますか?
銀行は、会社の資金繰りが維持できるか、借入金の返済が可能かという点を重視します。
そのため、経常収支の推移、借入金の返済額、総合収支、月末資金残高などを確認します。
また、資金繰り表に記載された売上代金の入金予定や支払い予定が妥当かどうかも確認します。
資金繰り表は毎月作成する必要がありますか?
資金繰りを適切に管理するためには、毎月更新することをおすすめします。
前月の実績と予測を比較し、今後の入金予定や支払予定を見直すことで、資金不足を早めに把握できます。
資金繰り表の月末資金残高がプラスなら安心ですか?
月末資金残高がプラスでも、必ずしも安心とは限りません。
月中の支払日に一時的な資金不足が発生する場合があるためです。
特に資金繰りが厳しい会社では、月末だけでなく、週単位や日単位で入出金を確認する必要があります。
資金繰り表は銀行融資の審査で必要ですか?
銀行が資金繰り表の提出を求めることがあります。
特に、追加融資を申し込む場合や、資金繰りが厳しい場合には、今後の入金・支払い予定や返済能力を確認するために重要な資料となります。
ただし、すべての融資案件で必ず資金繰り表の提出が必要になるわけではありません。
資金繰り表の見方のまとめ
資金繰り表は、会社の現金や預金の入出金を把握し、資金不足を防ぐための重要な資料です。
基本的な構造は家計簿と同じで、入金と出金を整理し、最終的に手元にいくら資金が残るのかを確認します。
特に重要なのは、経常収支、総合収支、月末資金残高の3つです。
この記事のまとめ
- 資金繰り表は会社のお金の入出金を管理するための表
- 基本的な構造は家計簿と同じ
- 経常収支で日常的な資金の増減を確認する
- 総合収支で借入金の返済などを含めた資金の増減を確認する
- 月末資金残高で今後の資金不足を予測する
- 銀行は経常収支の推移や返済後の資金残高などを重視する
- 資金不足が予想される場合には早めに対策を立てることが重要
資金繰り表は作成することが目的ではありません。資金繰り表を見て、いつ、いくら資金が不足する可能性があるのかを把握し、早めに対策を立てることが最も重要です。
関連記事
資金繰りと銀行融資の関係については、次の記事も参考にしてください。
資金繰りの立替期間とは?計算方法を解説
売上代金の回収までに必要となる資金を、立替期間から考える方法を説明しています。
銀行融資の審査内容とは?
銀行が融資審査で確認する業績や返済能力、資金使途などについて解説しています。
銀行融資の審査に用いられる財務分析
銀行が決算書から会社の財務内容や返済能力をどのように確認するのかを説明しています。
資金繰りや銀行融資でお悩みの経営者の方へ
「資金繰り表を作成したが銀行にどう説明すればよいかわからない」「今後の資金不足が心配」「銀行から追加融資を受けたい」といった悩みを抱える経営者の方もいるでしょう。
資金繰りについて銀行に相談する際には、いつ、いくら資金が必要になるのか、その資金をどのように返済するのかを具体的に説明することが重要です。
銀行融資の審査、資金繰り、追加融資、銀行との交渉方法などについてお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
銀行融資の審査、追加融資、資金繰り、銀行との交渉方法などについてご相談を受け付けています。
※融資の承認や実行を保証するものではありません。