「銀行は融資審査で決算書のどこを見ているのか」
「自己資本比率が低いと銀行融資は難しくなるのか」
「銀行はどのような財務分析を行って返済能力を判断しているのか」
銀行融資を申し込む中小企業の経営者にとって、銀行が自社の決算書をどのように評価しているのかは、気になるところだと思います。
銀行の融資審査では、決算書を使って会社の財務内容や返済能力を確認する財務分析が重要な役割を果たしています。
ただし、銀行が確認しているのは、単に黒字か赤字かということだけではありません。
自己資本の厚さ、資金繰りの状況、借入金の返済負担、売掛金の回収状況、在庫の保有状況など、さまざまな角度から会社の財務内容を分析しています。
銀行融資の財務分析で最も重要なのは、会社が将来にわたって融資を返済できるかどうかを見極めることです。
今回は、銀行の法人融資業務に長年携わってきた立場から、融資審査で重視される5つの財務分析指標と、銀行がそれぞれの数字をどのように判断しているのかを解説します。
さらに、財務指標が悪化した場合の対策や、銀行から質問されたときの説明方法についても紹介します。
銀行融資の審査で財務分析が重要な理由
銀行融資の審査では、事業内容、資金使途、融資条件、担保・保証、他行との取引状況など、さまざまな項目を確認します。
その中でも重要なのが、会社の業績と返済能力の確認です。
次の図は、銀行における融資審査の主な確認項目を示したものです。
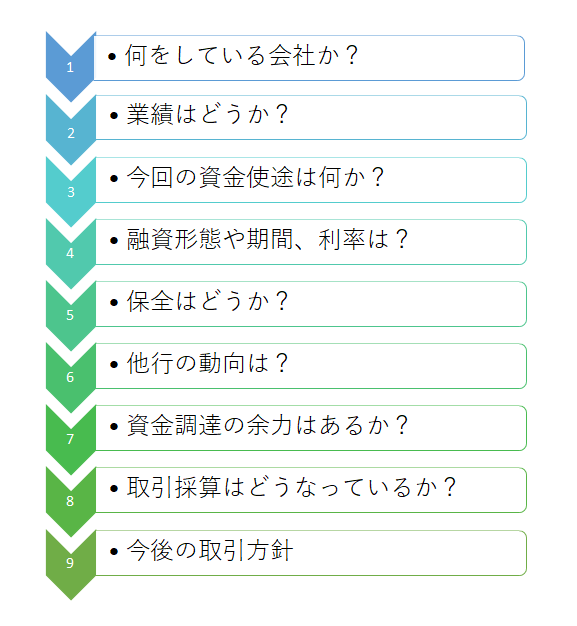
財務分析は、この図の「業績はどうか」という部分で中心的に行われます。
融資審査全体の考え方については、銀行融資の審査内容と9つの審査項目で詳しく解説しています。
本記事では、その中でも決算書を使った財務分析に絞って説明します。
銀行融資の審査は返済能力の確認が中心
銀行が融資を行う際に重視しているのは、融資した資金が契約どおり返済されるかどうかです。
融資した資金が返済されなければ、銀行には貸倒れによる損失が発生する可能性があります。
そのため、銀行は会社の財務内容を分析し、返済能力に問題がないかを確認します。
例えば、利益が出ていても借入金が多く、毎月の返済負担が大きい会社では、追加融資に慎重になることがあります。
一方、一時的な赤字が発生していても、十分な手元資金があり、業績改善の見通しを合理的に説明できる会社では、融資を検討できる場合があります。
銀行は決算書の数字を通じて、会社の収益力、財務の安全性、資金繰り、借入金の返済能力を確認しています。
財務分析は過去の数字から将来の返済能力を判断するもの
決算書は、過去の一定期間における会社の経営成績や、決算日時点の財務状態を示しています。
しかし、銀行が判断したいのは、融資実行後の将来において返済が可能かどうかです。
そのため、銀行は過去の決算書を分析するだけでなく、直近の試算表や資金繰り表、今後の事業計画なども確認します。
例えば、前期の決算書が黒字でも、今期に入って売上が大幅に減少していれば、銀行はその原因と今後の見通しを確認します。
反対に、前期が赤字でも、今期に入って利益が改善していれば、その状況を審査に反映できる場合があります。
銀行は、過去の財務分析と将来の見通しを組み合わせて、融資の返済可能性を判断しているのです。
銀行融資の財務分析で重視される5つの指標
銀行が行う財務分析には多くの指標があります。
その中でも、融資審査における返済能力や財務の安全性を理解するうえで、特に押さえておきたいのが次の5つです。
| 財務分析の指標 | 銀行が確認する主な内容 |
|---|---|
| 自己資本比率 | 財務基盤の安定性 |
| 経常収支 | 通常の事業活動による資金収支 |
| 債務償還年数 | 借入金に対する返済能力 |
| 売掛債権回転期間 | 売上代金の回収状況 |
| 棚卸資産回転期間 | 在庫の保有状況と資金負担 |
これらの指標を確認することで、銀行は会社の返済能力をさまざまな角度から把握します。
ただし、どの指標も一つの数値だけで融資の可否が決まるわけではありません。
銀行は、業種や事業内容、過去からの推移、今後の収益見通しなどを踏まえて総合的に判断します。
財務分析1:自己資本比率
自己資本比率は、銀行が会社の財務の安全性を確認する際に重視する指標です。
自己資本比率の計算式は次のとおりです。
自己資本比率=純資産÷総資産×100
自己資本比率は、会社の総資産に対して純資産がどの程度あるかを示しています。
純資産には、資本金や、これまでの利益の蓄積である利益剰余金などが含まれます。
一般的に、自己資本比率が高い会社ほど、財務基盤が安定していると評価されやすくなります。
自己資本比率の計算例
例えば、次のような会社があるとします。
- 総資産:2億円
- 純資産:4,000万円
この場合、自己資本比率は次のようになります。
4,000万円÷2億円×100=20%
この会社の自己資本比率は20%です。
銀行は、この20%という数字だけでなく、過去から改善しているのか、低下しているのかなども確認します。
自己資本比率がマイナスの場合
自己資本比率がマイナスということは、純資産がマイナスになっている状態です。
これを債務超過といいます。
債務超過とは、貸借対照表上の負債が資産を上回っている状態です。
債務超過の会社では、過去の損失の蓄積などによって財務基盤が弱くなっている可能性があります。
そのため、銀行は融資に慎重になる傾向があります。
ただし、債務超過であれば必ず融資を断るというわけではありません。
例えば、事業の収益力が改善している場合や、具体的な経営改善計画によって債務超過の解消が見込まれる場合などには、融資を検討できることがあります。
また、銀行は必要に応じて資産や負債の実態を確認し、帳簿上の純資産とは異なる実質的な財務状態を検討する場合もあります。
自己資本比率が一桁の場合
自己資本比率が数%程度の場合には、財務基盤が薄いと判断されることがあります。
例えば、総資産が2億円で純資産が1,000万円の場合、自己資本比率は5%です。
この会社に回収が難しい売掛金や、価値が低下した棚卸資産が存在すれば、資産の評価を見直した結果、実質的に債務超過となる可能性があります。
そのため銀行は、自己資本比率が低い会社について、資産内容や利益の蓄積状況を慎重に確認します。
ただし、自己資本比率が一桁というだけで融資を受けられないわけではありません。
業種による違いや、利益の状況、資金繰り、今後の財務改善見通しなども重要です。
自己資本比率を改善するためには
自己資本比率を改善する基本的な方法は、継続的に利益を確保して内部留保を増やすことです。
また、事業上必要のない資産を整理し、借入金の返済に充てることなどによって、財務構成が改善する場合もあります。
ただし、手元資金を減らしすぎると資金繰りが悪化する可能性があるため、財務の安全性と資金繰りのバランスを考える必要があります。
銀行は自己資本比率の水準だけでなく、純資産の実態と今後の改善可能性を確認しています。
財務分析2:経常収支
経常収支は、会社の通常の事業活動に関連する資金の収入と支出の差額を把握する考え方です。
経常収支がプラスであれば、対象とする経常的な資金収支において、収入が支出を上回っていることを示します。
反対に、経常収支がマイナスであれば、支出が収入を上回っていることを示します。
ただし、経常収支の具体的な計算範囲や表示方法は、使用する資金繰り表や分析資料によって異なる場合があります。
経常利益と経常収支は異なる
ここで注意したいのは、損益計算書の経常利益と経常収支は同じものではないということです。
経常利益は、会計上の収益と費用を基に計算されます。
一方、経常収支は、実際の資金の入金と支払いを基に把握するものです。
例えば、商品を販売して利益が発生していても、売上代金がまだ回収されていなければ、手元の現金は増えていません。
このため、損益計算書では黒字であっても、資金収支が厳しくなる場合があります。
経常収支がマイナスの場合
経常収支が一時的にマイナスになったからといって、直ちに返済能力がないと判断されるわけではありません。
例えば、売上が増加したことで売掛金や在庫が増え、一時的に資金が不足する場合があります。
このような場合には、今後の売上代金回収によって資金収支が改善する可能性があります。
一方、赤字が続いており、通常の事業活動から継続的に資金が流出している場合には、銀行は返済能力に懸念を持ちます。
銀行は、経常収支がマイナスとなった理由と、今後の改善見通しを確認します。
経常収支が悪化したときに確認すること
経常収支が悪化している場合には、資金不足の原因を整理することが重要です。
例えば、次のような原因が考えられます。
- 売上減少によって入金が減っている
- 売掛金の回収が遅れている
- 仕入代金や人件費などの支払いが増えている
- 在庫の増加によって仕入資金が先行している
- 利益率が低下し、事業から生み出す資金が減っている
売掛金の回収遅延が原因であれば、回収予定を確認し、資金繰り表に反映することが必要です。
一方、赤字の継続が原因であれば、売上の回復や利益率の改善など、収益構造の見直しが必要になります。
銀行が重視するのは、経常収支のプラス・マイナスだけでなく、資金不足が一時的なものか、構造的なものかという点です。
財務分析3:債務償還年数
債務償還年数は、銀行が借入金の返済能力を判断する際に重視する指標です。
簡単にいえば、現在の返済原資を基に、借入金を返済するために何年程度必要なのかを示すものです。
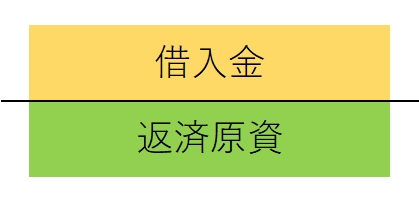
基本的な考え方は、借入金などの対象債務を年間の返済原資で割るというものです。
次の図は、返済可能期間の計算方法を示したものです。
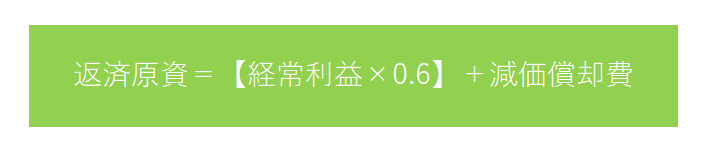
返済原資の考え方については、次の図を参考にしてください。
なお、債務償還年数には、対象とする借入金や返済原資の定義によって複数の計算方法があります。
例えば、金融機関借入金から現金預金などを差し引いた実質的な借入負担を、キャッシュフローで除して計算する方法があります。
そのため、銀行によって算出される債務償還年数が異なる場合があります。
債務償還年数の計算例
ここでは、理解しやすいように単純化した例で説明します。
例えば、次のような会社があるとします。
- 借入金残高:1億円
- 年間の返済原資:1,000万円
この場合、債務償還年数は次のようになります。
1億円÷1,000万円=10年
現在の返済原資が継続すると仮定すれば、借入金残高は返済原資の10年分に相当します。
実際の審査では、手元資金や借入金の内容などを調整して判断する場合があります。
債務償還年数10年以内は一つの目安
銀行の財務分析では、債務償還年数10年以内が一つの目安として用いられることがあります。
債務償還年数が短いほど、借入金に対する返済原資が相対的に大きいことを示します。
一方、債務償還年数が長い場合には、借入金に対して返済原資が小さいことを示します。
例えば、債務償還年数が30年や40年という場合には、現在の収益力に対して借入金負担が重い可能性があります。
ただし、10年以内であれば必ず融資を受けられるわけではなく、10年を超えたら必ず融資を断られるわけでもありません。
設備投資の内容や事業の特性、今後の収益改善見通しなどによって判断は異なります。
債務償還年数と毎年の借入金返済額は別に確認する
債務償還年数を見る際に注意したいのは、借入金の残高と年間返済額は異なるということです。
例えば、借入金残高が1億円、年間の返済原資が1,000万円で、債務償還年数が10年であったとします。
しかし、実際の年間元金返済額が1,500万円であれば、返済原資1,000万円だけでは年間返済額を賄えません。
この場合、手元資金の取り崩しや新たな資金調達などが必要になる可能性があります。
反対に、借入金の内容や返済条件によっては、債務償還年数が長くても、当面の資金繰りに大きな問題が生じない場合もあります。
銀行は債務償還年数だけでなく、実際の返済予定額と今後の資金繰りを併せて確認しています。
返済原資が不足している場合
債務償還年数を計算する際には、返済原資が十分に確保できているかが重要です。
返済原資がゼロまたはマイナスの場合には、通常の計算によって有意な債務償還年数を算出できません。
このような場合、銀行は返済能力に強い懸念を持つことがあります。
ただし、一時的な損失や特殊要因によって返済原資が減少している場合には、その原因や今後の改善見通しを確認します。
例えば、一時的な費用によって利益が減少しているのであれば、その費用が今後も継続するのかを確認することが重要です。
銀行は債務償還年数の長短を通じて、借入金の規模が会社の返済能力に見合っているかを確認しています。
財務指標に問題がなくても銀行融資の審査に通らないことがあります。その理由については、黒字なのに融資の審査が通らない理由も参考にしてください。
財務分析4:売掛債権回転期間
売掛債権回転期間は、売上代金を回収するまでにどの程度の期間がかかっているかを把握する指標です。
売掛債権には、売掛金や受取手形などが含まれます。
月数で表す場合の代表的な計算式は次のとおりです。
売掛債権回転期間(月)=売掛債権÷平均月商
平均月商は、一般的に年間売上高を12か月で割って求めます。
売掛債権回転期間の計算例
例えば、次のような会社があるとします。
- 年間売上高:1億2,000万円
- 平均月商:1,000万円
- 売掛債権:2,000万円
この場合、売掛債権回転期間は次のようになります。
2,000万円÷1,000万円=2か月
売掛債権回転期間は2か月です。
これは、売掛債権残高が平均月商の2か月分に相当することを示しています。
売掛債権回転期間が長いと資金繰りに影響する
売掛債権は、売上が発生していても、まだ代金を回収していない状態です。
売上代金の回収までに時間がかかるほど、会社はその間の仕入代金や経費の支払いに必要な資金を確保する必要があります。
そのため、売掛債権回転期間が長くなると、資金繰りの負担が大きくなる場合があります。
売掛債権回転期間4か月超は異常なのか
売掛債権回転期間が4か月を超えたからといって、すべての会社で異常と判断されるわけではありません。
例えば、取引条件によって売上代金の回収期間が長くなる業種もあります。
銀行は、業種や契約上の回収条件を踏まえて、その会社の売掛債権回転期間が妥当かどうかを判断します。
ただし、通常の回収条件よりも大幅に長い場合には、回収遅延や不良債権の存在を疑うことがあります。
銀行は売掛債権回転期間の推移を重視する
銀行は、売掛債権回転期間を単年度で確認するだけでなく、過去からの推移も確認します。
例えば、次のような推移です。
| 決算期 | 売掛債権回転期間 |
|---|---|
| 3期前 | 2.0か月 |
| 2期前 | 2.5か月 |
| 前期 | 3.5か月 |
このように回転期間が長くなっている場合、銀行は売上代金の回収が遅くなっていないかを確認します。
ただし、売上構成や取引条件の変更など、正常な理由によって回転期間が変化する場合もあります。
売掛債権回転期間が長期化した場合の対策
売掛債権回転期間が長くなった場合には、まず売掛金の内容を確認することが重要です。
具体的には、次の事項を確認します。
- 主要取引先ごとの売掛金残高
- 契約上の回収条件
- 実際の入金予定日
- 支払期日を過ぎた売掛金の有無
- 長期間回収できていない売掛金の内容
例えば、売上増加によって売掛金が増えている場合には、今後の入金予定を説明することが有効です。
一方、回収遅延によって売掛金が増えている場合には、回収に向けた具体的な対応が必要になります。
銀行は売掛債権回転期間の水準と推移を確認し、売上代金が予定どおり回収されているかを判断しています。
財務分析5:棚卸資産回転期間
棚卸資産回転期間は、会社がどの程度の在庫を保有しているのかを把握する指標です。
棚卸資産には、商品、製品、原材料、仕掛品などが含まれます。
銀行は、棚卸資産回転期間を確認することで、在庫の保有状況や資金繰りへの影響を分析します。
棚卸資産回転期間の計算式
平均月商を使う計算式は次のとおりです。
棚卸資産回転期間(月商基準)=棚卸資産÷平均月商
この方法では、棚卸資産が平均月商の何か月分に相当するかを把握できます。
ただし、棚卸資産は原価で計上される一方、売上高は販売価格で計上されるため、より実態に近い在庫保有期間を確認する際には、売上原価を基準とする方法も用いられます。
棚卸資産回転期間(売上原価基準)=棚卸資産÷平均月間売上原価
どちらの方法で計算した数字なのかを区別することが重要です。
棚卸資産回転期間の計算例
例えば、次のような会社があるとします。
- 年間売上高:1億2,000万円
- 平均月商:1,000万円
- 棚卸資産:3,000万円
月商基準の棚卸資産回転期間は次のようになります。
3,000万円÷1,000万円=3か月
この会社の棚卸資産は、平均月商の3か月分に相当します。
なお、売上原価基準で計算する場合には、年間売上原価などの数字が必要です。
棚卸資産が多いと資金繰りに影響する
棚卸資産は、通常、販売されて売上代金が回収されることで現金化します。
そのため、在庫を多く保有している会社では、仕入れや製造に投入した資金が長期間回収されない場合があります。
このような状態が続けば、運転資金の負担が大きくなる可能性があります。
棚卸資産回転期間4か月超は異常なのか
棚卸資産回転期間についても、4か月という数字がすべての業種に共通する上限ではありません。
例えば、製造に長い時間を要する業種や、季節によって在庫を積み増す業種では、在庫保有期間が長くなることがあります。
一方、通常は在庫の回転が速い業種で、棚卸資産回転期間が急に長くなった場合には注意が必要です。
銀行は、在庫が増えた理由や販売見込み、不良在庫の有無などを確認します。
銀行は不良在庫の存在を確認する
例えば、棚卸資産が5,000万円ある会社でも、そのうち1,000万円が長期間売れていない商品だったとします。
この場合、銀行はその1,000万円について、通常の価格で販売できるのかを確認することがあります。
販売が難しい在庫が多い場合には、帳簿上の資産価値と実際の換金可能性に差が生じる可能性があります。
そのため、銀行は棚卸資産の金額だけでなく、内容や保有期間も確認します。
棚卸資産回転期間が長期化した場合の対策
棚卸資産が増加している場合には、その原因を整理することが重要です。
例えば、次のような点を確認します。
- 受注増加に備えた在庫の積み増しなのか
- 販売不振によって在庫が残っているのか
- 長期間販売されていない商品があるのか
- 今後の販売予定や受注状況はどうなっているのか
- 在庫を減らすための具体的な対策があるのか
受注増加による正常な在庫の積み増しであれば、受注状況や販売予定を銀行に説明することが重要です。
一方、販売不振による滞留在庫が増えている場合には、在庫削減や販売方法の見直しなどが必要になります。
銀行は棚卸資産回転期間を通じて、在庫が適切な水準にあるか、不良在庫によって資金繰りが圧迫されていないかを確認しています。
銀行は5つの財務指標をどのように総合判断するのか
ここまで、銀行融資の審査で重要な5つの財務分析指標を説明しました。
銀行は、これらの数字を一つずつ確認するだけでなく、相互の関係を分析します。
自己資本比率が高くても資金繰りが悪い場合
例えば、自己資本比率が高い会社でも、売掛金の回収が遅れ、手元資金が不足している場合があります。
この場合、財務の安全性は一定程度認められても、短期的な資金繰りには懸念があると判断される可能性があります。
利益が出ていても借入金負担が重い場合
また、毎年利益を確保している会社でも、借入金残高が大きければ、債務償還年数が長くなることがあります。
この場合、銀行は今後の利益計画や借入金の返済予定などを確認します。
売掛金や在庫の増加で借入金が増えている場合
売上の増加に伴って売掛金や在庫が増え、運転資金の借入金が増加する場合があります。
銀行は、売上増加に見合った正常な資金需要なのか、それとも回収遅延や不良在庫などが原因なのかを確認します。
このように、銀行は複数の財務指標を組み合わせて、会社の実態を判断します。
財務指標が悪化している場合は原因と改善策をセットで説明する
銀行の融資審査では、財務指標の悪化そのものだけでなく、悪化した原因と今後の改善可能性が重要になります。
例えば、売掛債権回転期間が長期化した場合には、単に「売掛金が増えた」と説明するのではなく、主要取引先別の売掛金残高、回収予定日、回収遅延の有無などを整理することが有効です。
棚卸資産が増加した場合には、受注増加に備えた在庫なのか、販売不振による滞留在庫なのかを区別し、販売計画や在庫削減計画を説明します。
また、債務償還年数が長期化している場合には、今後の利益改善策、借入金の返済予定、資金繰りへの影響などを整理する必要があります。
銀行に対しては、財務指標の数値だけを説明するのではなく、「なぜその数値になったのか」「いつ、どのように改善するのか」を具体的に示すことが重要です。
銀行融資の財務評価を改善するためにできること
銀行からの財務評価を改善するためには、決算書の見た目だけを良くするのではなく、会社の財務内容そのものを改善することが重要です。
1. 利益を確保して自己資本を増やす
継続的に利益を確保し、内部留保を積み上げることは、自己資本の充実につながります。
自己資本が厚くなれば、損失が発生した場合の財務的な耐久力も高まります。
2. 売掛金の回収状況を管理する
売掛金の回収予定を管理し、回収遅延が発生している取引先については早期に対応することが重要です。
売掛金の回収が進めば、資金繰りの改善につながる場合があります。
3. 在庫の適正化を進める
長期間売れていない在庫や、必要以上に積み上がっている在庫がないかを確認します。
在庫の適正化によって資金負担を減らせる場合があります。
4. 借入金と返済能力のバランスを確認する
借入金残高だけでなく、毎年の返済額と事業から得られる返済原資のバランスを確認します。
返済負担が大きい場合には、今後の資金繰りを踏まえた対応を検討することが重要です。
5. 最新の試算表と資金繰り表を整備する
銀行は過去の決算書だけでなく、現在の業績や今後の資金繰りも確認します。
そのため、最新の試算表や資金繰り表を整備し、財務内容の変化を説明できるようにしておくことが重要です。
銀行から財務分析について質問された場合の対応
銀行は財務分析を行う中で、不明な点や確認が必要な点があれば、融資先に質問します。
例えば、次のような質問です。
- 前期より売掛金が増えている理由は何ですか
- 在庫が増加している理由は何ですか
- 今期の利益が減少している原因は何ですか
- 借入金の返済原資はどのように確保しますか
- 今後の資金繰りはどのように見込んでいますか
銀行からこのような質問を受けた場合には、事実に基づいて具体的に説明することが重要です。
例えば、売掛金が増えている場合でも、売上増加によるものなのか、回収遅延によるものなのかによって、銀行の評価は異なります。
在庫が増えている場合も、受注増加に備えた正常な在庫の積み増しなのか、販売不振による滞留在庫なのかによって判断が変わります。
銀行からの質問に対して回答が曖昧であれば、財務内容に対する不安が解消されないことがあります。
また、融資審査に重要な影響を与える事実を隠したり、事実と異なる説明をしたりすることは、銀行との信頼関係を損なう原因になります。
銀行から財務内容について質問された場合には、問題があること自体を隠すのではなく、原因と今後の対応策を具体的に説明することが重要です。
赤字決算で銀行との面談を行う場合には、赤字融資の面談で刺さる交渉術も参考になります。
銀行融資の財務分析に関するよくある質問
銀行融資の審査ではどの財務指標が重要ですか?
自己資本比率、債務償還年数、売掛債権回転期間、棚卸資産回転期間などが重要です。
また、経常的な資金収支や利益、キャッシュフローなども確認します。
銀行は複数の指標を総合して返済能力を判断します。
自己資本比率が一桁でも銀行融資を受けられますか?
自己資本比率が一桁でも融資を受けられる場合があります。
ただし、財務基盤が薄いと判断されることがあり、利益の状況や資産内容、今後の財務改善見通しなどが重要になります。
債務超過でも銀行融資を受けられますか?
債務超過の場合、銀行は融資に慎重になる傾向があります。
ただし、業績改善の見通しや経営改善計画、資金繰りの状況などによっては融資を検討できる場合があります。
債務償還年数は10年以内でなければいけませんか?
10年以内は一つの目安として用いられることがありますが、すべての銀行や会社に共通する絶対的な基準ではありません。
業種や設備投資の内容、今後の収益見通しなどによって判断は異なります。
売掛債権回転期間が4か月を超えると融資審査で不利になりますか?
4か月を超えたという理由だけで、必ず不利になるわけではありません。
銀行は業種や契約上の回収条件、過去からの推移などを確認して判断します。
棚卸資産回転期間が長いと銀行融資は難しくなりますか?
棚卸資産回転期間が長い場合には、在庫による資金負担が大きい可能性があります。
ただし、業種や在庫の性質によって適正な保有期間は異なります。
銀行は不良在庫の有無や販売見込みなどを確認します。
決算書が黒字でも財務分析の結果が悪くなることはありますか?
あります。
例えば、借入金が多い場合や、売掛金の回収が遅れている場合、在庫が過大になっている場合などです。
銀行は利益だけでなく、財務の安全性や資金繰りも確認します。
銀行から財務内容について質問された場合はどうすればよいですか?
質問された内容について、事実に基づいて具体的に説明することが重要です。
問題がある場合には、その原因と今後の改善策も併せて説明するとよいでしょう。
銀行融資の財務分析のまとめ
銀行融資の審査では、財務分析を通じて会社の返済能力を確認しています。
今回のポイントをまとめると、次のとおりです。
- 銀行融資の財務分析は返済能力を確認するために行われる
- 自己資本比率は財務基盤の安全性を示す
- 経常収支は通常の事業活動に関連する資金収支を把握するための指標
- 債務償還年数は借入金に対する返済能力を示す
- 売掛債権回転期間は売上代金の回収状況を示す
- 棚卸資産回転期間は在庫の保有状況や資金負担を示す
- 財務指標の判断基準は業種や会社の状況によって異なる
- 銀行は単年度の数字だけでなく、過去からの推移や将来の見通しも確認する
銀行員として特に申し上げたいのは、財務分析の数字は、単に良いか悪いかを判断するためだけのものではないということです。
銀行は、数字の背景にある会社の経営実態を確認し、将来にわたって融資を返済できるかどうかを判断しています。
例えば、自己資本比率が低くても改善傾向にある会社と、自己資本比率が高くても急速に悪化している会社では、銀行の評価が異なる場合があります。
また、売掛金や棚卸資産が増えている場合でも、売上増加による正常な資金需要なのか、回収遅延や不良在庫によるものなのかによって判断は変わります。
銀行融資の財務分析で重要なのは、5つの指標の数字だけでなく、その数字が示している会社の実態と、今後の返済能力を正しく把握することです。
関連記事
財務分析の結果を融資審査や銀行との交渉に生かすためには、財務指標だけでなく、審査全体の仕組みや返済計画についても理解しておくことが重要です。
銀行融資の審査内容と9つの審査項目
銀行が融資審査で確認する9つの項目と、審査の流れを解説しています。財務分析が融資審査全体の中でどのような位置づけにあるのかを理解できます。
黒字なのに銀行融資の審査が通らない理由
黒字決算でも銀行融資が難しくなる理由を解説しています。利益だけでは判断できない返済能力や財務内容の問題を確認できます。
赤字決算の場合の銀行への説明方法
赤字決算の会社が銀行に融資を申し込む際に、赤字の原因や業績改善の見通しをどのように説明すべきかを紹介しています。
銀行融資が通らない場合の対処方法
融資を断られた場合に、資金使途や返済計画を見直す考え方、短期つなぎ融資などの対応方法を説明しています。
銀行融資・資金繰りのメール相談
銀行融資の審査では、決算書の数字だけでなく、財務指標が悪化した原因や今後の改善見通し、借入金の返済能力などを総合的に判断します。
「自己資本比率が低く、銀行から融資に慎重な姿勢を示されている」「借入金の返済負担が大きい」「銀行から売掛金や在庫の増加を指摘された」といった場合には、財務内容の問題点と説明すべき事項を整理することが重要です。
銀行融資・資金繰りのメール相談
銀行融資の審査、財務分析、借入金の返済計画、資金繰り改善などについてお悩みの場合は、メール相談をご利用ください。
※融資の承認・実行を保証するものではありません。相談条件については相談ページをご確認ください。