「銀行に融資を申し込んだが、審査結果はいつ出るのだろうか?」
「初めて銀行から融資を受ける場合、審査には何日かかるのか?」
「融資が必要な日まで時間がない。審査期間を短縮する方法はないのか?」
銀行融資を検討している中小企業経営者にとって、融資審査にかかる期間は重要な問題です。
仕入代金や給与の支払い、設備投資など、資金が必要となる日までに融資を受けられなければ、資金繰りに支障が生じる可能性があるためです。
結論から申し上げると、法人向け銀行融資の審査期間は、既存取引先への追加融資であれば数営業日から2週間程度、新規取引先への融資であれば2週間から1か月以上が1つの目安です。
ただし、これは一般的な目安であり、すべての銀行や融資案件に当てはまるものではありません。
信用保証協会付き融資や設備資金融資などでは、さらに時間がかかる場合があります。
この記事では、長年にわたり法人融資や融資審査に携わってきた銀行員の立場から、銀行融資の審査期間の目安、審査の流れ、時間がかかる理由、審査を早めるための具体的な方法を解説します。
この記事のポイント
- 既存取引先の追加融資は数営業日から2週間程度が目安
- 新規取引先の融資は2週間から1か月以上を見込む
- 信用保証協会付き融資は銀行と保証協会の審査が必要になる
- 審査期間と融資実行までの期間は同じではない
- 審査を早めるには資料の事前準備、資金使途の明確化、質問への早期回答が重要
- 融資希望日を明確に伝え、余裕を持って相談することが大切
銀行融資の審査期間は何日?法人融資の目安
法人向け銀行融資の審査期間は、融資を申し込む会社の状況や融資の種類によって異なります。
特に大きな違いがあるのは、初めて取引する銀行への申し込みか、すでに融資取引がある銀行への追加申し込みかという点です。
まずは、一般的な審査期間の目安を整理します。
| 融資の種類 | 審査期間の目安 | 主な特徴 |
|---|---|---|
| 既存取引先への追加融資 | 数営業日~2週間程度 | 銀行が会社の情報をすでに把握している |
| 新規取引先への融資 | 2週間~1か月以上 | 事業内容や財務状況を一から確認する |
| 信用保証協会付き融資 | 数週間~1か月以上となる場合がある | 銀行と信用保証協会の審査が必要 |
| 設備資金融資 | 数週間以上となる場合がある | 設備の内容や投資効果などを確認する |
※上記は実務上の一般的な目安であり、各金融機関が保証する標準審査期間ではありません。融資金額、審査内容、書類の準備状況、決裁権限などによって前後します。また、融資の種類は重複する場合があります。
例えば、初めて取引する銀行で信用保証協会付きの設備資金融資を申し込む場合には、複数の確認事項があるため、審査に時間がかかることがあります。
銀行融資を申し込む際には、審査期間だけでなく、実際に融資が実行される日まで見込んで準備することが重要です。
審査結果が出る日と融資実行日は異なる
銀行融資では、審査に通った日と実際に融資金が入金される日が同じとは限りません。
銀行内で融資の承認が得られても、その後に契約書類の作成や署名・押印などの手続きが必要になる場合があります。
また、担保設定や信用保証協会の保証手続きなどが必要な場合には、さらに時間を要することがあります。
そのため、資金繰りを考える際には、銀行に次の2点を確認しましょう。
- 融資審査の結果が分かる予定日
- 融資が承認された場合の実行予定日
審査の承認を得られても、必要な支払日に融資が間に合わなければ、資金繰り上の問題は解決しません。
法人向け銀行融資の審査はどのような流れで進む?
銀行融資の審査期間を理解するためには、銀行が融資を決定するまでに何を確認しているのかを知ることが重要です。
銀行の融資審査では、会社の事業内容や業績、資金使途、返済能力などを確認し、融資の可否と条件を判断します。
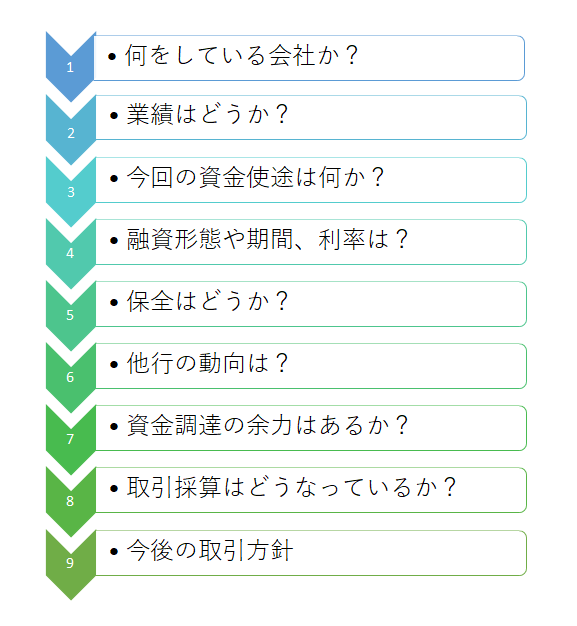
上の図は、銀行が融資審査で確認する主な項目を示したものです。
実際の審査では、すべての銀行が図と同じ順序で確認するわけではありません。複数の項目を並行して審査することもあります。
以下では、融資審査で重要となる項目を順番に説明します。
1.事業内容の確認
銀行は、まず融資先がどのような事業を営んでいるのかを確認します。
例えば、次のような内容です。
- どのような商品やサービスを提供しているのか
- 主な販売先や仕入先はどこか
- 売上や利益はどのように生み出されるのか
- 事業上の強みや課題は何か
- 今後の事業見通しはどうか
すでに融資取引がある会社については、銀行が事業内容を把握している場合が多いため、確認に必要な時間を短縮できることがあります。
一方、初めて融資を申し込む会社については、銀行が事業内容を一から確認する必要があります。
そのため、会社案内や商品パンフレット、事業内容を説明する資料などを準備しておくと、審査が進めやすくなります。
2.業績と返済能力の確認
銀行の融資審査で特に重要なのが、業績と返済能力の確認です。
銀行は、融資した資金を最後まで回収できるかどうかを重視します。
そのため、決算書や試算表などをもとに、会社の収益力や財務状況を確認します。
一般的には、直近数期分の決算書の提出を求められることがあります。
また、必要に応じて試算表や資金繰り表、借入金の返済予定表なども確認します。
銀行が重視するのは、単に利益が出ているかどうかだけではありません。
利益が出ていても、売掛金の回収が遅れていたり、借入金の返済負担が重かったりすれば、資金繰りが厳しくなる場合があります。
銀行は、会社の利益と資金繰りの両面から融資の返済可能性を判断します。
3.資金使途と必要金額の確認
銀行は、今回の融資を何に使用するのかを確認します。
法人向け銀行融資の代表的な資金使途には、運転資金と設備資金があります。
運転資金であれば、仕入代金や人件費、売掛金の回収までに必要な資金などです。
設備資金であれば、機械や車両、店舗設備などの購入資金が該当します。
銀行は、融資の必要性だけでなく、希望金額が資金使途に照らして妥当かどうかも確認します。
そのため、融資希望額だけを伝えるのではなく、なぜその金額が必要なのかを説明できるようにしておくことが重要です。
4.融資形態・返済期間・金利の検討
銀行は、資金使途や返済能力などを踏まえ、融資形態や返済期間を検討します。
銀行の融資形態には、証書貸付、手形貸付、当座貸越などがあります。
また、融資金利は会社の信用状況、借入期間、担保・保証の有無、金融機関の金利方針などによって決まります。
融資形態や返済条件を検討するために追加資料が必要となれば、その分だけ審査に時間がかかることがあります。
5.担保・保証の必要性の確認
銀行は、融資内容に応じて担保や保証が必要かどうかを検討します。
ただし、すべての法人融資で不動産担保や経営者の個人保証が必要になるわけではありません。
担保や経営者保証に依存しない融資もあり、必要性は融資内容や審査結果などによって異なります。
担保設定が必要な場合には、不動産の評価や権利関係の確認などに時間がかかることがあります。
信用保証協会を利用する場合には、保証審査や必要な手続きも関係します。
6.他行の借入状況と資金調達余力の確認
複数の銀行から融資を受けている会社では、他行の借入状況も確認されます。
例えば、次のような内容です。
- 銀行ごとの借入残高
- 毎月の借入金返済額
- 借入金の返済期限
- 他行からの追加融資の状況
- 今後の資金調達の見通し
銀行は、自行の融資だけでなく、会社全体の借入負担を踏まえて返済能力を判断します。
そのため、借入金の返済予定表などを事前に準備しておくと、審査が進めやすくなります。
7.銀行内の稟議・決裁
銀行の担当者が融資に前向きであっても、それだけで融資が決まるわけではありません。
融資を実行するには、銀行内で必要な承認を得る必要があります。
銀行では、融資の内容に応じて稟議書などを作成し、所定の決裁権限に基づいて融資の可否を判断します。
融資金額や会社の信用状況などによっては、支店だけでなく本部の審査部門などによる確認が必要になる場合があります。
このような場合には、支店内で決裁できる融資案件よりも時間がかかることがあります。
初めて銀行から融資を受ける場合の審査期間
初めて取引する銀行へ融資を申し込む場合には、すでに融資取引がある銀行に比べて審査に時間がかかる傾向があります。
その理由は、銀行が会社の事業内容や財務状況などを一から確認する必要があるためです。
新規融資の審査は2週間から1か月以上が目安
初めて取引する銀行への融資申し込みでは、審査に2週間から1か月以上かかることがあります。
ただし、これはあくまで目安です。
融資商品や金融機関によっては短期間で結果が出る場合もありますし、複雑な案件では1か月以上かかることもあります。
特に、次のような場合には審査が長引く可能性があります。
- 会社の事業内容が複雑である
- 決算書の内容について追加確認が必要である
- 融資金額が大きい
- 信用保証協会の保証を利用する
- 不動産担保の設定が必要である
- 提出書類に不足や不明点がある
初めての銀行には会社の情報を詳しく伝える
新規融資では、銀行が会社を理解するための資料が重要になります。
例えば、会社案内、主要取引先の概要、商品やサービスの説明資料などです。
また、決算書だけでは分からない事業の特徴や、今後の売上見通しなども説明できるようにしておくとよいでしょう。
銀行が会社の事業内容を理解しやすくなれば、審査に必要な確認事項を整理しやすくなります。
すでに融資取引がある銀行の追加融資は何日かかる?
すでに融資取引がある銀行では、会社の事業内容や過去の業績、借入金の返済状況などを把握している場合が多くなります。
そのため、初めて融資を申し込む銀行よりも審査が早く進む傾向があります。
既存先の追加融資は数営業日から2週間程度が目安
既存取引先への追加融資では、数営業日から2週間程度で審査結果が出る場合があります。
ただし、既存取引先だからといって必ず短期間で審査が終わるわけではありません。
例えば、前回の融資以降に業績が悪化している場合や、借入金が大きく増加している場合には、銀行は返済能力を改めて確認する必要があります。
また、融資金額が大きい場合や、従来と異なる資金使途で融資を申し込む場合にも、審査に時間がかかることがあります。
既存取引先でも審査が長引く場合がある
次のような場合には、既存取引先でも審査が長引く可能性があります。
- 直近の決算が赤字になった
- 債務超過になった
- 売上や利益が大きく減少した
- 借入金の返済負担が重くなった
- 資金使途や必要金額の説明が不十分である
- 銀行内で追加の審査や本部決裁が必要になった
したがって、既存取引先の追加融資であっても、資金が必要になる日より余裕を持って申し込むことが重要です。
信用保証協会付き融資の審査期間は長くなる?
信用保証協会付き融資では、銀行の審査に加えて、信用保証協会による保証審査が必要になります。
そのため、銀行独自の審査だけで融資を判断する場合に比べ、手続きが増えることがあります。
ただし、銀行と信用保証協会の確認が一部並行して進む場合もあり、審査期間が必ず単純に合算されるわけではありません。
信用保証協会の審査期間は案件によって異なる
信用保証協会の審査期間は、初めて保証を利用する場合か、すでに保証付き融資を利用している場合かなどによって異なります。
また、決算内容や保証希望額、必要書類の状況なども審査期間に影響します。
信用保証協会付き融資を申し込む場合には、銀行に次の点を確認しておくとよいでしょう。
- 銀行の審査はどの段階まで進んでいるか
- 信用保証協会への申し込みは済んでいるか
- 追加資料が必要になる可能性はあるか
- 融資実行までにどの程度の期間を見込むべきか
信用保証協会の審査期間については、次の記事でも詳しく解説しています。
信用保証協会の審査期間は何日?初回・2回目の目安と融資が遅れる原因
銀行融資の審査期間が長くなる主な理由
銀行融資の審査が予定より長引く場合には、いくつかの原因が考えられます。
提出書類が不足している
銀行が審査に必要な資料を確認できなければ、審査を進められない場合があります。
例えば、決算書の一部が不足している場合や、直近の業績を確認するための試算表が提出されていない場合です。
また、設備資金融資では、設備の見積書などが必要になることがあります。
資料の提出が遅れるほど、審査期間も長くなる可能性があります。
資金使途や融資希望額の説明が不十分
銀行は、融資の必要性と希望金額の妥当性を確認します。
そのため、「資金繰りが苦しいので3,000万円借りたい」という説明だけでは、追加確認が必要になる場合があります。
何にいくら必要なのか、いつ必要なのか、どのように返済するのかを説明できるようにしておくことが重要です。
業績悪化や返済能力に懸念がある
赤字決算や債務超過、借入金の増加などによって返済能力に懸念がある場合には、銀行の審査が慎重になります。
銀行は、融資を実行した場合の返済可能性を確認する必要があるためです。
このような場合には、業績悪化の原因や改善計画、今後の資金繰りについて追加資料を求められることがあります。
銀行内の決裁に時間がかかっている
銀行の担当者が融資に前向きであっても、必要な決裁が終わるまでは融資を実行できません。
融資金額や会社の信用状況などによっては、本部の審査部門による確認が必要になる場合があります。
また、銀行内で追加の確認事項が発生すれば、その対応にも時間がかかります。
信用保証協会や担保の手続きが必要
信用保証協会の保証を利用する場合や、不動産担保の設定が必要な場合には、銀行以外の手続きが関係します。
そのため、銀行内の審査が進んでいても、保証審査や担保に関する手続きの状況によって融資実行日が変わる場合があります。
銀行融資の審査期間を短縮する5つの方法
銀行の審査期間を必ず短縮できる方法はありません。
しかし、経営者側の準備によって、書類不足や説明不足による時間のロスを減らすことはできます。
ここでは、実務上特に重要な5つの方法を説明します。
1.必要書類を事前に準備する
銀行に融資を申し込む際には、決算書や試算表などの資料提出を求められます。
銀行から求められてから資料を準備すると、その分だけ審査開始が遅れる可能性があります。
あらかじめ次のような資料を整理しておくとよいでしょう。
銀行融資の申し込みで準備しておきたい主な資料
- 会社案内や事業内容の説明資料
- 直近数期分の決算書
- 直近の試算表
- 資金繰り予定表
- 既存借入金の返済予定表
- 設備資金の場合は見積書や設備投資計画
- 必要に応じて事業計画書や経営改善計画書
ただし、実際に必要となる資料は銀行や融資内容によって異なります。
事前に担当者へ確認し、不足のないように準備することが重要です。
2.資金使途と必要金額を明確にする
融資を申し込む際には、何にいくら必要なのかを明確に説明しましょう。
例えば、売上増加に伴う運転資金であれば、売掛金や仕入代金の増加などをもとに必要金額を説明します。
設備資金であれば、見積書などをもとに設備の購入金額を示します。
融資の必要性と希望金額の根拠が明確であれば、銀行が追加確認を行う時間を減らせる可能性があります。
3.銀行からの質問には早めに回答する
融資審査の途中で、銀行から追加の質問を受けることがあります。
例えば、売上が減少した理由や、借入金が増加した原因、資金繰りの見通しなどです。
銀行は、これらの回答をもとに審査を進める場合があります。
回答が遅れれば、その分だけ審査が長引く可能性があります。
そのため、銀行からの質問にはできるだけ早く、正確に回答することが重要です。
ただし、回答を急ぐあまり不正確な説明をすることは避けましょう。
4.融資希望日を具体的に伝える
銀行に融資を申し込む際には、資金が必要となる日を具体的に伝えましょう。
例えば、「できるだけ早く」ではなく、「11月25日の仕入代金の支払いに必要」というように、日付と理由を明確にします。
銀行は、融資希望日を踏まえて審査や手続きの予定を検討できます。
ただし、希望日を伝えたからといって、必ずその日までに融資を実行してもらえるわけではありません。
融資希望日を明確に伝えることは重要ですが、それ以上に余裕を持って申し込むことが大切です。
5.資金が必要になる前から銀行と情報共有する
融資が必要になってから初めて銀行に相談するのではなく、日頃から業績や資金繰りの状況を共有しておくことも有効です。
例えば、毎月の試算表や資金繰り予定表をもとに、業績の変化や今後の資金需要を説明しておく方法です。
銀行が会社の状況を継続的に把握していれば、融資申し込み時の確認事項を減らせる可能性があります。
また、今後の設備投資や売上増加に伴う運転資金の必要性を早めに伝えておけば、銀行も融資の検討を始めやすくなります。
このような日頃の情報共有は、審査期間の短縮だけでなく、銀行との信頼関係を築くうえでも重要です。
銀行融資の審査が遅いときはどうすればよい?
銀行に融資を申し込んだものの、なかなか審査結果が出ない場合もあります。
そのようなときには、単に結果を催促するのではなく、現在の審査状況を確認することが大切です。
現在の審査段階を確認する
銀行の担当者に、現在どの段階まで審査が進んでいるのかを確認しましょう。
例えば、次のような質問が考えられます。
- 必要書類はすべてそろっているか
- 追加で説明が必要な事項はあるか
- 銀行内の審査はどの段階まで進んでいるか
- 信用保証協会の審査が必要な場合、現在の状況はどうか
- 審査結果や融資実行時期の見通しはあるか
ただし、銀行内の審査内容や決裁状況について、担当者がすべて説明できるとは限りません。
回答できる範囲で状況を確認することが重要です。
追加資料が必要なら早めに提出する
審査が長引いている原因が資料不足や説明不足であれば、必要な対応を早めに行いましょう。
銀行からの質問に正確に回答し、追加資料を速やかに提出することで、審査が前に進む可能性があります。
融資実行が間に合わない場合の資金繰りも確認する
銀行の審査結果が出るまでに時間がかかる場合には、融資が希望日に間に合わない可能性も考えておく必要があります。
特に、給与や仕入代金の支払いなど、期限が決まっている資金については注意が必要です。
資金繰り予定表を作成し、融資実行が遅れた場合にどの程度の資金不足が生じるのかを確認しましょう。
そのうえで、必要に応じて取引銀行に資金繰りの状況を相談することが大切です。
銀行融資の審査期間に関するよくある質問
法人向け銀行融資の審査は最短何日で終わりますか?
審査期間は金融機関や融資商品、会社の状況によって異なります。
既存取引先への比較的簡易な融資では、短期間で審査結果が出る場合があります。
ただし、すべての法人融資に共通する最短日数があるわけではありません。
初めて銀行から融資を受ける場合は必ず1か月かかりますか?
必ず1か月かかるわけではありません。
初めて取引する銀行への融資申し込みでは、事業内容や財務状況などを一から確認するため、2週間から1か月以上かかる場合があります。
ただし、金融機関や融資商品によって審査期間は異なります。
追加融資なら1週間で審査結果が出ますか?
既存取引先への追加融資では、1週間程度で審査結果が出る場合もあります。
しかし、業績悪化や借入金の増加などによって追加確認が必要な場合には、さらに時間がかかることがあります。
信用保証協会付き融資は銀行融資より時間がかかりますか?
信用保証協会付き融資では、銀行の審査に加えて信用保証協会の保証審査が必要です。
そのため、銀行独自の審査だけで融資を判断する場合に比べ、時間がかかることがあります。
ただし、審査期間は案件によって異なります。
銀行の担当者が融資に前向きなら審査に通ったと考えてよいですか?
銀行の担当者が融資に前向きであっても、正式な審査や決裁が終わるまでは融資が確定したわけではありません。
銀行内の審査で追加条件が付いたり、融資が認められなかったりする可能性もあります。
正式な承認と融資条件を確認することが重要です。
融資審査が長引いているのは審査に落ちる前兆ですか?
審査が長引いているからといって、必ずしも融資を断られるわけではありません。
資料の追加確認や銀行内の決裁、信用保証協会の手続きなどによって時間がかかる場合もあります。
ただし、返済能力などに懸念があるため審査が慎重になっている可能性もあります。
審査期間だけで結果を判断せず、銀行に現在の状況を確認しましょう。
まとめ:銀行融資の審査期間は余裕を持って考える
法人向け銀行融資の審査期間は、初めて取引する銀行か、すでに融資取引がある銀行かによって異なります。
また、信用保証協会の利用や融資金額、会社の業績、必要書類の状況などによっても変わります。
今回のポイントをまとめると、次のとおりです。
- 既存取引先への追加融資は数営業日から2週間程度が1つの目安
- 新規取引先への融資は2週間から1か月以上かかる場合がある
- 信用保証協会付き融資では銀行と保証協会の審査が必要になる
- 審査結果が出る日と融資実行日は同じとは限らない
- 必要書類を事前に準備することで審査の遅れを防ぎやすくなる
- 資金使途と必要金額を明確に説明することが重要
- 銀行からの質問には早めに正確に回答する
- 融資希望日を具体的に伝え、余裕を持って相談する
銀行融資の審査期間を短縮するために、経営者ができることは少なくありません。
特に、必要書類の準備、資金使途の明確化、銀行からの質問への早期回答は重要です。
また、日頃から銀行に業績や資金繰りの状況を伝えておけば、融資が必要になった際の相談も進めやすくなります。
銀行融資は、資金が必要になってから慌てて申し込むのではなく、資金繰りの見通しを立て、早めに相談することが大切です。
関連記事
信用保証協会の審査期間は何日?
信用保証協会の審査期間について、初回と2回目の違いや審査が長引く理由を解説しています。
信用保証協会の審査期間は何日?初回・2回目の目安と融資が遅れる原因
信用保証協会の審査の流れ
銀行と信用保証協会の審査がどのように進むのかを説明しています。
銀行融資の審査で重視されるポイント
銀行が融資審査で返済能力や資金使途をどのように判断するのかを解説しています。
銀行融資に試算表は必要?
銀行が試算表を求める理由と、融資審査における試算表の重要性を解説しています。
資金繰りが苦しい場合の銀行への相談
資金繰りが悪化した場合に、銀行へ早めに相談する重要性を説明しています。
銀行融資・資金繰りのメール相談
銀行融資の審査が長引いている場合や、融資希望日までに資金を確保できるか不安な場合には、現在の審査状況と資金繰りを整理することが重要です。
長年の法人融資・融資審査の実務経験を踏まえ、銀行融資や資金繰りに関する疑問について考え方をご案内しています。
融資審査の進め方、追加融資、資金使途の説明、銀行との交渉などでお悩みの場合は、メール相談ページをご覧ください。
※現在はメールによるご相談を受け付けています。融資の承認や希望条件での借入れを保証するものではありません。