「減価償却費を計上すると赤字になるため、今期は減価償却を見送った」
「償却不足がある決算書を銀行に提出すると、融資審査で不利になるのだろうか」
「減価償却費を計上しなければ黒字になるが、銀行はどのように判断するのだろうか」
中小企業の経営者から、このような疑問を聞くことがあります。
建物や機械、車両などの固定資産を事業で使用している会社では、減価償却費が損益に大きな影響を与える場合があります。
そのため、減価償却費を計上すると赤字になることから、計上を見送ったり、少額に抑えたりするケースがあります。
しかし、減価償却費を計上せずに決算書上の利益を増やしても、銀行の融資審査で必ず有利になるわけではありません。
銀行は、決算書に記載された利益だけでなく、減価償却費の計上状況や固定資産の内容を確認し、会社の実態的な収益力を判断することがあります。
私は長年、銀行の法人営業と融資審査に携わってきましたが、融資審査では、決算書の表面上の数字だけでなく、その数字がどのように作られているかを確認することが重要です。
この記事では、償却不足とは何か、銀行が償却不足をどのように確認するのか、黒字決算でも実質的には赤字と評価される場合、融資審査への影響、経営者が取るべき対策を具体的に解説します。
償却不足とは?減価償却費を十分に計上していない状態
償却不足とは、一般に、会計上必要と考えられる減価償却費や、一定の基準で算定した減価償却費に対して、実際の計上額が不足している状態を指します。
まず、減価償却費の基本から確認しましょう。
減価償却費とは
会社が建物や機械、車両などを購入した場合、その取得に要した金額を、原則として使用する期間にわたって費用配分する会計処理を減価償却といいます。
例えば、事業用の機械を1,000万円で購入した場合、一定の要件を満たす少額資産などの例外を除き、購入年度に全額を費用計上するのではなく、耐用年数や償却方法に応じて減価償却費を計上します。
減価償却費を計上すると、その分だけ会計上の利益は減少します。
ただし、減価償却費を計上する際に、同額の現金が新たに支出されるわけではありません。
この点は、後ほど説明する銀行の返済能力の判断に関係します。
償却不足が発生する主な理由
償却不足が発生する理由には、さまざまなものがあります。
- 減価償却費を計上すると赤字になるため、計上を見送った
- 利益を確保するため、減価償却費の計上額を抑えた
- 固定資産の管理や減価償却計算が適切に行われていなかった
- 会計方針や資産の使用状況などについて確認が必要な事情がある
銀行の融資審査では、償却不足の金額だけでなく、なぜ償却不足が発生しているのかを確認することが重要です。
会計上の減価償却と税務上の減価償却は区別する
ここで注意したいのは、会計上の減価償却と税務上の減価償却は、必ずしも同じ考え方ではないということです。
法人税法上、減価償却費には損金算入限度額があります。
法人が税務上の限度額まで必ず減価償却費を計上しなければならないというわけではありません。
一方、会計上は、適用される会計基準などに従って適正な減価償却を行う必要があります。
そのため、税務上の償却限度額まで計上していないことだけをもって、直ちに不適切な会計処理や粉飾決算と断定することはできません。
銀行は、税務上の償却限度額だけでなく、会社の会計処理や固定資産の内容なども確認して、実態を判断する必要があります。
償却不足は銀行融資の審査にどう影響するのか
償却不足が銀行融資の審査に与える影響は、主に次の3つです。
償却不足が融資審査に与える主な影響
- 銀行が減価償却費の不足額を考慮して、実態的な損益を確認する場合がある
- 決算書上は黒字でも、償却不足を考慮すると実質的には赤字と評価される場合がある
- 減価償却費を計上しなかった理由によっては、決算書の信頼性について慎重に確認される場合がある
それぞれ説明します。
銀行は決算書の表面上の利益だけを見ていない
銀行融資の審査では、決算書が重要な判断資料になります。
しかし、銀行は決算書に記載された利益だけで融資の可否を判断するわけではありません。
売上高や利益の推移、借入金の返済状況、固定資産の内容、減価償却費の計上状況などを確認します。
例えば、機械設備を多く保有している製造業で、前期まで多額の減価償却費を計上していたにもかかわらず、当期の減価償却費が突然ゼロになっている場合です。
銀行員は、その理由を確認する必要があります。
減価償却が終了した資産が多い場合もありますが、利益を確保するために計上を見送っている可能性もあるためです。
償却不足を考慮すると実質的には赤字になる場合がある
銀行が償却不足を確認した場合、適正と考えられる減価償却費を計上した場合の利益を試算することがあります。
例えば、決算書上の利益が100万円であっても、追加で計上すべき減価償却費が300万円あると判断されれば、調整後の利益は200万円の赤字になります。
つまり、決算書上は黒字でも、銀行が実態的な収益力を確認すると赤字と評価される可能性があるのです。
決算書の信頼性に影響する場合がある
減価償却費を計上すると赤字になるため、意図的に計上を見送った場合には、銀行が決算書の信頼性を慎重に確認する可能性があります。
銀行にとって重要なのは、会社の実態が決算書に適切に反映されているかどうかです。
決算書上の利益を増やすことだけを目的として、適切な会計処理を行っていない場合には、融資審査上の評価が悪化するおそれがあります。
減価償却を見送って黒字決算にしても銀行融資には有利とは限らない
中小企業の経営者の中には、赤字決算になることを避けるため、減価償却費の計上を見送る方もいます。
「赤字決算より黒字決算の方が銀行融資を受けやすい」と考えるためです。
しかし、減価償却費を計上しなかった結果として黒字になっている場合、銀行はその内容を確認します。
銀行員は減価償却費の推移を確認する
銀行が決算書を分析する際には、当期の数字だけでなく、過去数年間の数字を比較することがあります。
例えば、次のようなケースです。
| 項目 | 前期 | 当期 |
|---|---|---|
| 売上高 | 1億円 | 9,000万円 |
| 減価償却費 | 500万円 | 0円 |
| 当期純利益 | 200万円 | 50万円 |
この会社では、売上高が減少しているにもかかわらず、当期の減価償却費がゼロになっています。
もちろん、償却が終了した資産が多いなど、合理的な理由がある場合もあります。
しかし、減価償却の対象となる固定資産を引き続き保有している場合には、銀行員は減価償却費がゼロになった理由を確認するでしょう。
赤字を避けるための償却不足は銀行に見抜かれることがある
減価償却費の計上を見送った理由が、赤字決算を避けるためであった場合、銀行は実態的な損益を確認する必要があります。
銀行が融資を判断する際に知りたいのは、表面上の利益ではなく、会社がどの程度の収益力を持っているのかという点です。
減価償却費を計上しないことで黒字決算にしても、銀行が償却不足を考慮して審査すれば、実質的な収益力を隠すことはできません。
償却不足によって黒字が赤字になる具体的な計算例
ここで、償却不足が銀行の融資審査にどのような影響を与えるのか、具体的な数字で確認しましょう。
決算書上は100万円の黒字の場合
ある製造業の会社が、次のような決算を行ったとします。
- 決算書上の当期純利益:100万円
- 実際に計上した減価償却費:0円
- 会計上追加で計上すべきと判断される減価償却費:400万円
この場合、銀行が追加の減価償却費400万円を考慮して利益を試算すると、次のようになります。
償却不足を考慮した実態利益の計算例
| 決算書上の当期純利益 | 100万円 |
| 追加で考慮する減価償却費 | ▲400万円 |
| 調整後の利益 | ▲300万円 |
※説明のための単純化した例です。税効果などは考慮していません。実際の調整額は適用される会計基準や固定資産の内容などによって異なります。
決算書上は100万円の黒字ですが、減価償却費の不足額を考慮すると、300万円の赤字になる計算です。
銀行は、このような調整を参考にして、会社の実態的な収益力を確認することがあります。
償却不足の実例|減価償却費がゼロの損益計算書
次の画像は、減価償却費の計上状況を確認するための損益計算書の例です。
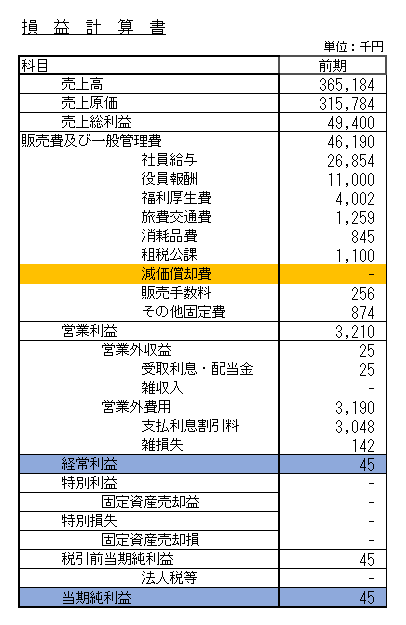
この損益計算書では、利益が45千円、つまり4万5,000円の黒字となっています。
表面上は黒字決算です。
しかし、利益の金額は非常に小さく、減価償却費がゼロになっています。
この会社が建物や機械などの減価償却対象資産を保有しており、過去の決算では減価償却費を計上していた場合、銀行員は当期の減価償却費がゼロになった理由を確認します。
銀行員が注目するのは減価償却費がゼロになった理由
銀行員は、損益計算書だけでなく、貸借対照表や固定資産の明細なども確認します。
例えば、次のような点です。
- 減価償却の対象となる固定資産を保有しているか
- 過去の決算で減価償却費を計上していたか
- 減価償却が終了した資産が多いのか
- 当期に減価償却費を計上しなかった理由は何か
- 適正な減価償却費を計上した場合の損益はどうなるか
この確認によって、減価償却費がゼロであることに合理的な理由があるのか、それとも利益を確保するために計上を見送ったのかを判断します。
利益がわずかな黒字の場合には慎重に確認される
決算書上の利益が数万円や数十万円の黒字にとどまっている場合、銀行員は利益の内容を詳しく確認することがあります。
ただし、利益が少額だからといって、必ず利益操作が行われているわけではありません。
重要なのは、減価償却費の計上状況や過去の決算との比較などを通じて、利益の実態を確認することです。
銀行は、黒字か赤字かという結果だけでなく、その利益がどのような会計処理によって計上されているのかを確認します。
償却不足は粉飾決算になるのか
償却不足について、「減価償却費を計上しないことは粉飾決算になるのではないか」と心配する経営者もいるでしょう。
この点は、会計上の処理と銀行融資審査上の評価を区別して考える必要があります。
償却不足がすべて粉飾決算になるわけではない
法人税法上、減価償却費の損金算入は一定の限度額の範囲で認められる仕組みです。
そのため、税務上の限度額まで減価償却費を計上していないことだけで、直ちに粉飾決算と断定することはできません。
また、固定資産の使用状況や会計処理の内容によって、確認すべき事情が異なります。
適切な会計処理を行わず利益を過大表示している場合は問題になる
一方、適用される会計基準などに照らして必要な減価償却費を計上せず、その結果として利益や純資産が過大に表示されている場合には、決算書の適正性が問題になる可能性があります。
銀行融資の審査では、こうした会計処理が会社の実態を正しく表しているかどうかを確認します。
特に、銀行融資を受けるために利益を多く見せようとしていた場合には、決算書に対する信頼性が低下するおそれがあります。
銀行にとって重要なのは、償却不足があるかどうかだけでなく、会社の財務内容や収益力が適切に説明されているかどうかです。
償却不足は借入金の返済能力にも影響するのか
償却不足と銀行融資を考える際には、利益への影響と資金繰りへの影響を区別する必要があります。
減価償却費は現金支出を伴わない費用
減価償却費は、固定資産の取得費用を一定期間に配分する会計上の費用です。
そのため、減価償却費を計上した年度に、その金額と同額の現金が新たに支出されるわけではありません。
例えば、減価償却費を400万円計上すると、会計上の利益は400万円減少します。
しかし、減価償却費を計上すること自体によって、預金残高が400万円減少するわけではありません。
銀行は利益とキャッシュフローの両方を確認する
銀行が融資審査を行う際には、利益だけでなく、借入金の返済に充てられる資金がどの程度あるのかも確認します。
その際、簡便的な指標として、当期純利益に減価償却費を加えた金額を参考にすることがあります。
ただし、これは実際の営業キャッシュフローや自由に返済に充てられる現金と同じものではありません。
売掛金や棚卸資産の増減、設備投資、税金の支払いなどによって、実際の資金繰りは変わります。
償却不足を調整しても簡便的なキャッシュフローは変わらない場合がある
例えば、次のようなケースを考えます。
| 項目 | 償却不足の決算 | 償却不足調整後 |
|---|---|---|
| 当期純利益 | 100万円 | ▲300万円 |
| 減価償却費 | 0円 | 400万円 |
| 利益+減価償却費 | 100万円 | 100万円 |
この例では、償却不足を調整すると利益は赤字になります。
しかし、当期純利益と減価償却費を合計した簡便的なキャッシュフロー指標は、どちらも100万円です。
これは、減価償却費が現金支出を伴わない費用であるためです。
ただし、税金やその他の会計処理による影響を考慮すると、実際の資金繰りやキャッシュフローは異なる場合があります。
償却不足は実態的な利益の評価に影響しますが、償却不足の調整額がそのまま現金の減少額になるわけではありません。
償却不足がある場合に銀行融資を受けるための対策
償却不足がある会社でも、銀行融資を受けることが一律に不可能になるわけではありません。
ただし、銀行に対して会社の実態を正確に説明することが重要です。
1. 償却不足が発生した理由を明確にする
まず、なぜ減価償却費を十分に計上していないのかを確認してください。
例えば、償却が終了した資産が多い場合と、赤字を避けるために減価償却費の計上を見送った場合では、銀行の受け止め方が異なります。
銀行に説明する際には、固定資産の内容や減価償却費の計算資料を整理しておくことが重要です。
2. 償却不足を考慮した実態損益を把握する
銀行に融資を申し込む前に、償却不足を考慮した場合の損益を確認してください。
決算書上は黒字でも、減価償却費を適切に計上すると赤字になる場合には、その実態を把握する必要があります。
そのうえで、赤字の原因や今後の業績改善策を整理してください。
3. 本業の収益力を説明する
銀行は、償却不足の有無だけでなく、本業の収益力も確認します。
例えば、売上高や粗利益の推移、経費削減の状況、今後の受注見通しなどを説明することが重要です。
償却不足を考慮すると赤字になる場合でも、今後の収益改善が見込めるのであれば、その根拠を示してください。
4. 借入金の返済能力を説明する
銀行融資では、借入金を返済できることが重要です。
そのため、利益だけでなく、実際の資金繰りや借入金の返済予定を整理する必要があります。
例えば、資金繰り表を作成し、売上代金の回収や仕入代金の支払い、借入金の返済などを確認してください。
5. 税理士などの専門家と会計処理を確認する
減価償却費の計上方法や償却不足の取扱いについては、税理士などの専門家と確認することが重要です。
会計上の処理と税務上の処理が異なる場合もあるため、会社に適用される会計基準や税務上の取扱いを整理してください。
適切な会計処理を行い、会社の財務内容を正確に把握することが、銀行との信頼関係にもつながります。
銀行融資・資金繰りのメール相談
償却不足や赤字決算による銀行融資でお困りではありませんか?
「減価償却費を計上すると赤字になる」「償却不足がある決算書で融資を受けられるか不安」「銀行から決算内容について説明を求められている」といったお悩みはありませんか。
銀行融資では、決算書上の利益だけでなく、実態的な収益力や借入金の返済能力を説明することが重要です。
銀行融資や資金繰りについてお悩みの方は、メール相談をご利用ください。
※融資の承認・実行を保証するものではありません。
償却不足と銀行融資に関するよくある質問
Q1. 償却不足があると銀行融資は受けられませんか?
償却不足があるからといって、銀行融資を一律に受けられなくなるわけではありません。
銀行は、償却不足の理由や金額、会社の実態的な収益力、返済能力などを確認して判断します。
Q2. 減価償却費を計上しなければ銀行融資に有利になりますか?
必ずしも有利にはなりません。
銀行は減価償却費の計上状況を確認し、必要に応じて償却不足を考慮した実態的な利益を検討することがあります。
Q3. 償却不足があると粉飾決算になりますか?
償却不足があることだけで、直ちに粉飾決算と断定することはできません。
ただし、適切な会計処理を行わず、利益や純資産を過大に表示している場合には、決算書の適正性が問題になる可能性があります。
Q4. 減価償却費を計上すると赤字になる場合はどうすればよいですか?
まず、会社に適用される会計基準や税務上の取扱いを確認し、適切な会計処理を行うことが重要です。
そのうえで、赤字の原因や今後の業績改善策を整理し、銀行に説明してください。
Q5. 償却不足を銀行員は見抜きますか?
銀行員は、決算書の減価償却費の推移や固定資産の内容などを確認するため、償却不足に気づく場合があります。
特に、前期まで減価償却費を計上していた会社で、当期の計上額が突然減少した場合には、その理由を確認することがあります。
Q6. 償却不足を調整すると赤字でも融資は受けられますか?
赤字であっても、銀行が融資を検討する場合はあります。
銀行は、赤字の原因や今後の収益改善の見通し、資金繰り、借入金の返済能力などを総合的に判断します。
Q7. 減価償却費を計上すると資金繰りは悪化しますか?
減価償却費は現金支出を伴わない費用であるため、減価償却費を計上すること自体で同額の現金が流出するわけではありません。
ただし、税金などへの影響や固定資産取得時の支出は別に考える必要があります。
Q8. 償却不足がある場合、銀行にはどのような資料を提出すればよいですか?
決算書や試算表に加えて、固定資産台帳、減価償却費の計算資料、資金繰り表などが説明資料として役立ちます。
実際に必要な資料は、融資内容や銀行の審査方針によって異なります。
償却不足と銀行融資への影響|まとめ
償却不足は、銀行融資の審査に影響する場合があります。
特に、減価償却費を計上すると赤字になるため、計上を見送って黒字決算にしている場合には注意が必要です。
銀行は、決算書上の利益だけでなく、減価償却費の計上状況や固定資産の内容を確認し、会社の実態的な収益力を判断することがあります。
この記事の重要ポイント
- 償却不足とは、一般に減価償却費の計上額が適正と考えられる金額より不足している状態
- 税務上の償却限度額まで計上していないことだけで、直ちに粉飾決算になるわけではない
- 銀行は減価償却費の計上状況を確認して融資審査を行う
- 決算書上は黒字でも、償却不足を考慮すると実質的に赤字と評価される場合がある
- 減価償却費を計上せず黒字にしても、銀行融資に有利になるとは限らない
- 意図的な利益の過大表示は決算書の信頼性に影響する可能性がある
- 減価償却費は現金支出を伴わない費用であり、利益と資金繰りは区別する必要がある
- 銀行は実態的な収益力と借入金の返済能力を確認する
- 償却不足がある場合には、その理由と実態損益を正確に説明することが重要
償却不足によって表面上の利益を増やすことよりも、会社の実態を正確に把握し、銀行に説明できる状態にすることが重要です。
減価償却費を計上すると赤字になる場合でも、その原因を分析し、今後の業績改善や資金繰りの見通しを整理してください。
銀行融資を受けるためには、決算書の見栄えだけでなく、会社の収益力と返済能力を高めることが大切です。
関連記事
銀行の融資審査は何を根拠に判断されるのか
銀行が融資の可否を判断する際に、決算内容や資金使途、返済能力などをどのように確認するのかを解説しています。
借入余力とは?銀行が追加融資を判断するポイント
銀行が追加融資を検討する際に確認する返済能力や借入余力について解説しています。
資金繰りが苦しい場合は早めに銀行へ相談する
赤字や資金不足によって資金繰りが悪化する場合に、銀行へ相談する際の考え方や準備すべきことを解説しています。
銀行融資・資金繰りのメール相談
償却不足・赤字決算・銀行融資でお困りではありませんか?
「減価償却費を計上すると赤字になる」「償却不足がある決算書で銀行融資を受けられるか不安」「銀行から決算内容について説明を求められている」といったお悩みはありませんか。
銀行融資では、決算書上の利益だけでなく、実態的な収益力や借入金の返済能力を説明することが重要です。
銀行融資や資金繰り、銀行との融資交渉についてお悩みの方は、メール相談をご利用ください。
※融資の承認・実行を保証するものではありません。