「銀行融資の返済期間は、できるだけ長くした方がよいのでしょうか?」
「借入金は早く返した方が安心なので、返済期間を短くしたいと考えています」
「銀行から5年返済を提案されましたが、もっと長い期間で借りることはできますか?」
銀行融資を受ける際、借入金額や金利には関心があっても、返済期間については十分に検討していない経営者も少なくありません。
借入金はできるだけ早く返したい、返済期間が短い方が支払利息を抑えられる、と考えるのは自然なことです。
しかし、会社の資金繰りという観点では、返済期間を短くすることが必ずしも有利とは限りません。
返済期間を短くすると毎月の返済負担が大きくなり、業績が悪化したときに資金繰りを圧迫する可能性があるためです。
一方、返済期間を長くすると毎月の返済負担を抑えられますが、一般的には支払利息の総額が増えるなどの注意点もあります。
重要なのは、借入金を早く返すことだけを優先するのではなく、会社の資金繰りと返済能力に合った期間を選ぶことです。
この記事では、長年にわたり法人融資と融資審査に携わってきた銀行員の立場から、銀行融資の返済期間の決め方、長期借入のメリットと注意点、返済期間の延長や繰上返済について具体的に説明します。
この記事のポイント
- 返済期間が長いほど、通常は毎月の元金返済額が少なくなる
- 返済期間が短いと、業績悪化時に資金繰りの負担が大きくなりやすい
- 運転資金と設備資金では、返済期間の考え方が異なる
- 返済期間を長くすると、支払利息の総額が増える場合がある
- 借入後の返済期間延長には銀行との協議・承諾が必要
- 繰上返済は契約条件や手数料を確認して判断する
銀行融資の返済期間は長い方がいいのか
銀行融資の返済期間は、資金繰りの安定という観点では、無理のない範囲で長めに設定することにメリットがあります。
なぜなら、同じ借入金額であれば、返済期間が長いほど毎月の元金返済額が少なくなるためです。
ただし、すべての融資について返済期間をできるだけ長くすることが正解というわけではありません。
銀行融資の返済期間は、資金使途、返済原資、借入金額、融資制度、会社の業績や財務状況などを踏まえて決められます。
まずは、返済期間によって毎月の返済額がどれだけ変わるのかを確認しましょう。
返済期間2年と5年では返済額がどれだけ違う?
例えば、銀行から3,000万円を借り入れる場合を考えてみましょう。
借入金額が同じ3,000万円でも、返済期間が2年の場合と5年の場合では、毎月の返済負担が大きく異なります。
次の図をご覧ください。
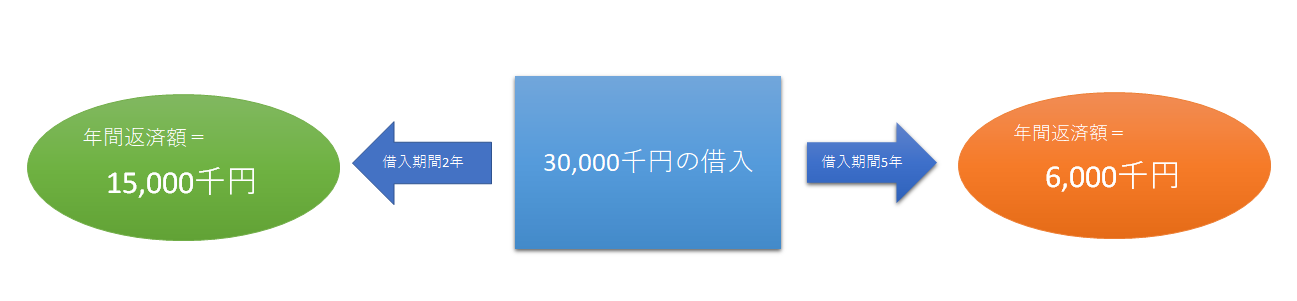
元金を毎月均等に返済すると仮定した場合、返済額は次のようになります。
| 項目 | 2年返済 | 5年返済 |
|---|---|---|
| 借入金額 | 3,000万円 | 3,000万円 |
| 返済期間 | 24か月 | 60か月 |
| 年間元金返済額 | 1,500万円 | 600万円 |
| 毎月の元金返済額 | 125万円 | 50万円 |
※元金均等返済を前提とした単純計算です。実際には利息の支払いが加わり、返済方法や端数処理によって金額が異なります。
2年返済では毎月125万円の元金返済が必要ですが、5年返済では毎月50万円です。
その差は毎月75万円、年間では900万円になります。
返済期間を2年から5年にすることで、毎月の元金返済による資金流出を75万円抑えられる計算です。
業績が悪化した場合の影響
借入当初は業績が順調で、毎月125万円の元金返済に問題がなかったとします。
しかし、融資を受けた後に次のような問題が発生する可能性があります。
- 主要取引先の売上が減少する
- 販売先から売掛金の支払いを待ってほしいと言われる
- 原材料価格や人件費が上昇する
- 予定していた受注がなくなる
- 設備の故障などで予想外の支出が発生する
こうした事態によって資金繰りが悪化すると、毎月125万円の返済が重い負担になるかもしれません。
一方、返済期間を5年にして毎月50万円の元金返済に抑えていれば、資金繰りへの影響を小さくできる場合があります。
もちろん、毎月50万円であれば必ず返済できるという意味ではありません。
重要なのは、業績が想定より悪化した場合でも、返済を続けられる余裕を持った返済計画にすることです。
銀行融資の返済期間は何年が一般的?
銀行融資の返済期間は、資金使途によって考え方が異なります。
特に、運転資金と設備資金では、資金が必要になる理由や返済原資が異なるため、同じようには考えられません。
運転資金の返済期間
運転資金は、仕入代金、人件費、外注費など、事業活動を続けるために必要となる資金です。
銀行の運転資金融資には、短期融資と長期融資があります。
短期融資は、売掛金の回収などによって比較的短期間で返済できる資金需要に対応する場合があります。
一方、事業を継続する限り一定の金額が必要となる経常的な運転資金については、長期融資によって対応することもあります。
返済期間は融資制度や銀行の判断によって異なりますが、長期運転資金では3年から5年程度などの期間が設定されるケースがあります。
ただし、これは一律の基準ではありません。融資制度や会社の状況によっては、さらに長い期間が設定される場合もあります。
運転資金について重要なのは、資金が必要になる期間と返済原資に合わせて融資期間を検討することです。
設備資金の返済期間
設備資金は、機械設備、車両、建物などの購入や導入に必要となる資金です。
設備資金では、設備を使用して事業収益を生み出す期間を踏まえて返済期間を検討します。
例えば、長期間使用する工場設備について、極端に短い返済期間を設定すると、設備投資によって得られる資金よりも毎月の返済額が大きくなる可能性があります。
そのため、設備の耐用年数や収益への貢献期間、会社の返済能力などを考慮することが重要です。
設備資金では5年、7年、10年などの返済期間が設定されるケースがありますが、対象設備や融資制度によって異なります。
なお、設備の法定耐用年数が、そのまま銀行融資の返済期間になるわけではありません。
短期融資は返済期間が短いから不利とは限らない
ここで注意したいのは、返済期間が短い融資が必ずしも不利ではないという点です。
例えば、3か月後に売掛金が回収されることが確実に見込まれる場合、その回収代金で返済する短期融資が適していることがあります。
また、継続的な運転資金について、短期融資を期日ごとに更新する方法が採用される場合もあります。
ただし、更新は必ず保証されるものではなく、銀行の審査や契約条件によって判断されます。
したがって、単純に返済期間が長いか短いかだけで判断するのではなく、資金使途と返済方法を合わせて検討する必要があります。
銀行が融資の返済期間を決める際の判断基準
銀行は、経営者が希望する返済期間をそのまま認めるとは限りません。
融資審査では、主に次のような点を確認して返済期間を検討します。
1.資金使途と資金が必要になる期間
銀行は、何のために融資を利用するのかを確認します。
売掛金の回収までの一時的なつなぎ資金なのか、事業を継続するために必要な運転資金なのか、設備投資のための資金なのかによって、適切な返済期間は異なります。
2.会社の返済能力
銀行は、会社がどの程度の返済を続けられるかを確認します。
利益や減価償却費、資金繰り、既存借入金の返済負担などを踏まえて判断します。
例えば、会社の返済能力に対して毎月の元金返済額が大きすぎる場合には、返済期間の見直しが必要になることがあります。
3.既存借入金の返済状況
新たな融資の返済額だけでなく、すでに借りている融資の返済額も重要です。
既存借入金の返済負担が大きい会社では、新規融資の返済期間を短くすると、資金繰りが厳しくなる可能性があります。
銀行は借入金全体の返済負担を確認しながら判断します。
4.融資制度や保証条件
信用保証協会の保証付き融資や制度融資では、制度ごとに返済期間の上限などが定められている場合があります。
そのため、経営者が長期返済を希望しても、制度上の制約によって希望どおりの期間にできないことがあります。
5.会社の業績・財務状況
業績や財務状況が安定している会社と、資金繰りが悪化している会社では、銀行の判断が異なる場合があります。
長期の融資は銀行にとって貸出期間が長くなるため、その期間にわたる返済可能性を検討する必要があります。
融資の返済期間を長くする3つのメリット
1.毎月の返済負担を軽減できる
返済期間を長くする最大のメリットは、毎月の元金返済額を抑えられることです。
先ほどの3,000万円の借入例では、2年返済と5年返済で毎月75万円の差がありました。
毎月の返済額が少なければ、その分だけ手元資金を維持しやすくなります。
特に、売掛金の回収までに時間がかかる会社や、売上の季節変動が大きい会社では、返済負担を抑えることが資金繰りの安定につながる場合があります。
2.業績悪化時の資金繰りに余裕を持たせられる
借入時点で業績が順調でも、将来の業績を完全に予測することはできません。
返済期間を短く設定すると、業績が悪化した場合でも契約どおりの返済を続ける必要があります。
一方、返済期間を長めに設定しておけば、毎月の元金返済負担が小さくなるため、資金繰りへの影響を抑えられる場合があります。
ただし、返済期間が長ければ業績悪化による資金不足を必ず防げるわけではありません。
日頃から資金繰り表を作成し、将来の資金不足を予測することも重要です。
3.返済期限まで借りられるという期限の利益がある
銀行融資には「期限の利益」という考え方があります。
期限の利益とは、借り手が契約で定められた返済期限まで、返済を猶予される利益のことです。
通常、借り手が契約に従って返済を続け、期限の利益を失う事由が発生していなければ、銀行が一方的に返済期限を早められるわけではありません。
ただし、契約で定められた期限の利益喪失事由に該当する場合などには、期限前の返済を求められる可能性があります。
そのため、期限の利益があるからといって、どのような状況でも当初の返済期限が保証されるわけではありません。
返済期間を長く設定することには、契約条件に従って返済を進める期間を確保できるという意味があります。
返済期間を長くする場合のデメリットと注意点
返済期間を長くすることにはメリットがありますが、注意点もあります。
1.支払利息の総額が増える場合がある
返済期間を長くすると、借入残高が減るまでに時間がかかります。
そのため、金利などの条件が同じであれば、一般的には支払利息の総額が増えます。
例えば、3,000万円を年2.0%の固定金利で借り入れ、毎月元金均等返済すると仮定した場合、概算の支払利息は次のようになります。
| 項目 | 2年返済 | 5年返済 |
|---|---|---|
| 借入金額 | 3,000万円 | 3,000万円 |
| 金利 | 年2.0% | 年2.0% |
| 毎月の元金返済額 | 125万円 | 50万円 |
| 支払利息総額(概算) | 約62.5万円 | 約152.5万円 |
※毎月の利息を「返済前元金残高×年利率÷12」で計算した単純な比較例です。実際の利息は日数計算、返済日、金利条件などによって異なります。保証料や各種手数料は含めていません。
この例では、5年返済の方が毎月の元金返済額は少ないものの、支払利息の総額は約90万円多くなります。
したがって、返済期間を検討する際には、毎月の返済負担と支払利息の総額の両方を比較する必要があります。
2.長期借入を銀行が必ず認めるわけではない
経営者が10年返済を希望しても、銀行が5年返済を提案する場合があります。
銀行は、資金使途、返済能力、融資制度などを踏まえて返済期間を判断するためです。
返済期間を長くしたい場合には、単に毎月の返済額を減らしたいと説明するだけでなく、資金繰りや返済能力を踏まえた根拠を示すことが重要です。
3.長期間にわたり借入残高が残る
返済期間を長くすると、借入金の残高が減るペースも緩やかになります。
そのため、将来新たな設備投資や運転資金の借入れが必要になった場合に、既存借入金の残高が銀行の審査に影響する可能性があります。
返済期間を長くすることだけを目的にするのではなく、将来の資金需要も考慮して判断しましょう。
借入後に返済期間を延長することはできる?
融資を受けた後に業績が悪化し、毎月の返済負担が重くなることがあります。
そのような場合、銀行に返済期間の延長を相談することは可能です。
ただし、借入後の返済期間の延長は、借り手が一方的に決められるものではなく、銀行との協議と承諾が必要です。
返済期間の延長はリスケに該当する場合がある
返済が苦しくなったために毎月の元金返済額を減らしたり、返済期限を延長したりすることは、返済条件変更、いわゆるリスケに該当する場合があります。
銀行は、現在の資金繰りや今後の事業継続の見通しなどを確認し、対応を検討します。
そのため、返済期間の延長を希望しても、必ず認められるわけではありません。
一方、銀行が返済期間の延長を一切認めないというわけでもありません。
会社の状況や返済計画などを踏まえて、条件変更が検討される場合があります。
返済が苦しくなる前に銀行へ相談する
返済期間の延長を考える場合には、できるだけ早く銀行へ相談することが重要です。
すでに資金繰りが大幅に悪化してから相談するよりも、返済負担が重くなる見通しが立った段階で相談する方が、対応を検討する時間を確保しやすくなります。
相談の際には、資金繰り表や借入金返済予定表を準備し、希望する返済額とその根拠を説明しましょう。
返済期間を長くして、余裕ができたら繰上返済する方法
返済期間を長めに設定した後、業績が順調に推移して手元資金に余裕ができた場合には、繰上返済を検討する方法があります。
繰上返済とは、契約上の返済予定よりも前に、借入金の全部または一部を返済することです。
繰上返済によって借入残高を減らせば、将来の利息負担を軽減できる場合があります。
繰上返済は自由にできるとは限らない
ただし、繰上返済がいつでも無条件にできるとは限りません。
銀行融資の契約内容によっては、事前の申し出や銀行との協議が必要になる場合があります。
また、繰上返済手数料や期限前返済に伴う費用が発生することもあります。
特に固定金利の融資などでは、契約条件を十分に確認する必要があります。
繰上返済をする前に手元資金を確認する
借入金を早く減らしたいという理由だけで繰上返済を行うと、会社の手元資金が不足する可能性があります。
例えば、預金が1,000万円ある会社が800万円を繰上返済すると、手元資金は200万円になります。
その後に売掛金の入金が遅れたり、予想外の支払いが発生したりすると、資金繰りが苦しくなるかもしれません。
そのため、繰上返済を検討する際には、今後の資金繰り予定を確認し、必要な手元資金を確保できるかを判断することが重要です。
自社に適した返済期間を決める3つのポイント
では、経営者はどのようにして自社に適した返済期間を考えればよいのでしょうか。
ここでは、実務上重要な3つのポイントを説明します。
1.毎月いくらなら無理なく返済できるかを計算する
最初に、会社が毎月どの程度の返済を続けられるかを確認します。
例えば、3,000万円を借り入れる場合、毎月の元金返済額を50万円にしたいのであれば、単純計算で60か月、つまり5年間の返済期間が必要になります。
ただし、実際には利息の支払いもあるため、資金繰り表で元金と利息の両方を確認する必要があります。
2.既存借入金の返済額を含めて判断する
新たに借りる融資の返済額だけを見てはいけません。
すでに銀行から借りている融資があれば、その返済額も含めて検討する必要があります。
例えば、既存借入金の毎月の元金返済額が100万円ある会社が、新たに毎月50万円の返済を始める場合、元金返済額は合計150万円になります。
この150万円を継続して返済できるかどうかを、資金繰り表で確認することが重要です。
3.業績が悪化した場合も想定する
返済期間を決める際には、現在の業績だけでなく、売上が減少した場合の資金繰りも考えておきましょう。
例えば、売上が10%減少した場合や、主要取引先からの入金が遅れた場合などを想定します。
そのような状況でも返済を継続できる計画であれば、資金繰りの安定につながります。
銀行融資の返済期間は、現在返せるかどうかだけでなく、将来の資金繰りに無理がないかという視点で決めることが重要です。
銀行に長い返済期間を希望するときの説明方法
銀行に返済期間の希望を伝える際には、単に「できるだけ長く借りたい」と説明するだけでは十分ではありません。
銀行が確認したいのは、なぜその返済期間が必要なのかという点です。
例えば、次のような説明が考えられます。
銀行への説明例
「今回の借入希望額は3,000万円です。既存借入金の返済負担と今後の資金繰りを考えると、新規融資の元金返済額は毎月50万円程度に抑えたいと考えています。そのため、5年間の返済期間を希望しています。今後の資金繰り予定表も作成していますので、返済計画をご確認いただきたいと思います。」
このように、借入金額、希望する毎月の返済額、資金繰りへの影響を具体的に説明することが重要です。
銀行は希望する返済期間を必ず認めるわけではありませんが、合理的な根拠があれば検討しやすくなります。
銀行融資の返済期間に関するよくある質問
銀行融資の返済期間は長い方がいいですか?
資金繰りの安定という観点では、返済期間を長めに設定することにメリットがあります。
ただし、返済期間が長くなると支払利息の総額が増える場合があるため、資金使途や返済能力に応じて判断する必要があります。
運転資金は何年返済が一般的ですか?
運転資金の返済期間は、短期融資か長期融資か、資金使途や融資制度などによって異なります。
長期運転資金では3年から5年程度などの期間が設定されるケースがありますが、一律の基準ではありません。
設備資金は10年返済にできますか?
設備の種類、耐用年数、会社の返済能力、融資制度などによっては、10年返済が検討される場合があります。
ただし、すべての設備資金融資で10年返済が認められるわけではありません。
借入後に返済期間を延長できますか?
銀行に相談することは可能です。
ただし、返済期間の延長には銀行との協議と承諾が必要であり、必ず認められるものではありません。
返済期間を長くすると金利は高くなりますか?
返済期間が長いことによって金利条件が異なる場合はありますが、必ず高くなるわけではありません。
金利は融資制度、銀行の審査、会社の信用状況、担保・保証条件などによって決まります。
長期融資を途中で繰上返済できますか?
契約条件によっては繰上返済が可能です。
ただし、事前の手続きや手数料などが必要になる場合があるため、銀行に確認することが重要です。
まとめ:銀行融資の返済期間は資金繰りに無理のない長さにする
銀行融資の返済期間は、会社の資金繰りに大きな影響を与える重要な融資条件です。
今回のポイントをまとめると、次のとおりです。
- 返済期間が長いほど、通常は毎月の元金返済額が少なくなる
- 返済期間が短いと、業績悪化時に返済負担が重くなる可能性がある
- 運転資金と設備資金では返済期間の考え方が異なる
- 返済期間を長くすると、支払利息の総額が増える場合がある
- 借入後の返済期間の延長には銀行の承諾が必要
- 繰上返済は契約条件や手数料、手元資金を確認して判断する
- 銀行には希望する返済期間の根拠を資金繰り表などで説明する
借入金は早く返済することが目的ではありません。
銀行融資は、会社の資金繰りを安定させ、事業活動を継続するために利用するものです。
そのため、返済期間を決める際には、支払利息の負担だけでなく、毎月の返済額や将来の資金繰りへの影響を十分に考える必要があります。
銀行融資の返済期間は、無理なく返済を続けられることを重視し、会社の資金繰りに合った期間を選ぶことが重要です。
関連記事
証書貸付とは何か
銀行融資の代表的な方法である証書貸付について、仕組みや返済方法などを説明しています。
設備資金とは何か
設備資金の基本的な考え方や、銀行が設備資金融資を審査する際のポイントを説明しています。
運転資金とは何か
運転資金が必要になる理由や、会社の事業活動と運転資金の関係を説明しています。
銀行がリスケを拒否するケース
返済が苦しくなった場合に銀行がリスケを認めない理由と、断られた場合の対処法を説明しています。
資金繰り表の見方と分析方法
経常収支と手元資金残高から資金不足を予測し、必要な資金対策を考える方法を説明しています。
銀行融資・資金繰りのメール相談
「銀行から提案された返済期間が短く、毎月の返済負担が心配です」
「運転資金や設備資金について、どの程度の返済期間が適切なのかわからない」
「既存借入金の返済負担が重く、銀行に返済期間の延長を相談したい」
このような場合には、借入金全体の返済額、今後の資金繰り、返済能力などを整理することが重要です。
長年の法人融資・融資審査の実務経験を踏まえ、銀行融資や資金繰りに関する疑問について考え方をご案内しています。
銀行融資や資金繰りでお悩みの場合は、メール相談ページをご覧ください。
※現在はメールによるご相談を受け付けています。融資の承認や特定の融資条件を保証するものではありません。