「居酒屋を開業したいが、内装工事や厨房設備だけで資金がいっぱいになってしまう」
「開業後の仕入代金や従業員の給与も創業融資で借りられるのだろうか」
「居酒屋は現金商売だから、銀行から運転資金を借りるのは難しいのだろうか」
居酒屋の開業を考えている方から、このような資金調達の相談を受けることがあります。
結論から申し上げると、居酒屋の開業資金では、店舗の内装工事費や厨房設備費だけでなく、開業に必要な運転資金も融資の対象となる場合があります。
むしろ、開業後の資金繰りを考えると、設備資金だけでなく当面の運転資金も含めて資金計画を立てることが重要です。
ただし、運転資金であればいくらでも融資を受けられるわけではありません。
銀行や日本政策金融公庫などの金融機関は、運転資金が必要な理由、金額の妥当性、事業計画、自己資金、返済能力などを審査します。
この記事では、長年の銀行融資・融資審査の実務経験を踏まえ、居酒屋の開業資金に運転資金を含められる理由、必要額の計算方法、創業融資の申込方法、審査で重視されるポイントを解説します。
居酒屋の開業資金は設備資金と運転資金に分かれる
居酒屋を開業する際には、さまざまな資金が必要になります。
開業資金は大きく分けると、設備資金と運転資金の2つです。
設備資金|店舗の内装工事や厨房設備など
居酒屋の開業資金で大きな割合を占めるのが、店舗に関する費用です。
代表的なものには次のような費用があります。
- 店舗の内装工事費
- 厨房設備の購入費
- 冷蔵庫や冷凍庫などの購入費
- テーブル、椅子、カウンターなどの什器費
- 空調設備や換気設備の工事費
- レジや注文管理システムなどの導入費
これらは一般的に設備資金として融資の対象となる費用です。
ただし、店舗の保証金や敷金などは、金融機関や融資制度によって資金使途の取扱いが異なる場合があります。
融資を申し込む際には、費用の内訳を整理し、金融機関に確認することが必要です。
運転資金|開業前後の仕入れや人件費など
一方、居酒屋の開業では、店舗の設備を整えるだけでは営業を始められません。
食材や酒類を仕入れ、従業員を確保し、開業を知らせる広告なども必要になります。
代表的な運転資金には次のようなものがあります。
- 開業時の食材や酒類の仕入代金
- 従業員の採用費や研修期間中の給与
- 開業前後の店舗家賃
- 広告宣伝費や販促費
- 水道光熱費
- 開業後の営業を維持するための当面の経費
居酒屋の開業資金では、設備資金だけでなく、営業が軌道に乗るまでの運転資金を準備しておくことが重要です。
居酒屋は現金商売なのに、なぜ運転資金が必要なのか
銀行では、居酒屋のような飲食業は売上代金を比較的早く回収できる業種と考えています。
この点は、製造業や卸売業など、売上代金を後日回収する事業とは異なります。
一般的な運転資金の仕組み
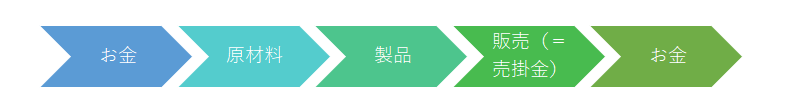
上の図は、製造業などを例にしたお金の流れを示しています。
商品や製品を販売するためには、先に原材料などを仕入れる必要があります。
その後、商品や製品を販売して、売上代金を回収します。
売上代金を回収するまでの間にも、仕入代金や人件費などの支払いが発生します。
そのため、売上代金が手元に入るまでの資金繰りを支える運転資金が必要になります。
居酒屋は売上代金の回収が比較的早い
居酒屋では、来店客が飲食した際に現金やキャッシュレス決済などで代金を支払います。
そのため、掛売りが中心の事業と比べると、売上代金を回収するまでの期間が短い傾向があります。
銀行が居酒屋の運転資金融資を慎重に検討することがあるのは、このような事業の特徴があるためです。
しかし、売上代金の回収が早いことと、運転資金が不要であることは同じではありません。
キャッシュレス決済や仕入れの先行で資金が必要になる
居酒屋では、営業を始める前に食材や酒類を仕入れなければなりません。
また、キャッシュレス決済の売上代金は、決済サービスの契約条件によって入金まで一定の日数がかかる場合があります。
さらに、従業員の給与や家賃などは、売上が少ない月でも支払いが必要です。
このような事情から、居酒屋でも運転資金が必要になります。
特に開業直後は、売上が安定するまでの期間を考慮する必要があります。
居酒屋の開業資金では運転資金も融資対象になる
居酒屋の開業資金の融資では、内装工事や厨房設備などの設備資金に加え、運転資金も融資対象として検討されます。
その理由は、開業直後には売上が十分に確保できない可能性があるからです。
開業前から家賃や人件費が発生する
例えば、店舗の賃貸借契約を締結してから開業するまでに、内装工事や厨房設備の設置などで一定の期間が必要になる場合があります。
その間、売上は発生していなくても家賃などの支払いが必要になることがあります。
また、開業前に従業員を採用し、接客や調理の研修を行う場合には、人件費も発生します。
これらの支払いに備えるための資金は、開業時の資金計画に含めて検討する必要があります。
開業後すぐに計画どおりの売上が得られるとは限らない
居酒屋を開業しても、最初から計画どおりに来店客が集まるとは限りません。
特に開業直後は、店舗の認知度が低く、売上が安定するまで時間がかかることがあります。
その一方で、家賃、人件費、水道光熱費などの固定的な支払いは続きます。
そのため、開業時には売上が計画を下回る場合も想定して、運転資金を確保しておくことが重要です。
開業資金の融資を申し込む際には、設備資金だけでなく、開業後の資金繰りを支える運転資金も合わせて相談することをおすすめします。
居酒屋開業時の運転資金はいくら必要?計算例で解説
居酒屋の開業時に必要な運転資金は、店舗の規模、従業員数、家賃、仕入れの条件、売上計画などによって異なります。
そのため、すべての居酒屋に共通する必要額が決まっているわけではありません。
目安を考える際には、売上高ではなく、実際に支払いが必要になる経費と入金の見通しから計算することが重要です。
月間の支出を整理する
例えば、開業予定の居酒屋について、次のような月間支出を計画しているとします。
| 支出項目 | 月額 |
|---|---|
| 食材・酒類の仕入れ | 80万円 |
| 従業員の給与 | 70万円 |
| 店舗家賃 | 25万円 |
| 水道光熱費 | 15万円 |
| 広告宣伝費・その他経費 | 20万円 |
| 合計 | 210万円 |
この居酒屋では、月間の支出が210万円となります。
仮に3か月分の支出相当額を準備する場合には、次の計算になります。
運転資金の計算例
月間支出210万円 × 3か月 = 630万円
この630万円は、3か月分の支出相当額を準備する場合の概算です。
ただし、630万円すべてを銀行から借りる必要があるという意味ではありません。
実際には開業後の売上入金もあるため、毎月の入金予定と支払予定を比較して必要額を計算します。
売上が計画を下回る場合も計算する
例えば、開業後3か月間の売上入金と支払いが次のようになるとします。
| 項目 | 1か月目 | 2か月目 | 3か月目 |
|---|---|---|---|
| 売上入金 | 120万円 | 160万円 | 200万円 |
| 支払い | 210万円 | 210万円 | 210万円 |
| 月間収支 | ▲90万円 | ▲50万円 | ▲10万円 |
この場合、3か月間の資金不足は合計150万円になります。
ただし、この計算には開業前の支出や借入金の返済、税金などは含まれていません。
また、売上が計画を下回る期間が長引く可能性もあります。
そのため、実際の資金計画では、開業前の支出と開業後の資金不足を合算し、さらに予備資金を検討する必要があります。
銀行に運転資金を申し込む際には、月間売上の何か月分という目安だけでなく、資金繰り表から必要額を説明することが重要です。
居酒屋の開業資金を調達する主な方法
居酒屋の開業資金を調達する方法として、主に次のようなものがあります。
日本政策金融公庫の創業融資
日本政策金融公庫は、創業予定者や開業間もない事業者向けの融資を取り扱っています。
居酒屋の開業に必要な設備資金や運転資金についても相談できる場合があります。
ただし、創業融資だからといって必ず融資を受けられるわけではありません。
事業計画、自己資金、事業経験、資金使途、返済能力などが審査されます。
利用できる制度や融資条件は変更される場合があるため、申込時には最新の制度内容を確認してください。
信用金庫や地方銀行の創業融資
地元の信用金庫や地方銀行も、居酒屋の開業資金の相談先になります。
金融機関によっては、信用保証協会の保証付き融資や自治体の制度融資などを利用して創業資金を調達できる場合があります。
ただし、金融機関ごとに融資方針や審査基準は異なります。
自治体の制度融資
自治体によっては、創業者向けの制度融資を設けている場合があります。
制度によっては、利子補給や信用保証料の補助などが用意されている場合もあります。
ただし、自治体の利用資格を満たしていても、金融機関や信用保証協会の審査に通らなければ融資を受けられないことがあります。
居酒屋の創業融資で銀行が重視する5つの審査ポイント
居酒屋の開業資金を銀行に申し込む際には、設備資金と運転資金の必要性だけでなく、事業計画の実現可能性が審査されます。
1.居酒屋の経営経験や飲食業の経験
銀行は、開業予定者に居酒屋や飲食業の経験があるかを確認します。
例えば、飲食店での勤務経験、店長経験、仕入れや原価管理の経験、従業員の管理経験などです。
居酒屋の経営には、調理や接客だけでなく、売上管理、原価管理、人件費管理などの能力が必要になります。
そのため、これまでの経験が開業後の経営にどのように役立つのかを説明することが重要です。
2.売上計画の根拠
銀行は売上計画が現実的かどうかを確認します。
例えば、居酒屋の売上計画は次のように考えることができます。
居酒屋の月間売上計画の例
客単価3,500円 × 1日平均30人 × 月間営業25日
= 月商262万5,000円
ただし、この計算式だけで売上計画の妥当性が認められるわけではありません。
銀行は、店舗の立地、席数、回転率、営業時間、周辺の競合店などを確認します。
例えば、席数が20席しかない店舗で1日平均60人の来店を見込む場合には、その回転率が実現できる根拠を説明する必要があります。
3.食材原価と人件費の計画
居酒屋の経営では、食材や酒類の原価、人件費の管理が重要です。
売上が計画どおりであっても、原価率や人件費率が高ければ利益が残らないことがあります。
銀行は、売上計画だけでなく、原価や人件費の計画も確認します。
特に夜間営業では、営業時間や従業員の配置によって人件費が変動するため、実際の営業体制に合った計画が必要です。
4.自己資金の状況
銀行は、開業予定者がどの程度の自己資金を準備しているかを確認します。
自己資金は、開業に向けた準備状況や、開業後の資金繰りに対する余裕を判断する材料の一つです。
自己資金が少ない場合には、開業後の売上が計画を下回った際に資金不足が発生する可能性があります。
ただし、自己資金の金額だけで融資の可否が決まるわけではありません。
事業計画や経験、返済見通しなども含めて審査されます。
5.開業後の資金繰りと返済能力
銀行が最も重視するのは、開業後に融資を返済できるかどうかです。
居酒屋の開業では、売上が安定するまで一定の期間が必要になることがあります。
そのため、開業直後の売上が計画を下回った場合でも、家賃や人件費、借入金の返済などに対応できるかを確認します。
創業融資では、売上計画だけでなく、開業後の資金繰り表を作成しておくことが重要です。
銀行融資・資金繰りのメール相談
「居酒屋の開業資金に運転資金も含めたい」「内装工事費と運転資金の借入額をどう決めればよいかわからない」「自己資金が少なく創業融資の審査が心配」といったお悩みはありませんか。
創業融資では、設備資金だけでなく、開業後の資金繰りや返済見通しまで説明することが重要です。長年の銀行融資・融資審査の実務経験を踏まえ、金融機関から見た課題や融資相談の進め方についてメールでご相談いただけます。
※ご相談はメールで受け付けています。融資の実行や審査通過を保証するものではありません。
居酒屋の開業資金を申し込む前に準備したい資料
居酒屋の開業資金を金融機関に申し込む際には、必要な資金と返済見通しを説明するための資料を準備します。
代表的なものは次のとおりです。
- 創業計画書・事業計画書
- 店舗の賃貸借条件がわかる資料
- 内装工事や厨房設備の見積書
- 開業前に必要な経費の一覧表
- 売上・利益の計画
- 開業後の資金繰り表
- 自己資金の状況がわかる資料
- 必要に応じて飲食業での勤務経験などがわかる資料
必要書類は金融機関や融資制度によって異なります。
設備資金と運転資金を分けて計画する
創業計画書を作成する際には、設備資金と運転資金を区分して記載することが重要です。
例えば、内装工事費や厨房設備費は設備資金として、開業時の食材・酒類の仕入れや人件費などは運転資金として整理します。
そのうえで、自己資金と借入金によってどのように調達するのかを計画します。
開業後の追加融資を前提にしない
居酒屋の開業時に注意したいのは、開業後に資金が不足したら追加融資を受ければよいと考えてしまうことです。
開業後に売上が計画を下回り、赤字が続いている場合には、銀行が追加融資に慎重になることがあります。
もちろん、開業後の追加融資が必ず不可能というわけではありません。
しかし、売上不振による資金不足を補う融資では、改善策や返済能力を厳しく確認される場合があります。
開業後の追加融資を当てにするのではなく、開業時点で必要な運転資金を十分に検討しておくことが重要です。
居酒屋の開業資金で失敗しないための3つの注意点
1.内装工事に資金を使いすぎない
居酒屋の開業では、店舗の内装や設備にこだわりすぎて、運転資金が不足することがあります。
開業後の売上が計画を下回った場合、設備に使った資金を簡単に回収することはできません。
そのため、内装工事費や厨房設備費は必要性と投資効果を考え、予算内に収めることが重要です。
2.売上計画を楽観的に考えすぎない
開業時の売上計画は、希望的な数字になりやすいものです。
しかし、銀行は売上計画の根拠を確認します。
客単価、来店客数、席数、回転率、営業日数などを整理し、現実的な売上計画を作成してください。
また、売上が計画を下回った場合の資金繰りも確認しておくことが重要です。
3.手元資金をすべて開業費用に使わない
開業時に自己資金をすべて使い切ってしまうと、予想外の支出や売上不振に対応できなくなる可能性があります。
そのため、開業後の資金繰りに必要な手元資金を確保しておくことが重要です。
ただし、自己資金を温存するために必要以上の借入を行うことも適切ではありません。
借入金には返済負担が生じるため、必要な運転資金と返済能力を踏まえて借入額を決めることが重要です。
自社の状況を確認してみましょう|居酒屋の開業資金チェックリスト
居酒屋の開業資金を申し込む前に、次の8項目を確認してください。
居酒屋の開業資金チェックリスト【8項目】
確認済み:0 / 8項目
チェックできなかった項目がある場合
設備資金の見積書がない場合
内装工事会社や厨房設備業者などから見積書を取得し、必要な設備資金を整理してください。
開業前の経費を計算していない場合
開業までの家賃、人件費、広告宣伝費などを一覧にしてください。
食材・酒類の仕入資金を計算していない場合
メニュー構成や想定客数を踏まえて、開業時に必要な仕入額を計算してください。
売上計画の根拠が不明確な場合
客単価、来店客数、席数、回転率、営業日数などから売上計画を作成してください。
経費計画が不明確な場合
食材原価、人件費、家賃、水道光熱費などを具体的に計算してください。
資金繰り表がない場合
開業後の売上入金、経費支払い、借入金返済などを整理し、月末資金残高を確認してください。
自己資金と借入希望額を整理していない場合
設備資金と運転資金の合計額を計算し、自己資金と借入金による調達計画を作成してください。
売上が計画を下回った場合の資金繰りを確認していない場合
売上が計画より少ない場合でも、家賃や人件費、借入金返済などに対応できるか確認してください。
居酒屋の開業資金と運転資金に関するよくある質問
Q.居酒屋の開業資金で運転資金も借りられますか?
はい。居酒屋の開業資金では、内装工事費や厨房設備費などの設備資金だけでなく、開業前後の仕入代金、人件費、家賃などの運転資金も融資対象として検討される場合があります。
Q.居酒屋の開業時には運転資金を何か月分用意すればよいですか?
一律の基準はありません。月間の支出額、開業後の売上入金、資金不足が見込まれる期間などから計算することが重要です。数か月分の経費を一つの目安とする場合もありますが、実際の必要額は資金繰り表で確認してください。
Q.居酒屋は現金商売なので運転資金を借りられないのですか?
いいえ。居酒屋は売上代金の回収が比較的早い業種ですが、仕入れや人件費、家賃などの支払いが必要です。特に開業時には、営業が軌道に乗るまでの運転資金が必要になることがあります。
Q.居酒屋の開業資金は日本政策金融公庫から借りられますか?
日本政策金融公庫では創業者向けの融資を取り扱っており、居酒屋の開業資金も相談対象となる場合があります。ただし、事業計画、自己資金、経験、返済能力などの審査があります。
Q.自己資金が少なくても居酒屋の創業融資を受けられますか?
自己資金が少ない場合でも融資を受けられる可能性はあります。ただし、自己資金の状況は審査項目の一つであり、事業計画や経験、返済能力なども含めて判断されます。
Q.居酒屋の開業後に運転資金の追加融資を受けられますか?
開業後でも運転資金の追加融資を受けられる可能性はあります。ただし、売上不振や赤字によって資金が不足している場合には、銀行が慎重に審査することがあります。開業時点で必要な運転資金を十分に検討しておくことが重要です。
まとめ|居酒屋の開業資金では設備資金と運転資金を一緒に計画する
居酒屋の開業資金では、店舗の内装工事費や厨房設備費などの設備資金が大きな割合を占めます。
しかし、設備を整えるだけでは営業を継続できません。
開業前後の仕入代金、人件費、家賃などの支払いに備え、当面の運転資金も確保しておくことが重要です。
今回のポイントをまとめます。
- 居酒屋の開業資金は設備資金と運転資金に分かれる
- 居酒屋は売上代金の回収が比較的早いが、運転資金が不要というわけではない
- 開業時には仕入れ、人件費、家賃、広告宣伝費などの運転資金が必要になる
- 設備資金と運転資金を合わせて創業融資を相談できる場合がある
- 必要な運転資金は月間の支出と売上入金の見通しから計算する
- 銀行は売上計画、原価・人件費、自己資金、返済能力などを審査する
- 開業後の追加融資を前提とせず、開業時点で資金計画を立てることが重要
居酒屋の開業資金では、内装工事や厨房設備の費用だけでなく、開業後の資金繰りを支える運転資金まで含めて計画することが重要です。
金融機関に創業融資を申し込む際には、設備資金と運転資金を区分し、必要額の根拠と返済見通しを具体的に説明してください。
関連記事
飲食店開業時の運転資金の目安と調達方法
飲食店を開業する際に必要な運転資金の考え方や、創業融資での調達方法を解説しています。
飲食店の開業資金融資について
飲食店の開業資金を銀行から調達する際の考え方や注意点を解説しています。
個人事業主の銀行融資の審査基準
個人事業主の融資審査で銀行が重視する項目や、法人との違いを説明しています。
銀行融資の審査基準と9つのポイント
銀行融資全般の審査基準と、返済能力や資金使途などの重要な審査項目を解説しています。
銀行融資・資金繰りのメール相談
「居酒屋の開業資金に運転資金も含めたい」「内装工事費と運転資金の借入額をどう決めればよいかわからない」「自己資金が少なく創業融資の審査が心配」といったお悩みはありませんか。
創業融資では、設備資金だけでなく、開業後の資金繰りや返済見通しまで説明することが重要です。長年の銀行融資・融資審査の実務経験を踏まえ、金融機関から見た課題や融資相談の進め方についてメールでご相談いただけます。
※ご相談はメールで受け付けています。融資の実行や審査通過を保証するものではありません。