「取引先から、売掛金の支払いを来月まで待ってほしいと言われた」
「予定していた入金がなくなると、従業員の給与や仕入代金が支払えない」
「銀行に融資を相談したいが、取引先の入金遅れが理由でも融資を受けられるのだろうか」
このような悩みを抱えている中小企業経営者は少なくありません。
事業を続けるうえで、取引先からの売上代金の回収は資金繰りの基本です。
しかし、取引先の業績悪化や資金繰りの事情によって、予定していた売掛金の入金が遅れることがあります。
特に、入金予定の売掛金を仕入代金や給与などの支払いに充てる予定だった場合、入金遅れは会社の資金繰りに直接影響します。
売掛金の入金が遅れそうだと分かった場合、最も重要なのは、入金を待つだけでなく、入金がない場合の資金繰りを早急に確認することです。
この記事では、売掛金の入金遅れで資金繰りが苦しくなった場合の対処法、資金繰り表による不足額の確認方法、銀行への融資相談の進め方、銀行が融資審査で重視するポイントについて、法人融資の実務経験から解説します。
結論:売掛金の入金が遅れそうなら、すぐに資金繰りを確認して銀行に相談する
取引先からの売掛金入金が遅れそうな場合、経営者が行うべきことは次の5つです。
- 取引先に入金予定日と支払可能額を確認する
- 入金がない場合の資金繰り表を作成する
- いつ、いくら資金が不足するのかを把握する
- 銀行に早めに融資や資金繰り支援を相談する
- 入金がさらに遅れる場合や回収できない場合にも備える
銀行への相談では、単に「取引先から入金がないので融資をお願いします」と伝えるだけでは十分ではありません。
銀行が確認したいのは、入金遅れの状況と、融資によって今後の資金繰りが維持できるかどうかです。
そのため、入金遅れの事実と今後の資金繰りの見通しを、数字で説明できるように準備することが大切です。
売掛金の入金遅れが資金繰りを苦しくする理由
まず、取引先からの売掛金入金が遅れると、なぜ資金繰りが苦しくなるのかを確認します。
売上が発生しても入金されなければ支払いには使えない
会社は商品や製品を販売し、その代金を回収することで資金を確保します。
そして、回収した資金を使って仕入代金や給与、経費、借入金の返済などを支払います。
次の図をご覧ください。
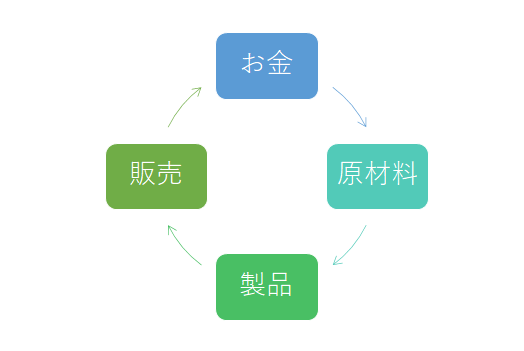
これは製造業を例にしたお金の循環を示しています。
会社は原材料を購入し、製品を製造して販売します。
そして、販売先から売上代金を回収することで、使った資金が再び現金として戻ってきます。
ところが、販売先からの入金が遅れると、このお金の循環が途中で止まってしまいます。
売上が計上されて利益が出ていても、売掛金が現金として回収されなければ、そのお金を支払いに使うことはできません。
そのため、売掛金の入金遅れは、黒字の会社でも資金繰りを苦しくする原因になります。
入金遅れによって支払い資金に穴があく
例えば、ある会社が月末に次の支払いを予定していたとします。
| 支払項目 | 金額 |
|---|---|
| 仕入代金 | 300万円 |
| 従業員給与 | 200万円 |
| その他の経費 | 100万円 |
| 合計 | 600万円 |
この会社では、月末に取引先から500万円の売掛金が入金される予定でした。
ところが、取引先から「500万円の支払いを翌月まで待ってほしい」と連絡があったとします。
予定していた500万円が入金されなければ、その分だけ手元資金が不足する可能性があります。
特に、もともとの預金残高に余裕がない会社では、入金遅れがそのまま支払不能につながることがあります。
売掛金の入金遅れで重要なのは、売掛金の金額そのものよりも、その入金がない場合に会社の資金がいくら不足するのかという点です。
資金繰り表で入金遅れによる不足額を確認する
取引先からの入金が遅れそうだと分かったら、まず資金繰り表を確認してください。
資金繰り表では、今後の入金予定、支払予定、手元資金残高を確認します。
そして、予定していた売掛金の入金がない場合に、手元資金がどうなるかを計算します。
入金が予定どおりの場合の資金繰り
次の図は、ある中小企業の資金繰り予定表です。
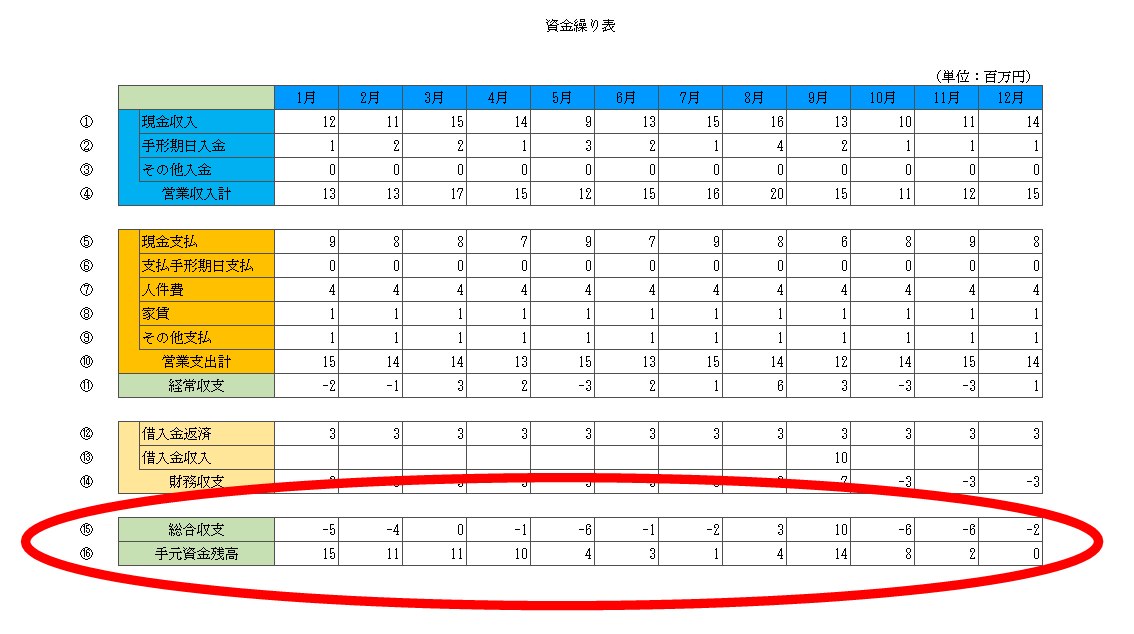
この資金繰り表では、販売先からの売掛金が予定どおり入金されることを前提にしています。
最後の行にある手元資金残高を確認すると、いずれの月もプラスになっています。
つまり、予定どおりに入金と支払いが行われれば、少なくともこの資金繰り表上では資金不足は発生しない見込みです。
500万円の入金が遅れた場合の資金繰り
次に、2月に予定していた500万円の売掛金入金がなくなる場合を考えます。
次の図をご覧ください。
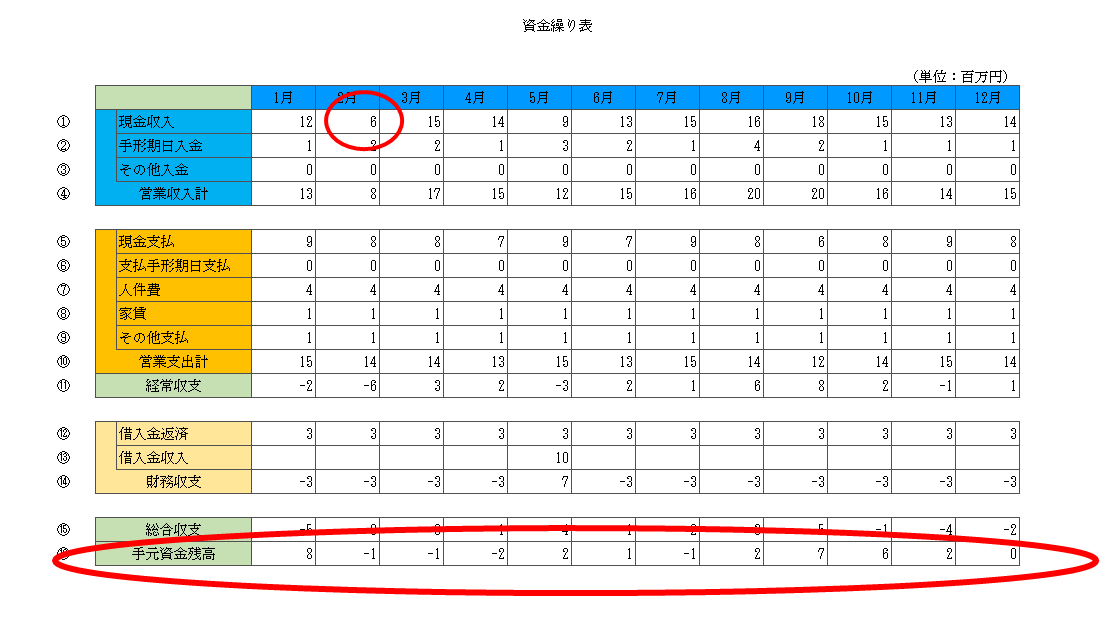
この資金繰り表では、2月の現金収入予定額を1,100万円から600万円に修正しています。
その結果、2月末の手元資金残高はマイナス100万円になっています。
これは、予定していた入金がなければ、2月末時点で100万円の資金が不足する見込みであることを意味します。
さらに、3月以降にも手元資金残高がマイナスになる月があります。
このような場合には、2月の100万円だけを調達すれば問題が解決するとは限りません。
3月以降の入金予定や支払予定も確認し、資金不足がどの程度続くのかを把握する必要があります。
資金不足額は月末残高だけで判断しない
ここで注意したいのは、月末の資金繰り表がプラスであっても、月の途中で資金不足が発生する場合があることです。
例えば、25日に給与を支払う必要がある一方、売掛金の入金が月末であれば、月末の残高がプラスでも25日時点では資金が不足する可能性があります。
入金遅れが発生している場合には、月次の資金繰り表に加えて、必要に応じて日別・週別の資金繰りも確認してください。
特に、給与、仕入代金、税金、社会保険料、借入金返済などの支払日を把握することが重要です。
売掛金の入金が遅れそうなときに経営者が行う5つの対策
対策1:取引先に入金予定日と支払可能額を確認する
まず、入金が遅れる取引先に対して、いつ、いくら支払える見込みなのかを確認します。
確認したい事項は次のとおりです。
- 入金が遅れる理由
- 新しい入金予定日
- 予定額の全額を支払えるのか
- 一部だけでも先に支払ってもらえるのか
- 今後の取引分についても入金遅れが発生する可能性があるのか
可能であれば、支払予定についてメールなどの記録が残る方法で確認してください。
ただし、取引先が新しい入金予定日を示したとしても、必ずその日に入金されるとは限りません。
資金繰りを検討する際には、取引先から説明された入金予定だけでなく、さらに入金が遅れる場合も想定しておくことが大切です。
対策2:入金がない場合の資金繰り表を作成する
次に、入金遅れを反映した資金繰り表を作成します。
資金繰り表では、少なくとも次の3つのケースを検討するとよいでしょう。
| ケース | 想定する状況 |
|---|---|
| ケース1 | 取引先が説明した新しい期日に入金される |
| ケース2 | さらに1か月程度、入金が遅れる |
| ケース3 | 当面入金されない、または回収できない |
それぞれのケースについて、いつ、いくら資金が不足するのかを確認してください。
特に、最も厳しいケースでも会社が事業を継続できるのかを把握することが重要です。
対策3:支払い予定を見直す
入金遅れによって資金不足が発生する場合には、支払い予定の見直しも検討します。
例えば、緊急性の低い設備投資や経費支出を延期することによって、手元資金を確保できる場合があります。
また、仕入先との関係を踏まえ、支払条件の変更を相談することも選択肢になります。
ただし、支払期日を一方的に遅らせることは避けてください。
取引先との信用関係を損なうだけでなく、契約違反や法令上の問題につながる場合があります。
給与、税金、社会保険料などについても、支払義務や期限を踏まえて対応する必要があります。
対策4:銀行に早めに融資を相談する
資金繰り表を確認した結果、手元資金が不足する見込みであれば、銀行に早めに相談してください。
入金遅れによる資金不足は、銀行融資による支援を検討できる場合があります。
ただし、融資を受けられるかどうかは、取引先からの入金見込みや会社全体の返済能力などによって異なります。
銀行への相談は、支払日が迫ってからではなく、入金遅れが判明した段階で行うことが重要です。
対策5:回収不能になった場合の影響も確認する
取引先の資金繰りが悪化している場合には、入金が遅れるだけでなく、売掛金の一部または全部が回収できなくなる可能性もあります。
そのため、取引先からの入金を前提にした資金繰りだけでなく、回収できない場合の資金繰りも確認しておきます。
売掛金が回収できない場合には、今後の取引条件や与信管理の見直しも必要になります。
取引先の経営状況に重大な懸念がある場合には、必要に応じて税理士や弁護士などの専門家にも相談してください。
銀行は売掛金の入金遅れによる融資をどう判断するか
売掛金の入金遅れによる資金不足について銀行に相談すると、銀行はどのような点を確認するのでしょうか。
銀行の融資審査では、主に次の4つが重要になります。
1. 入金遅れは一時的なものか
銀行は、今回の入金遅れが一時的なものなのか、それとも今後も続く可能性があるのかを確認します。
例えば、取引先の事務処理上の問題によって入金が数日遅れる場合と、取引先の資金繰り悪化によって支払いができない場合とでは、銀行の見方は異なります。
取引先の資金繰りが悪化している場合には、今後の売掛金も回収できなくなる可能性があるため、銀行は慎重に判断します。
2. 入金遅れが会社全体に与える影響はどの程度か
銀行は、入金が遅れている売掛金が会社の売上や資金繰りに対してどの程度の割合を占めているかを確認します。
例えば、月商5,000万円の会社で500万円の入金が遅れる場合と、月商600万円の会社で500万円の入金が遅れる場合とでは、影響の大きさが異なります。
また、その取引先への売上依存度が高い場合には、今後の事業継続への影響も確認します。
3. 融資によって資金繰りが安定するか
銀行が特に重視するのは、融資によって資金繰りが当面安定するかどうかです。
例えば、500万円の売掛金入金が遅れたために銀行から500万円を借りたとしても、翌月に再び500万円の資金不足が発生するのであれば、銀行は慎重になります。
一方、今回の融資によって支払いを維持でき、その後の営業収入で資金繰りが安定する見通しがあれば、融資を検討しやすくなる場合があります。
銀行が確認したいのは、今回の資金不足を埋めることだけでなく、融資後の資金繰りが維持できるかどうかです。
4. 借入金を返済できる見込みがあるか
銀行融資である以上、借入金の返済が必要です。
そのため、銀行は今回の入金遅れが解消した後に、借入金を返済できるかどうかを確認します。
取引先からの入金が確実に見込まれ、その入金によって返済できる場合には、短期のつなぎ資金融資が検討されることがあります。
一方、取引先からの入金見込みが不透明な場合には、会社全体の営業キャッシュフローや資産状況などを踏まえて返済可能性を判断します。
入金予定が不確実な場合に、確実に回収できると説明することは避けてください。
銀行には、分かっている事実と不確実な見通しを区別して説明することが重要です。
銀行融資・資金繰りのメール相談
「取引先から売掛金の入金を待ってほしいと言われた」「入金が遅れると給与や仕入代金の支払いが難しい」「銀行にどのように融資を相談すればよいか分からない」といった悩みはありませんか。
売掛金の入金遅れによる資金繰りの問題では、不足額の把握と今後の資金繰り見通しの整理が重要です。
銀行融資や資金繰りについて、メールでご相談いただけます。
※ご相談はメールで受け付けています。金融機関による融資の承認や資金繰り改善の結果を保証するものではありません。
銀行に融資を相談する際に準備したい資料
売掛金の入金遅れを理由に銀行へ融資を相談する場合には、次の資料を準備すると説明がしやすくなります。
| 準備する資料 | 銀行が確認する内容 |
|---|---|
| 売掛金の請求書・契約書など | 売掛金の金額、発生原因、当初の支払条件 |
| 取引先との連絡記録 | 入金遅れの理由、新しい入金予定日、支払可能額 |
| 売掛金の一覧表 | 取引先別の売掛金残高と今後の入金予定 |
| 直近の試算表 | 現在の売上、利益、財務状況 |
| 今後の資金繰り表 | 資金不足の時期と金額、融資後の資金繰り |
| 借入金の返済予定表 | 既存借入金の残高と返済負担 |
すべての資料がそろっていなければ相談できないということではありません。
資金不足が迫っている場合には、まず銀行に状況を伝え、必要な資料を確認してください。
銀行への説明例
例えば、次のように説明すると、銀行は状況を把握しやすくなります。
「主要取引先から、今月末に予定していた売掛金500万円の入金を翌月末まで待ってほしいと連絡がありました。
現在、取引先に支払予定を確認していますが、まだ確実な入金日は分かっていません。
入金がない場合の資金繰り表を作成したところ、今月末に100万円の資金不足が発生する見込みです。
翌月以降の資金繰りも確認し、入金がさらに遅れる場合の影響を整理しています。
資金繰りを維持するため、融資による支援が可能か相談したいと考えています。」
このように、入金遅れの状況、不足する資金、今後の見通しを具体的に説明することが大切です。
つなぎ資金融資を利用できる場合と難しい場合
売掛金の入金が遅れる場合には、つなぎ資金融資が選択肢になることがあります。
つなぎ資金融資とは、将来予定されている入金までの間に必要となる資金を調達するための融資です。
つなぎ資金融資を検討しやすいケース
例えば、次のようなケースです。
- 売掛金の金額と発生原因が確認できる
- 取引先からの入金予定日について合理的な根拠がある
- 入金遅れが一時的なものである
- 融資によって当面の資金繰りが維持できる
- 入金後に借入金を返済できる見通しがある
このような場合には、短期のつなぎ資金融資を検討できる可能性があります。
つなぎ資金融資が難しいケース
一方、次のような場合には慎重な判断が必要になります。
- 取引先の経営状況が悪く、売掛金の回収見込みが不透明
- 入金遅れが今後も繰り返される可能性がある
- 融資を受けても資金不足が続く
- 既存借入金の返済負担が大きく、追加融資の返済が難しい
こうした場合には、単純なつなぎ資金融資だけでは問題が解決しない可能性があります。
銀行と相談しながら、資金繰り全体の改善や既存借入金の返済条件の見直しなども含めて検討する必要があります。
つなぎ資金融資については、一時的な資金不足に対するつなぎ資金融資の相談方法も参考にしてください。
売掛金の入金遅れが続く場合は資金繰りの立て直しが必要
今回の入金遅れが解消しても、同じような資金不足が繰り返されるのであれば、資金繰りの構造そのものを見直す必要があります。
特定の取引先への売上依存度を確認する
売上の大部分を特定の取引先に依存している場合、その取引先の入金遅れが会社全体の資金繰りに大きく影響します。
取引先別の売上高や売掛金残高を確認し、特定の取引先への依存度が高すぎないかを点検してください。
売掛金の回収条件を見直す
売掛金の回収期間が長い場合には、取引先との交渉によって支払条件を短縮できないか検討します。
例えば、月末締め翌々月末払いの取引を、月末締め翌月末払いに変更できれば、必要運転資金を減らせる場合があります。
ただし、取引先との交渉は取引関係や契約条件を踏まえて慎重に進める必要があります。
手元資金に余裕を持たせる
売掛金の入金遅れが発生しても、一定期間は支払いを維持できるように、手元資金を確保することが重要です。
必要な手元資金の水準は、業種、月々の支出額、売掛金の回収期間、借入金の返済負担などによって異なります。
毎月の資金繰り表を確認し、自社にとって必要な資金余力を把握してください。
自社の状況を確認してみましょう
売掛金の入金遅れが発生した場合に、どの程度の準備ができているか確認してください。
0 / 8 項目を確認
チェックできなかった項目への対応
チェックできなかった項目がある場合には、その項目から優先して確認してください。
特に、資金不足の時期や金額が分かっていない場合には、まず資金繰り表を作成することが重要です。
また、取引先からの入金見込みが不透明な場合には、入金されないケースも想定して資金繰りを確認してください。
銀行への相談がまだの場合には、資金不足が発生する前に相談することをおすすめします。
チェック項目を確認する目的は、現在の問題を整理し、資金ショートを避けるために必要な行動を明確にすることです。
売掛金の入金遅れと銀行融資に関するよくある質問
Q1. 売掛金の入金が遅れるだけでも銀行に融資を相談できますか?
相談できます。売掛金の入金遅れによる一時的な資金不足は、銀行融資による支援を検討できる場合があります。ただし、融資の可否は取引先からの入金見込みや会社の返済能力などによって判断されます。
Q2. 取引先からの入金日が確定していなくても融資を相談できますか?
相談は可能です。ただし、入金日が不確実な場合には、銀行は返済原資を慎重に確認します。入金見込みが不透明であることを正確に伝え、入金されない場合の資金繰りも説明できるようにしてください。
Q3. 売掛金の入金遅れを銀行に伝えると信用が悪くなりますか?
入金遅れを相談しただけで直ちに銀行からの評価が悪くなるとは限りません。むしろ、資金不足が発生する前に状況を説明し、具体的な対応策を示すことが重要です。ただし、入金遅れの原因や会社への影響によって銀行の評価は異なります。
Q4. 売掛金の入金遅れで資金繰りが苦しい場合、返済猶予も相談できますか?
既存借入金の返済負担が大きく、追加融資だけでは資金繰りを維持できない場合には、返済猶予を含めた相談が必要になることがあります。ただし、返済猶予には新規融資への影響などの注意点があるため、資金繰り全体を確認して判断することが大切です。
Q5. 取引先が倒産して売掛金を回収できない場合でも融資は受けられますか?
回収不能となった売掛金の金額や会社への影響、今後の収益力などによって判断が異なります。取引先の倒産によって資金繰りに支障が生じた場合には、状況に応じてセーフティネット保証などの制度を検討できる可能性もあります。利用条件や対象となる事由については、金融機関や信用保証協会に確認してください。
Q6. 売掛金の入金遅れで銀行に相談する際、最も重要な資料は何ですか?
特に重要なのは、入金遅れを反映した今後の資金繰り表です。銀行は、いつ、いくら資金が不足するのか、融資によって資金繰りが維持できるのかを確認します。あわせて、売掛金の金額や入金予定を確認できる資料を準備してください。
売掛金の入金遅れで資金繰りが苦しいときのまとめ
取引先からの売掛金入金が遅れると、仕入代金や給与などの支払いに必要な資金が不足することがあります。
このような場合に重要なのは、入金があることを期待して待つのではなく、入金がない場合の資金繰りを早急に確認することです。
- 売掛金の入金が遅れそうだと分かったら、取引先に支払予定を確認する
- 入金遅れを反映した資金繰り表を作成する
- いつ、いくら資金が不足するのかを把握する
- 月末だけでなく、月中の支払日も確認する
- 資金不足が見込まれる場合には、銀行に早めに相談する
- 銀行には入金遅れの状況と融資後の資金繰りを数字で説明する
- 入金がさらに遅れる場合や回収できない場合にも備える
- 入金遅れが繰り返される場合には、取引先への依存度や回収条件を見直す
銀行は、売掛金の入金遅れという理由だけで融資の可否を決めるわけではありません。
融資によって資金繰りが維持できるか、その後の返済が可能かといった点を総合的に判断します。
そのため、経営者は資金不足の金額だけでなく、今後の入金予定、支払予定、借入金の返済負担を整理して銀行に説明することが大切です。
売掛金の入金遅れは突然発生することがあります。
普段から資金繰り表を作成し、売掛金の回収状況と手元資金を継続的に管理することが、資金ショートを防ぐための重要な対策になります。
関連記事
売掛金の回収期間と資金繰りの関係
売掛金の回収期間が長くなると資金繰りが苦しくなる仕組みと、回収期間の確認方法を説明しています。
一時的な資金不足に対するつなぎ資金融資
売上代金が入金されるまでの一時的な資金不足について、銀行への融資相談方法を説明しています。
売上が増えても資金繰りが苦しくなる理由
売上と現金の動きが一致しない理由や、必要運転資金が増える仕組みについて説明しています。
信用保証協会保証付融資の返済猶予
借入金の返済が苦しくなった場合に、銀行と信用保証協会へどのように相談するかを説明しています。
銀行融資・資金繰りのメール相談
「取引先から売掛金の支払いを待ってほしいと言われた」「予定していた入金がなくなり、資金繰りが苦しい」「銀行に融資を相談したいが、どのように説明すればよいか分からない」といった悩みはありませんか。
売掛金の入金遅れによる資金繰りの問題では、入金見込み、不足資金、借入金の返済負担などを整理し、今後の資金繰りを確認することが重要です。
銀行融資や資金繰りについて、メールでご相談いただけます。
※ご相談はメールで受け付けています。金融機関による融資の承認や資金繰り改善の結果を保証するものではありません。